
L’essor du financement de l’IA
L’expansion rapide de l’intelligence artificielle a déclenché des emprunts sans précédent, les entreprises technologiques se précipitant pour construire des centres de données et acquérir les puissantes puces nécessaires au fonctionnement des modèles d’IA.
Selon The Kobeissi Letter, les émissions d’obligations d’entreprises libellées en dollars américains et liées à l’IA ont atteint un record de 419 milliards de dollars en 2026, au 21 octobre.
Cela représente une hausse de 90 % par rapport à l’ensemble de l’année 2025 et une hausse de 437 % par rapport à 2024.
Les grandes entreprises technologiques, dont Alphabet, Amazon, Meta, Microsoft et Oracle, ont représenté 157 milliards de dollars des emprunts, tandis que les entreprises de centres de données et d’informatique à notation de crédit élevée ou à haut rendement ont levé 103 milliards de dollars supplémentaires.
Cependant, les petits opérateurs d’infrastructures d’IA font face à un environnement de financement différent.
Beaucoup ont obtenu des contrats avec des clients et commandé des équipements informatiques, mais n’ont pas les bilans ni les relations de financement qui permettent aux géants de la technologie de lever des milliards sur les marchés de la dette traditionnels.
David Choi, cofondateur de la plateforme de financement de GPU USD.AI, a souligné l’ampleur de cette demande insatisfaite.
Il a déclaré que la plateforme avait reçu plus de 700 demandes de financement totalisant 26,5 milliards de dollars depuis son lancement, dont environ 8,7 milliards de dollars sont à différentes étapes d’évaluation.
La plupart des demandes proviennent d’opérateurs cherchant à obtenir entre 10 millions et 300 millions de dollars pour accroître leur capacité informatique.
Choi a fait valoir que le financement traditionnel, qui oblige souvent les prêteurs à négocier des accords individuels, peine à répondre à un tel volume de transactions.
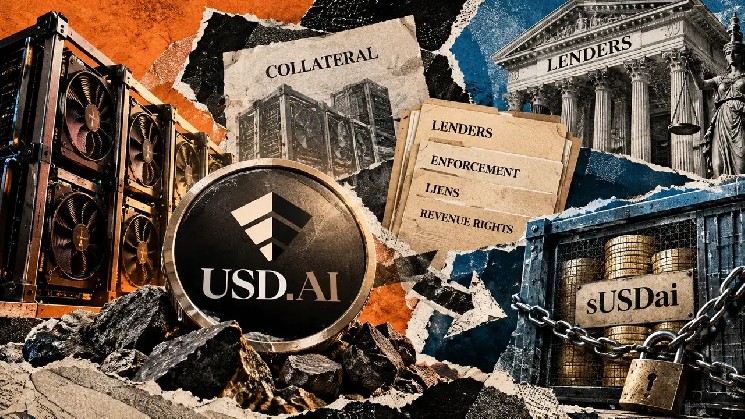
USD.AI tente de combler cette lacune en proposant des prêts standardisés garantis par des équipements GPU, reliant les emprunteurs à des capitaux en stablecoins et à des prêteurs institutionnels.
Au 2 octobre, l’entreprise déclarait avoir déployé plus de 420 millions de dollars de capitaux cumulés et enregistré une valeur totale bloquée de 659 millions de dollars, ce qui illustre l’écart entre la demande de financement et les prêts déjà déployés.
Parallèlement, Sengupta imagine un marché plus vaste où les entreprises d’IA pourraient lever des fonds en donnant en garantie des actifs autres que du matériel physique.
Selon sa proposition, un opérateur de centre de données pourrait émettre une créance numérique transférable représentant un droit d’accès à un groupe de GPU pendant une période future.
Cette créance pourrait être vendue à un autre client ou donnée en garantie pour obtenir un prêt en stablecoins, permettant à l’opérateur de financer une capacité informatique qu’il n’a pas encore fournie.
De même, les entreprises pourraient emprunter en donnant en garantie les paiements attendus au titre de contrats existants avec des clients, ce qui pourrait réduire leur dépendance aux prêteurs traditionnels.
Sengupta estime que les réseaux blockchain pourraient faciliter ces transactions en permettant aux prêteurs de vérifier les actifs mis en garantie, de surveiller les obligations de dette existantes et d’automatiser les paiements à mesure que les services informatiques sont fournis.
Il a également proposé des intermédiaires spécialisés qui pourraient mettre en relation les acheteurs et les vendeurs de puissance de calcul tout en gérant les risques liés aux garanties, au financement et aux prix pour plusieurs opérateurs.
Un tel marché pourrait aider les petits fournisseurs à obtenir des capitaux en s’appuyant sur une capacité informatique vérifiée, au lieu de dépendre uniquement de contrats clients à long terme.
Les risques liés aux garanties en GPU
Cependant, le financement d’infrastructures physiques d’IA par la DeFi pose des difficultés liées à la propriété des garanties, aux défauts de paiement et à la liquidité des investisseurs.
La structure de prêt actuelle d’USD.AI illustre la manière dont ces risques sont gérés.
Le protocole permet aux investisseurs de staker son stablecoin USDai et de recevoir des sUSDai, un jeton générateur de rendement qui leur donne une exposition aux activités de financement, notamment aux prêts garantis par des infrastructures GPU.
Alors qu’USDai est lui-même garanti par le stablecoin PYUSD de PayPal, les détenteurs de sUSDai obtiennent des rendements liés au portefeuille de prêts sous-jacent.
USD.AI a déclaré dans sa mise à jour de septembre que le rendement annualisé net des sUSDai était de 6,9 %.
Les prêts sont garantis par du matériel informatique physique, ce qui fournit aux prêteurs des actifs qu’ils peuvent potentiellement récupérer ou vendre si les emprunteurs ne remboursent pas.
Cependant, les détenteurs individuels de sUSDai ne sont pas directement propriétaires de ces GPU et ne contrôlent pas ce qu’il advient de ceux-ci en cas de défaut.
Dans les accords de financement d’USD.AI, des entités juridiques dédiées détiennent le matériel, tandis que les prêteurs et les agents désignés exercent les droits de récupération des garanties.
Si un emprunteur fait défaut, les agents peuvent prendre le contrôle des comptes concernés, rediriger les paiements des clients, remplacer un opérateur ou organiser la vente du matériel afin de recouvrer les dettes impayées.
Les produits de cette opération passent finalement par la structure de prêt, ce qui signifie que les investisseurs en sUSDai dépendent du processus de recouvrement au lieu d’exercer individuellement ces droits.
Les investisseurs sont également soumis à des restrictions lorsqu’ils retirent leur argent.
Contrairement à USDai, les sUSDai ne peuvent pas être échangés immédiatement contre une valeur fixe en dollars. Le système de retrait fonctionne par cycles de 30 jours, et les paiements dépendent du montant de capitaux liquides dont dispose le protocole.
Si les demandes de retrait dépassent les fonds disponibles, les investisseurs peuvent ne recevoir que des paiements partiels et devoir attendre des cycles supplémentaires pour récupérer le reste.
Le protocole ne liquide pas automatiquement les prêts GPU en cours de remboursement pour satisfaire ces demandes, ce qui crée un décalage potentiel entre le financement d’infrastructures à plus long terme et les besoins de liquidité des investisseurs.
La valeur des garanties pose un autre problème.
Les prix des GPU peuvent baisser à mesure que de nouveaux équipements arrivent sur le marché, tandis que les opérateurs informatiques dépendent du maintien de la demande des clients pour générer les revenus nécessaires au remboursement de leurs prêts.
Même lorsque les prêteurs disposent de droits exécutoires sur l’équipement, sa vente après un défaut de paiement peut ne pas permettre de recouvrer la totalité du solde restant dû.
USD.AI a mis en place des protections supplémentaires, notamment des garanties de valeur résiduelle pour certains prêts, qui couvrent une partie du manque à gagner lorsque l’équipement se vend à un prix inférieur aux niveaux convenus. Ces garanties restent soumises à des conditions contractuelles.
Le risque sous-jacent concerne également le financement conventionnel de l’IA.
Par exemple, CoreWeave a obtenu une facilité de crédit de 2,6 milliards de dollars d’une échéance d’environ cinq ans, garantie par des contrats clients d’une durée moyenne d’environ trois ans.
Ce montage expose les prêteurs à l’incertitude quant à la capacité de l’entreprise à renouveler les contrats ou à trouver de nouveaux clients après l’expiration des accords initiaux.
La proposition de Sengupta vise à remédier à certaines contraintes de financement grâce à des créances transférables, à des registres transparents des garanties et à un accès plus large aux prêteurs en stablecoins.
Toutefois, il a reconnu que les créances numériques doivent être étayées par des droits juridiques exécutoires, car les registres blockchain ne peuvent à eux seuls garantir la propriété ou le recouvrement des actifs physiques.