
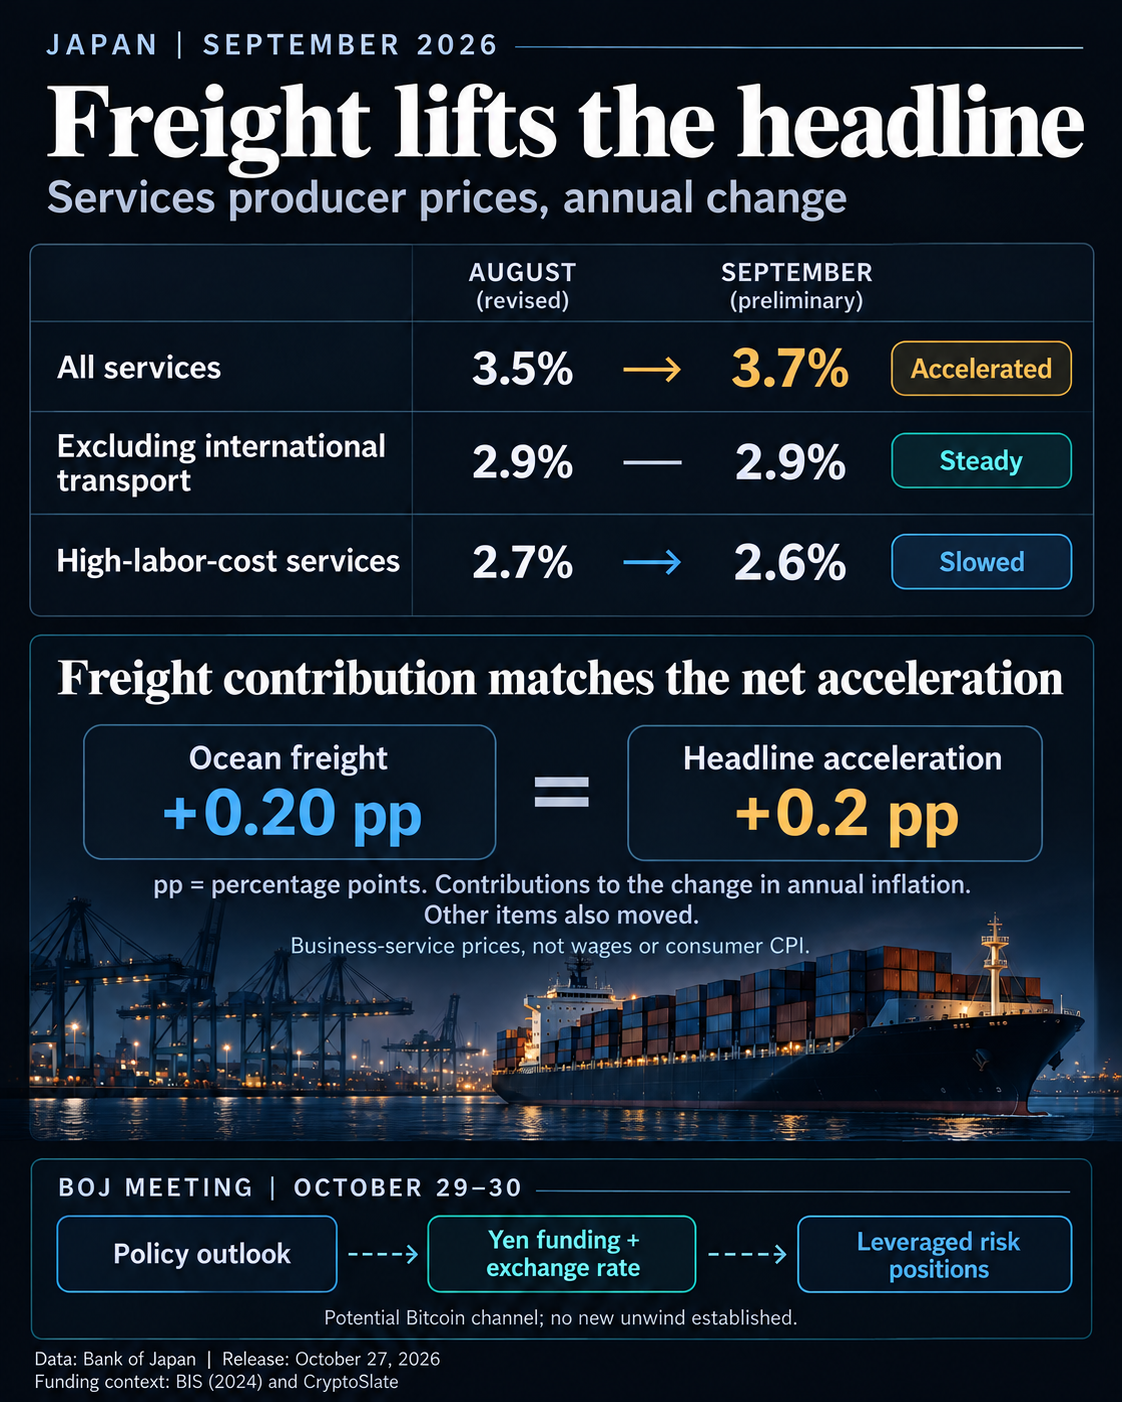
企業や政府に販売されるサービスを測る企業向けサービス価格指数(SPPI)では、労働コストの分類が従業員の賃金ではなく販売価格を追跡する。また、消費者インフレとも異なる。日銀の基調的なインフレの枠組みでは、労働需給の逼迫度、需給ギャップ、期待、賃金上昇率とあわせて、消費者物価がどの程度広範に上昇しているかを考慮する。
賃金に関する別のデータも、さらに別の側面を示している。10月23日に発表された8月の確報によると、従業員5人以上の事業所では、雇用形態全体で所定内給与が前年同月比3.8%増加した。
円資金調達の試金石
日銀は10月29日から30日にかけて会合を開き、政策声明と10月の展望レポートの「日銀の見解」部分は10月30日金曜日に公表される予定だ。9月18日の決定では、翌日物コールレートの誘導目標を1.25%程度とし、9月24日から適用するとした。日銀は追加利上げに向けた道筋を維持し、その時期とペースは経済活動、物価、金融環境、見通しに関するリスク次第とした。
借り入れた円で資金を調達しているポジションでは、予想以上に引き締まった政策の道筋により、資金調達コストが上昇する可能性がある。円高になれば、他の通貨から円建て債務を返済するコストも増える。こうした状況が重なれば、レバレッジをかけた投資家はリスクを減らさざるを得なくなり、ビットコインへのエクスポージャーに影響する可能性がある。
国際決済銀行(BIS)が2024年8月に発表した分析は、レバレッジをかけた株式や通貨のポジションの解消、デレバレッジ、証拠金要件の引き上げが、どのようにボラティリティを増幅し得るかを示している。この過去の事例は、現在の円建て資金調達によるビットコインのポジションを定量化するものでも、新たなポジション解消が起きていることを示すものでもない。
より説得力のある警戒材料となるのは、日本の短期金利の上昇を市場が織り込み、円高が進み、さらに複数のリスク資産でデレバレッジが独立して確認されるという組み合わせだ。円安や安定した資金調達環境であれば、この見方の根拠は弱まる。