
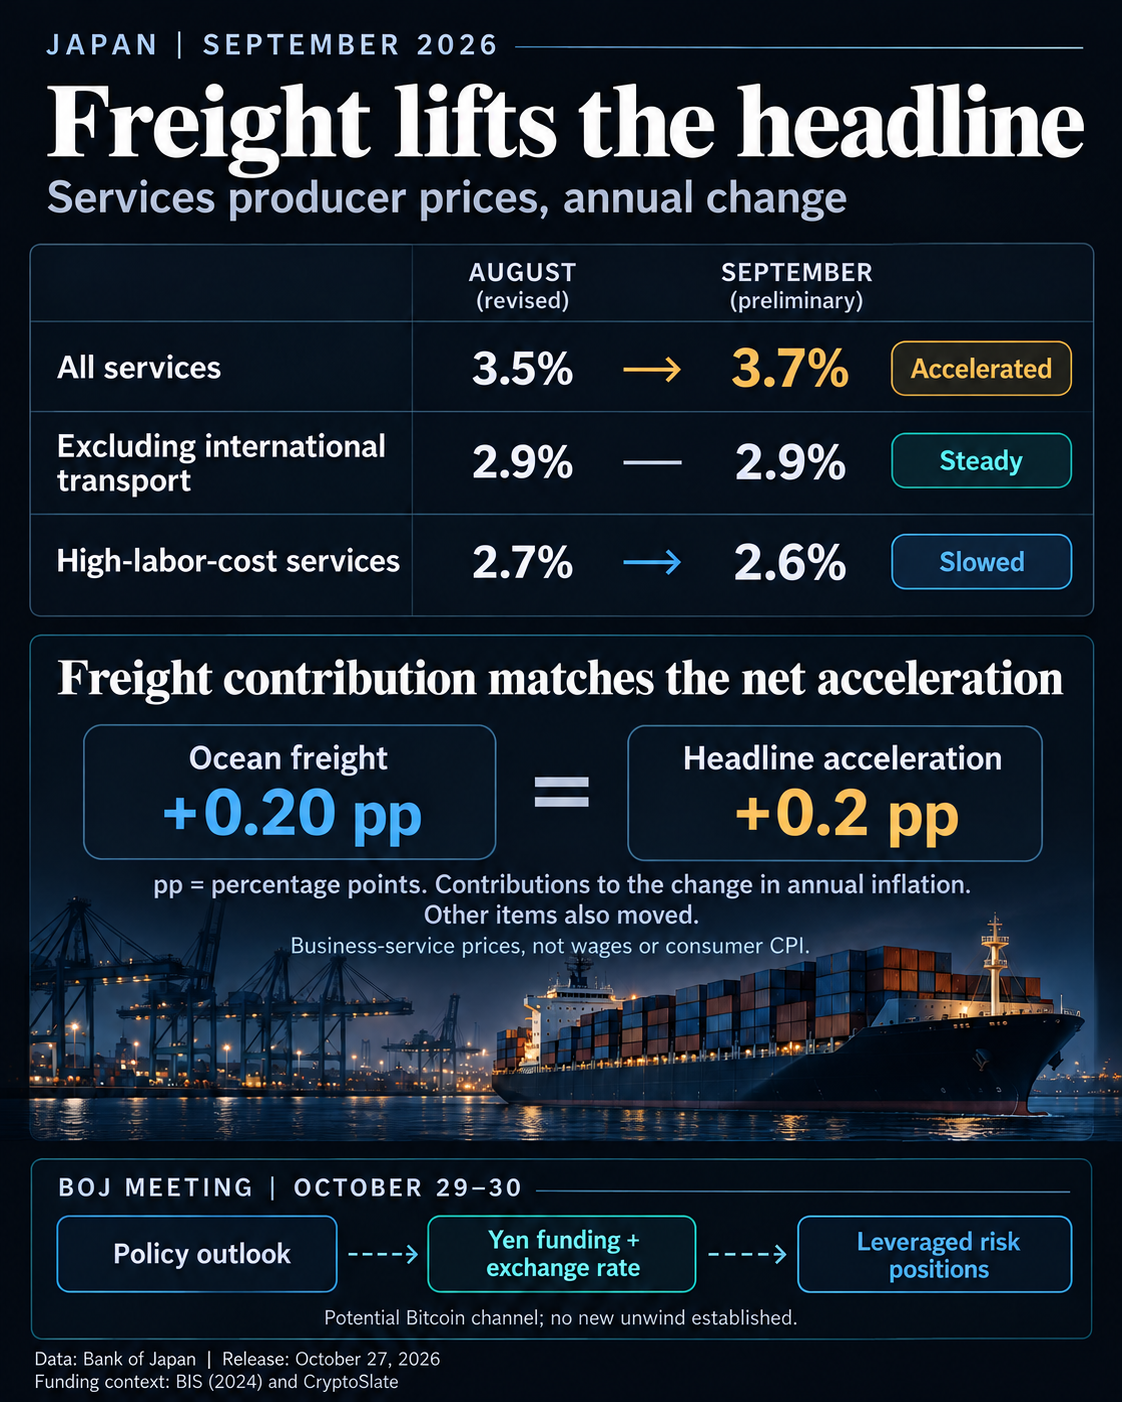
Индекс цен на корпоративные услуги (SPPI) отражает цены на услуги, продаваемые компаниям и государственным органам, поэтому его категория затрат на рабочую силу отслеживает отпускные цены, а не оплату труда сотрудников. Этот индекс также отличается от потребительской инфляции. В своей системе оценки базовой инфляции Банк Японии учитывает, насколько широко растут потребительские цены, наряду с напряженностью на рынке труда, разрывом выпуска, ожиданиями и ростом заработной платы.
Отдельные данные о зарплатах добавляют еще один аспект: окончательные результаты обследования рынка труда за август, опубликованные 23 октября, показывают, что регулярные денежные заработки выросли на 3,8% по сравнению с тем же периодом годом ранее среди всех категорий занятости в учреждениях, где работают не менее 5 человек.
Проверка устойчивости финансирования в иенах
Заседание Банка Японии пройдет 29–30 октября. Публикация заявления по денежно-кредитной политике и раздела «Взгляд Банка» октябрьского отчета о перспективах запланирована на пятницу, 30 октября. На заседании 18 сентября банк установил целевой уровень ставки овернайт по необеспеченным межбанковским займам примерно на отметке 1,25%; решение вступило в силу 24 сентября. Банк сохранил курс на дальнейшее повышение ставки, при этом сроки и темпы будут зависеть от экономической активности, цен, финансовых условий и рисков для прогноза.
Для позиций, финансируемых за счет заемных иен, более жесткий, чем ожидалось, курс денежно-кредитной политики может повысить стоимость финансирования. Укрепление иены также сделает погашение такого долга из других валют дороже. В совокупности эти условия могут вынудить инвесторов, использующих заемные средства, снизить риск, что потенциально может затронуть вложения в Bitcoin.
Анализ Банка международных расчетов за август 2024 года показывает, как сворачивание заемных позиций в акциях и валютах, сокращение доли заемных средств и повышение требований к марже могут усиливать волатильность. Этот исторический пример не дает количественной оценки текущих позиций в Bitcoin, финансируемых за счет иен, и не подтверждает, что сейчас началось новое сворачивание таких позиций.
Более убедительным предупреждением стало бы сочетание ожиданий рынка о повышении краткосрочных ставок в Японии, укрепления иены и независимо зафиксированного сокращения заемных позиций в рискованных активах. Ослабление иены или стабильное финансирование ослабили бы этот аргумент.