
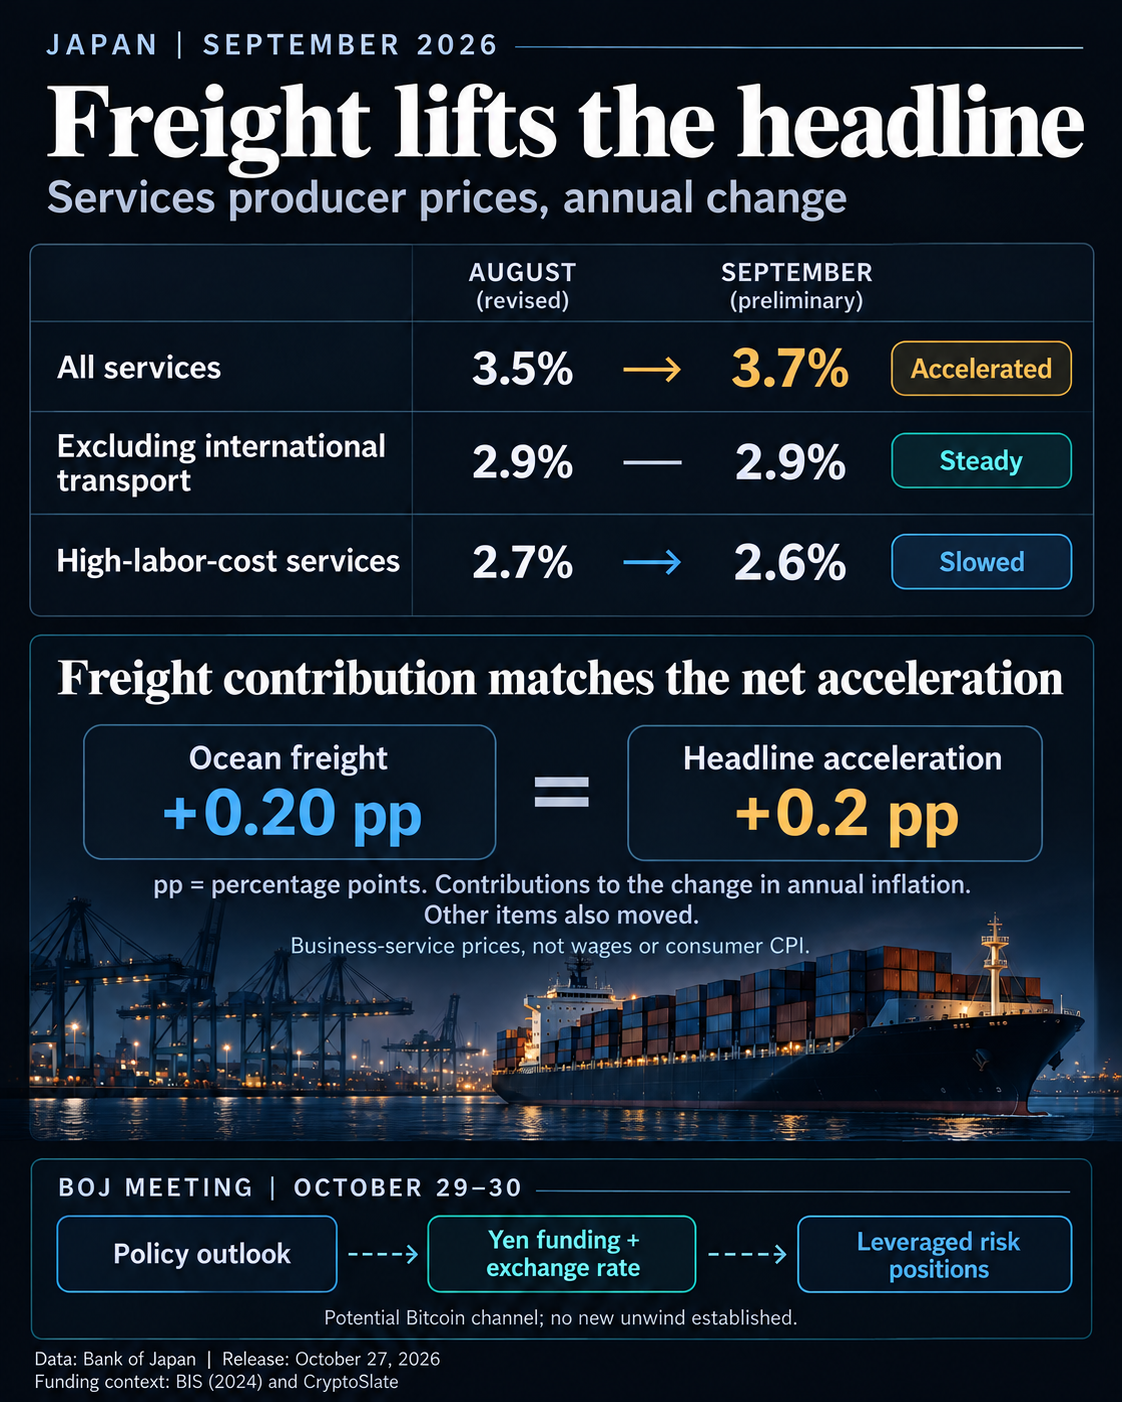
El SPPI mide los servicios vendidos a empresas y gobiernos, por lo que su agrupación de costos laborales refleja los precios de venta, no los salarios de los empleados. También es distinto de la inflación al consumidor. El marco del BOJ para evaluar la inflación subyacente considera cuán generalizadas son las alzas de los precios al consumidor, junto con la estrechez del mercado laboral, la brecha de producción, las expectativas y el crecimiento salarial.
Otros datos salariales añaden otra dimensión: los resultados finales de la encuesta laboral de agosto, publicados el 23 de octubre, muestran que los ingresos en efectivo programados aumentaron un 3,8% interanual en todos los tipos de empleo, en establecimientos con al menos cinco empleados.
La prueba de la financiación en yenes
El BOJ se reúne el 29 y 30 de octubre, y está previsto que el viernes 30 de octubre se publiquen su comunicado de política monetaria y la sección «Opinión del Banco» del Informe de perspectivas de octubre. En su decisión del 18 de septiembre, fijó el objetivo para la tasa de interés de las operaciones de dinero a un día en torno al 1,25%, con vigencia desde el 24 de septiembre. El banco mantuvo una trayectoria hacia nuevas subidas, cuyo momento y ritmo dependerán de la actividad, los precios, las condiciones financieras y los riesgos para las perspectivas.
Para las posiciones financiadas con yenes prestados, una trayectoria de política monetaria más restrictiva de lo esperado podría elevar los costos de financiación. La apreciación del yen también encarecería el reembolso de esa deuda con otras monedas. En conjunto, esas condiciones podrían obligar a los inversores apalancados a reducir el riesgo, lo que podría afectar su exposición a Bitcoin.
El análisis de agosto de 2024 del Banco de Pagos Internacionales ilustra cómo las liquidaciones de posiciones apalancadas en acciones y divisas, el desapalancamiento y el aumento de los requisitos de margen pueden amplificar la volatilidad. Ese ejemplo histórico no cuantifica las posiciones actuales en Bitcoin financiadas con yenes ni demuestra que se esté produciendo una nueva liquidación.
Una señal de advertencia más convincente combinaría la incorporación en los precios de mercado de tasas japonesas de corto plazo más altas, la fortaleza del yen y un desapalancamiento observado de forma independiente en distintos activos de riesgo. La debilidad del yen o una financiación estable debilitarían el argumento.