
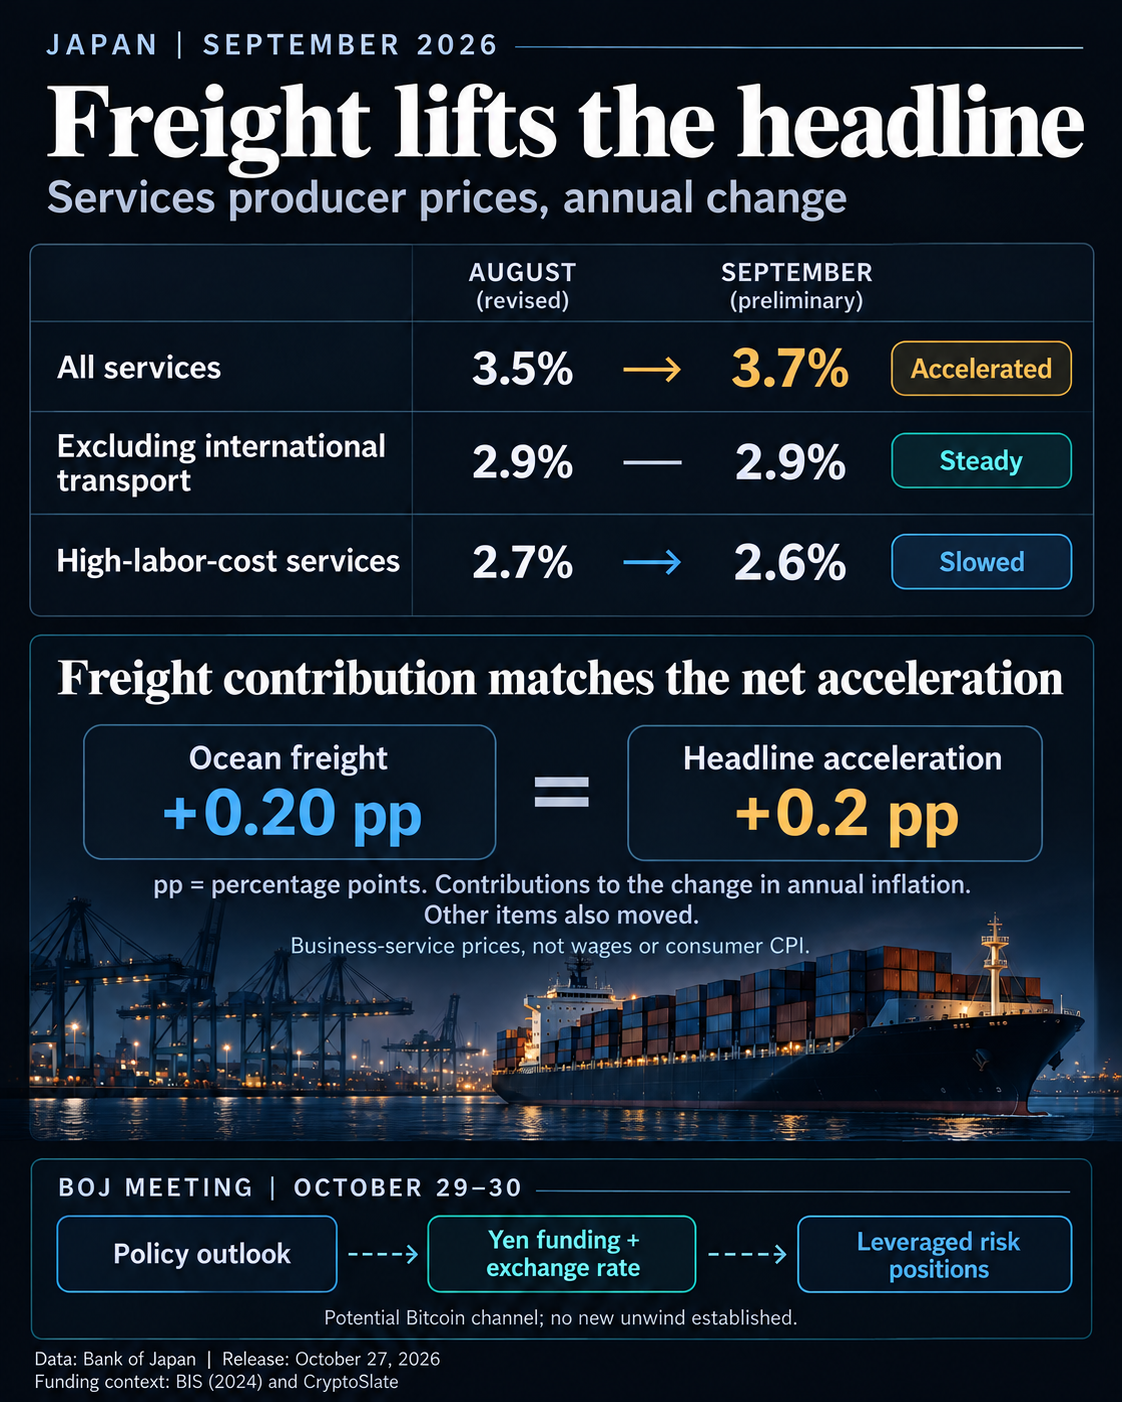
L’IPSP mesure les services vendus aux entreprises et aux administrations, de sorte que sa catégorie liée aux coûts de main-d’œuvre suit les prix de vente plutôt que les rémunérations des employés. Il est également distinct de l’inflation à la consommation. Le cadre de la BOJ relatif à l’inflation sous-jacente prend en compte l’étendue de la hausse des prix à la consommation, ainsi que la tension sur le marché du travail, l’écart de production, les anticipations et la croissance des salaires.
Les données salariales publiées séparément apportent un autre éclairage : les résultats définitifs de l’enquête sur le travail pour août, publiés le 23 octobre, montrent que les rémunérations en espèces prévues ont augmenté de 3,8 % sur un an, tous types d’emploi confondus, dans les établissements comptant au moins cinq salariés.
Le test du financement en yens
La BOJ se réunit les 29 et 30 octobre, et sa déclaration de politique monétaire ainsi que la section « Point de vue de la Banque » du Rapport sur les perspectives d’octobre sont prévues pour le vendredi 30 octobre. Lors de sa décision du 18 septembre, elle a fixé l’objectif du taux au jour le jour autour de 1,25 %, avec effet au 24 septembre. La banque a maintenu une trajectoire prévoyant de nouvelles hausses, dont le calendrier et le rythme dépendront de l’activité, des prix, des conditions financières et des risques liés aux perspectives.
Pour les positions financées par des emprunts en yens, une trajectoire de politique monétaire plus restrictive que prévu pourrait accroître les coûts de financement. Une appréciation du yen rendrait également cette dette plus coûteuse à rembourser avec d’autres devises. Ensemble, ces conditions pourraient contraindre les investisseurs ayant recours à l’effet de levier à réduire leur risque, ce qui pourrait affecter leur exposition au Bitcoin.
L’analyse d’août 2024 de la Banque des règlements internationaux illustre comment les dénouements de positions à effet de levier sur les marchés des actions et des devises, le désendettement et le relèvement des exigences de marge peuvent amplifier la volatilité. Cet exemple historique ne quantifie pas les positions actuelles en Bitcoin financées en yens et ne permet pas d’établir qu’un nouveau dénouement est en cours.
Un signal d’alerte plus convaincant associerait des marchés anticipant une hausse des taux japonais à court terme, un yen plus fort et un désendettement observé indépendamment sur les actifs risqués. Un yen faible ou un financement stable affaiblirait cette hypothèse.