
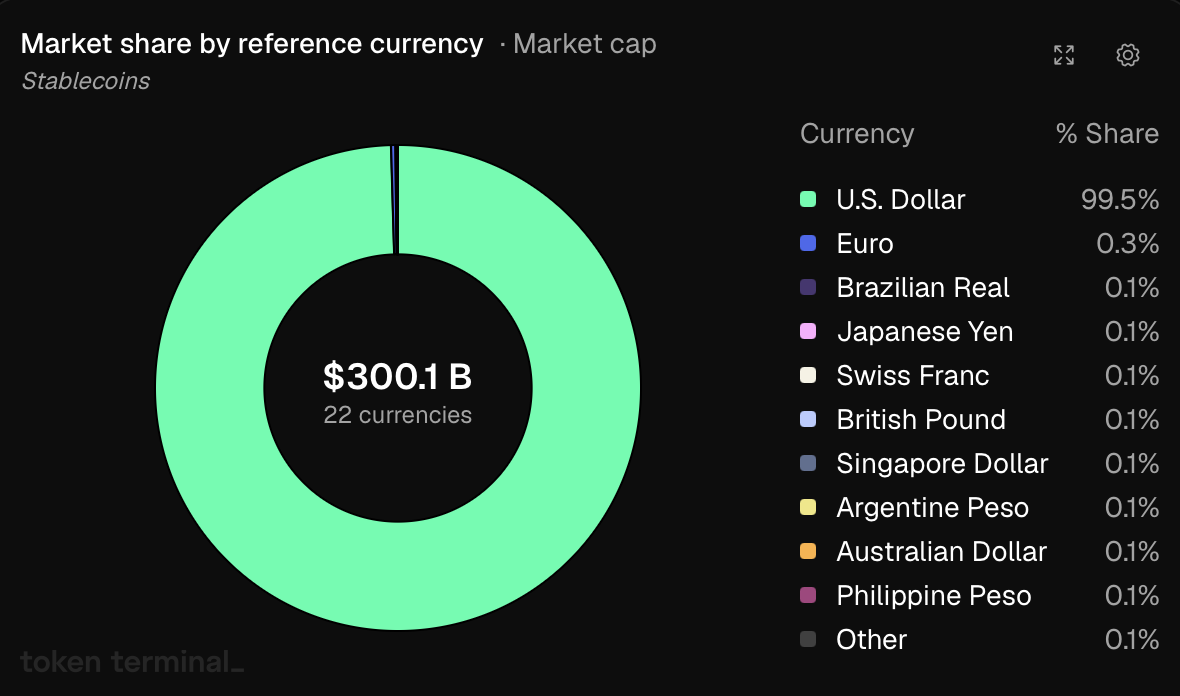
この成長にもかかわらず、セクターではドルが99.5%の市場シェアで圧倒的な地位を占め、ユーロ建てステーブルコインは0.3%で2位となっている。
ユーロ建てステーブルコインの供給量の82%を2つの発行体が保有
ユーロ建てステーブルコインのセクター内で資産別の時価総額を見ると、その内訳が決して幅広くないことは明らかだ。$EURCの市場シェアは62.6%、$EURCVは19.6%を占める。2つの発行体で供給量全体の82%にあたる。EURIは4.5%、EUReは3.9%で、残り22資産を合わせても6%未満だ。
ここで注視すべきなのは$EURCVだ。この資産は、ソシエテ・ジェネラルのデジタル資産子会社であるSG-Forgeが発行しており、同社はMiCAに基づきACPRから電子マネー機関の認可を受けている。ユーロ建てステーブルコイン全体の供給量の5分の1を、認可を受けた欧州銀行の子会社が保有する状況になった。ドル側にはこれに類するものはなく、TetherとCircleが引き続き市場を支配している。
成長のほぼすべてをEthereumが獲得
チェーン別の時価総額の成長を見ると、Ethereumが首位で、1月1日以降、4億6340万ドルから5億8870万ドルへと1億2500万ドル増加した。現在、同チェーンはユーロ建てステーブルコイン市場で圧倒的な69.4%のシェアを占める。Ethereumに次ぐのはSolanaで、市場シェアは14.7%。時価総額は9490万ドルから1億2490万ドルに増えた。2つのチェーンを合わせると1億5500万ドルとなり、実質的に今年の成長分のすべてにあたる。
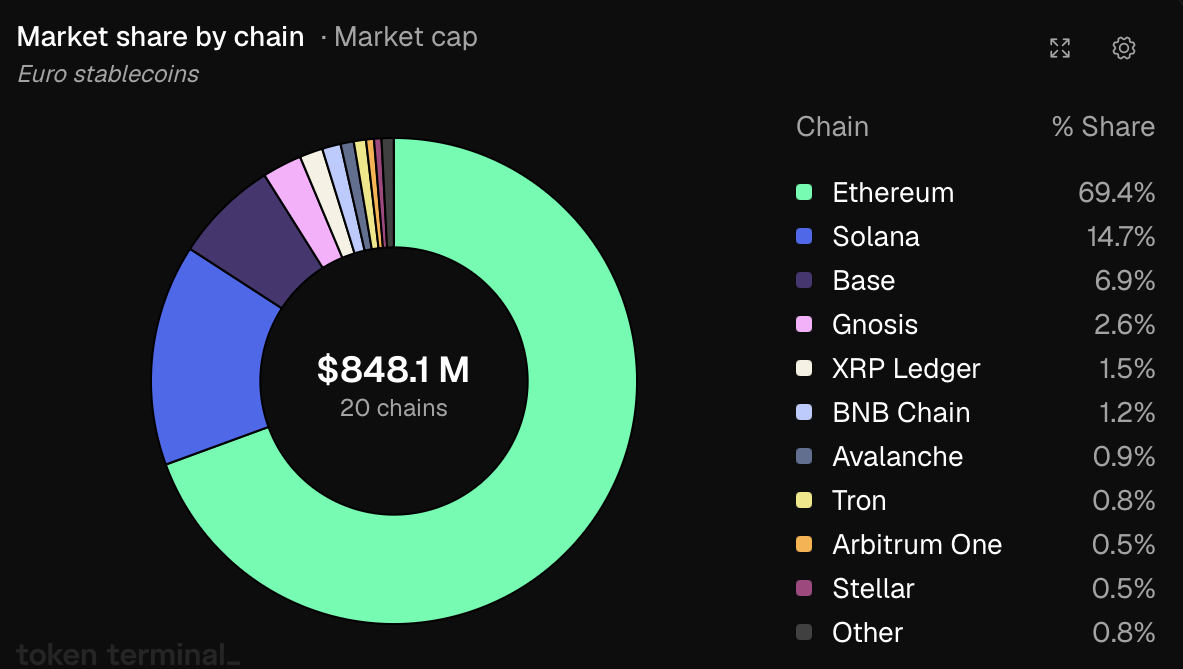
一方、Baseは7390万ドルから5870万ドルに減少した。Gnosisは数百万ドル増えて2230万ドルに達し、BNB Chainは410万ドルから1040万ドルに増加した。
新たに発行される規制準拠のトークンは、すでに機関投資家向けの流動性がある場所に流入している。
ドルの供給量は1月以降、変化なし
ドル建てセグメントは年初に2985億ドル近辺で始まり、現在は2987億ドルで、変化率は0.05%だ。GENIUS Actを追い風に2025年に拡大した市場で、8カ月間純成長がなかったことは、ひと休みしているというより、拡大の余地が尽きたことを示しているように見える。
これにより、ユーロの数字が実際に意味するものも捉え直される。市場全体が横ばいのなかで成長が起きており、これはカテゴリーの拡大ではなく、通貨間のシェア移動だ。
発行が需要を上回る
MiCAによって、欧州の銀行や認可を受けた電子マネー機関(EMI)にはトークンを発行する法的な道筋ができ、実際に発行が進んでいる。一方で、まとまった量のトークンを保有する理由はまだ生まれていない。オフショア市場では合成ドルへの需要が非常に大きく、それがそもそもドル市場を築いた。欧州の人々はすでにユーロを保有しており、DeFiのレンディングプールや無期限先物の担保では、ユーロ建ての取引ペアの流動性が薄いままだ。
この隔たりが埋まるまでは、ユーロ建てセグメントの成長をもたらすのは、ユーザーの需要ではなく発行体による供給だ。