
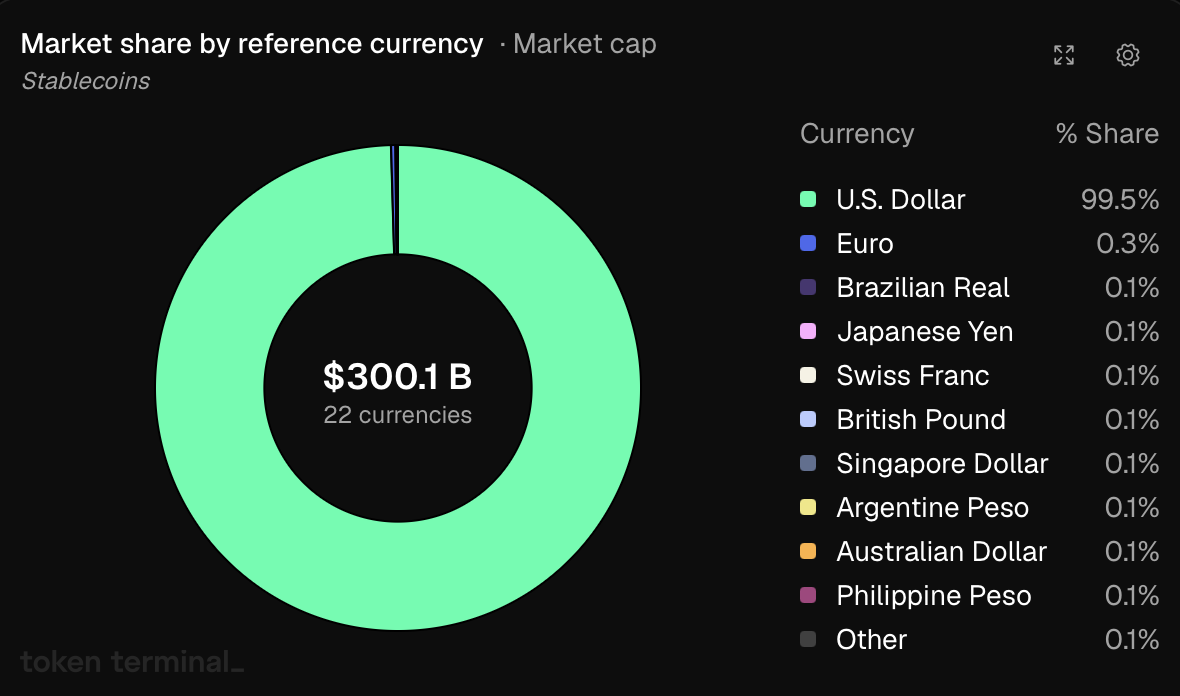
Malgré cette croissance, le dollar domine le secteur avec une part de marché de 99,5 %, tandis que les stablecoins en euros arrivent en deuxième position avec 0,3 %.
Deux émetteurs détiennent 82 % de l’offre de stablecoins en euros
En examinant la capitalisation boursière par actif dans le secteur des stablecoins en euros, il apparaît clairement que la répartition n’est pas très large. $EURC détient 62,6 % de part de marché, tandis que $EURCV en détient 19,6 %. Deux émetteurs représentent ainsi 82 % de l’offre totale. EURI en représente 4,5 %, EURe 3,9 %, et les 22 autres actifs réunis comptent pour moins de 6 %.
$EURCV est celui qu’il faut suivre de près. Cet actif est émis par SG-Forge, la filiale d’actifs numériques de Société Générale, qui détient l’agrément d’établissement de monnaie électronique délivré par l’ACPR au titre de MiCA. Un cinquième de l’offre totale de stablecoins en euros est désormais détenu par une filiale agréée d’une banque européenne. Rien de comparable n’existe du côté du dollar, où Tether et Circle continuent de dominer.
Ethereum a capté presque toute la croissance
En matière de croissance de la capitalisation boursière par blockchain, Ethereum arrive en tête, passant de 463,4 millions de dollars à 588,7 millions de dollars, soit une hausse de 125 millions de dollars depuis le 1er janvier. La blockchain détient désormais une part dominante de 69,4 % du secteur des stablecoins en euros. Derrière Ethereum, Solana détient une part de marché de 14,7 % et est passée de 94,9 millions de dollars à 124,9 millions de dollars. Ensemble, les deux blockchains représentent 155 millions de dollars de croissance, soit pratiquement chaque dollar de croissance enregistrée cette année.
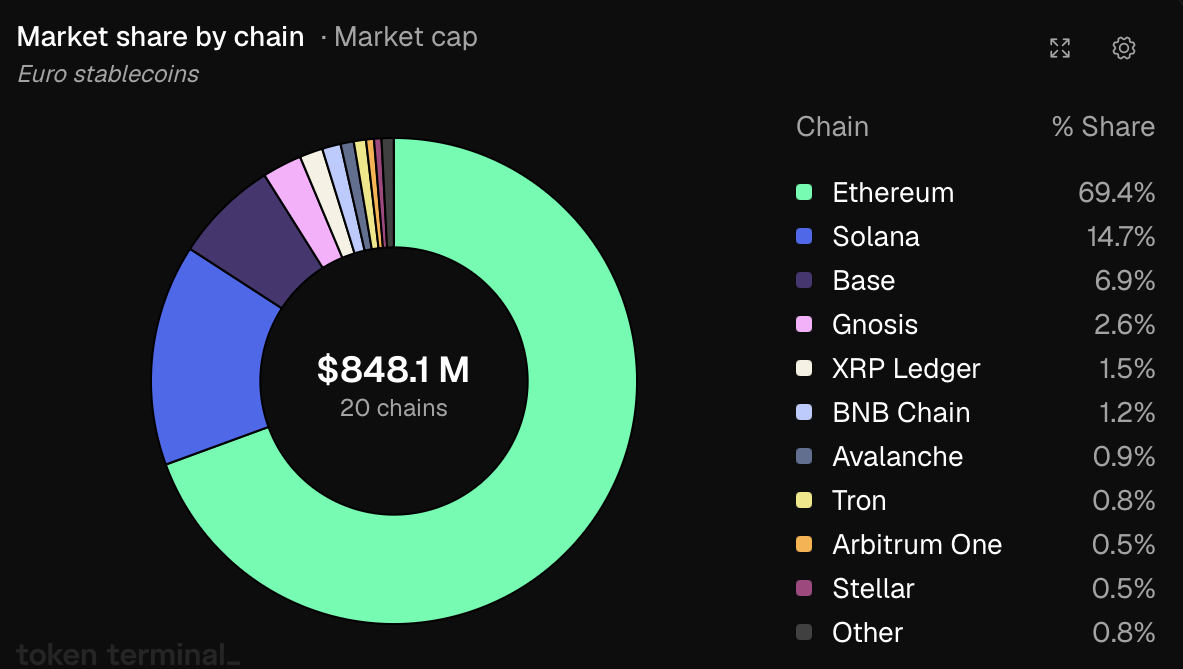
Base a suivi la trajectoire inverse, passant de 73,9 millions de dollars à 58,7 millions de dollars. Gnosis a gagné quelques millions pour atteindre 22,3 millions de dollars, et BNB Chain est passée de 4,1 millions de dollars à 10,4 millions de dollars.
Les nouvelles émissions conformes à la réglementation sont déployées là où se trouve déjà la liquidité institutionnelle.
L’offre de stablecoins en dollars n’a pas évolué depuis janvier
Le segment du dollar a commencé l’année autour de 298,5 milliards de dollars et s’établit désormais à 298,7 milliards de dollars, soit une variation de 0,05 %. Pour un marché qui a connu une expansion en 2025 dans le sillage du GENIUS Act, huit mois sans croissance nette ressemblent davantage à une expansion qui a atteint ses limites qu’à une simple pause.
Cela change la manière d’interpréter ce que signifie réellement le chiffre relatif à l’euro. La croissance a lieu au sein d’un marché qui stagne, ce qui correspond à un transfert de parts entre devises plutôt qu’à une expansion de la catégorie.
Les émissions progressent plus vite que la demande
MiCA a ouvert aux banques européennes et aux établissements de monnaie électronique agréés une voie légale pour émettre des jetons, et elles en émettent. Ce qui n’est pas encore arrivé, c’est une raison de détenir ces jetons en grande quantité. La demande offshore en dollars synthétiques est énorme et c’est elle qui a bâti le marché du dollar à l’origine. Les Européens détiennent déjà des euros, et les paires en euros restent peu liquides dans les pools de prêt de la DeFi et les garanties pour les contrats perpétuels.
Tant que cet écart ne se résorbe pas, le segment de l’euro croît parce que les émetteurs l’approvisionnent, et non parce que les utilisateurs en font la demande.