
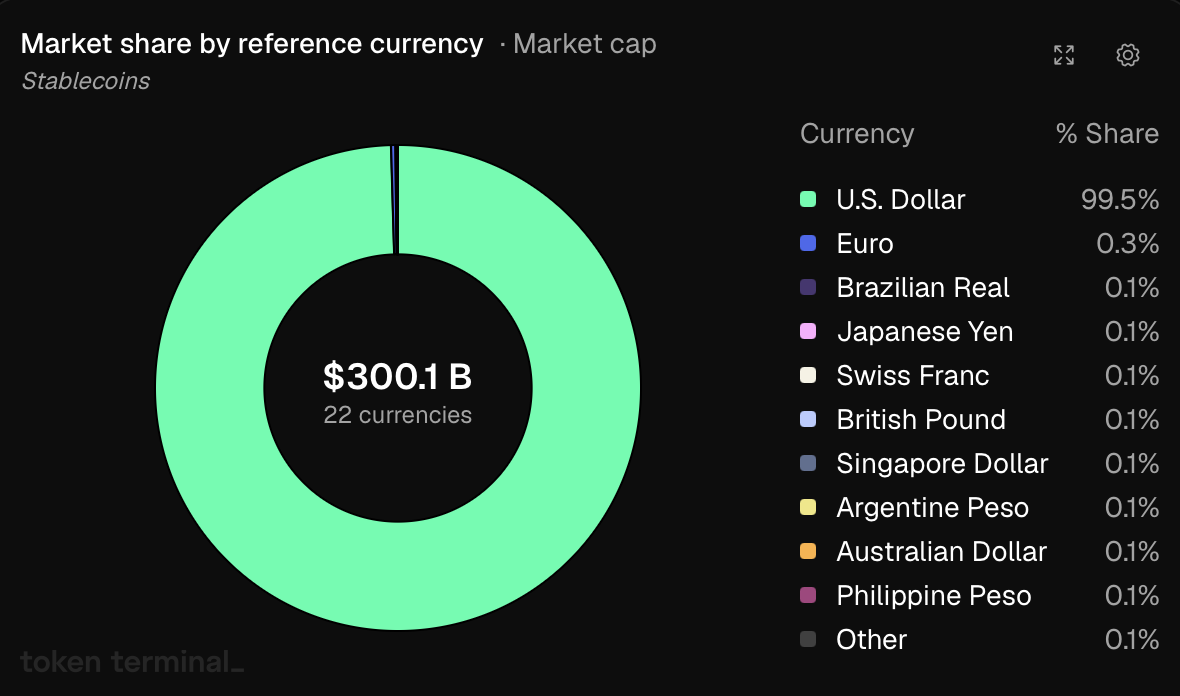
A pesar de este crecimiento, el dólar domina el sector con una cuota de mercado del 99,5 %, mientras que las stablecoins en euros ocupan el segundo lugar con un 0,3 %.
Dos emisores controlan el 82 % de la oferta de stablecoins en euros
Al observar la capitalización de mercado por activo dentro del sector de las stablecoins en euros, queda claro que la distribución no es muy amplia. $EURC tiene una cuota de mercado del 62,6 %, mientras que $EURCV tiene un 19,6 %. Eso representa el 82 % de toda la oferta en manos de dos emisores. EURI tiene un 4,5 %, EURe un 3,9 %, y los 22 activos restantes suman menos del 6 %.
$EURCV es el activo al que conviene prestar especial atención. Lo emite SG-Forge, la filial de activos digitales de Société Générale, que cuenta con la autorización de entidad de dinero electrónico de la ACPR en virtud de MiCA. Una quinta parte de toda la oferta de stablecoins en euros está ahora en manos de una filial de un banco europeo con licencia. No existe nada parecido en el ámbito del dólar, donde Tether y Circle siguen dominando.
Ethereum acaparó casi todo el crecimiento
En cuanto al crecimiento de la capitalización de mercado por cadena, Ethereum encabeza la lista: pasó de 463,4 millones de dólares a 588,7 millones de dólares, un aumento de 125 millones de dólares desde el 1 de enero. La cadena concentra ahora una cuota dominante del 69,4 % del mercado de stablecoins en euros. Detrás de Ethereum está Solana, con una cuota de mercado del 14,7 %, que pasó de 94,9 millones de dólares a 124,9 millones de dólares. Si se suman ambas cadenas, el total es de 155 millones de dólares, es decir, prácticamente cada dólar del crecimiento del año.
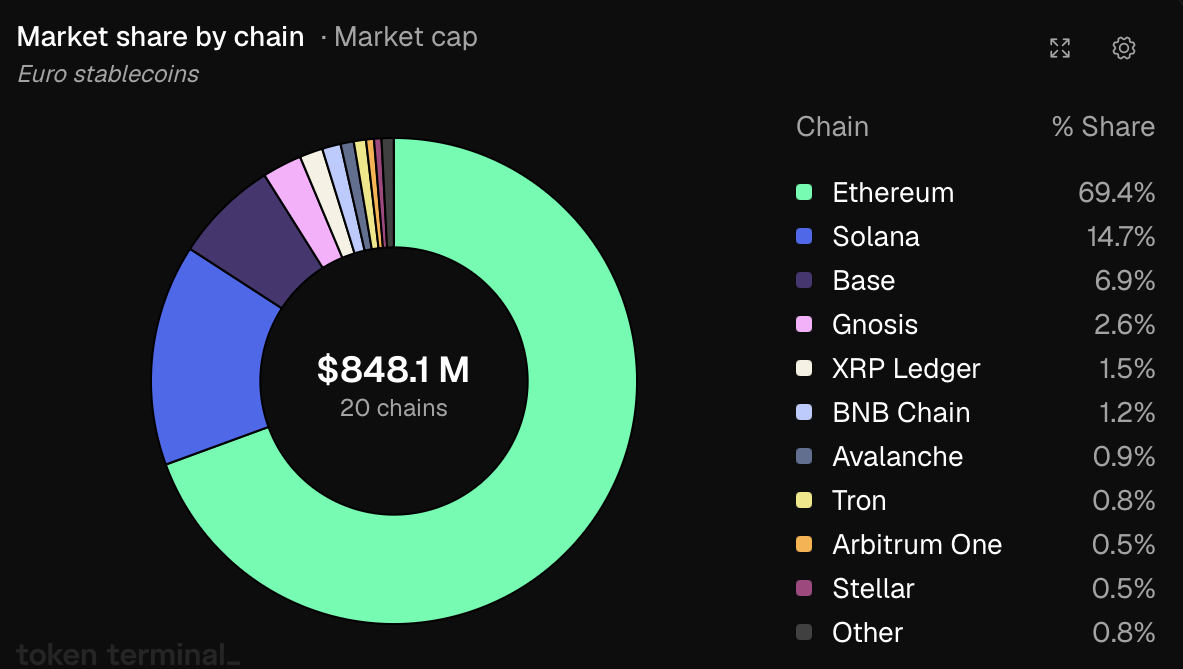
Base tomó el camino contrario: cayó de 73,9 millones de dólares a 58,7 millones de dólares. Gnosis sumó unos cuantos millones hasta alcanzar los 22,3 millones de dólares, y BNB Chain subió de 4,1 millones de dólares a 10,4 millones de dólares.
Las nuevas emisiones conformes con la normativa llegan allí donde ya se concentra la liquidez institucional.
La oferta en dólares no ha cambiado desde enero
El segmento del dólar comenzó el año cerca de los 298,5 mil millones de dólares y ahora se sitúa en 298,7 mil millones de dólares, una variación del 0,05 %. Para un mercado que pasó 2025 expandiéndose gracias a la GENIUS Act, ocho meses sin crecimiento neto parecen indicar que la expansión se ha quedado sin margen, más que estar tomándose un respiro.
Esto cambia la perspectiva sobre lo que realmente significa la cifra del euro. El crecimiento se produce dentro de un mercado estancado, por lo que se trata de un cambio de cuota entre monedas, no de una expansión de la categoría.
La emisión va por delante de la demanda
MiCA ofreció a los bancos europeos y a las EMI con licencia una vía legal para emitir tokens, y están emitiéndolos. Lo que aún no ha llegado es una razón para mantener esos tokens en grandes cantidades. La demanda extraterritorial de dólares sintéticos es enorme y fue lo que construyó el mercado del dólar desde el principio. Los europeos ya tienen euros, y los pares en euros siguen teniendo poca liquidez en los pools de préstamos DeFi y como colateral para perpetuos.
Hasta que se cierre esa brecha, el segmento del euro crecerá porque los emisores lo abastecen, no porque los usuarios lo estén solicitando.