暗号資産を読み解く。
NBTCNEWS

DeFi

NBTC Newsがお届けする、プロトコル、レンディング、DEX、ステーブルコイン、オンチェーン市場、リスク事象、規制に関する最新のDeFiニュース。

この版では最近の翻訳記事を掲載しています。過去の記事は英語版のアーカイブをご覧ください。 英語で読む

DeFi

既存のAaveローンにおけるLTVゼロの意味

同じローン、借入余力は減少 計算例として、価値が10,000ドルの担保資産1つと、すでに発生した利息を含む6,000ドルの債務を想定します。最大LTVを75%、清算しきい値を80%に設定し、Eモードによる調整はないものとします。これらは説明用の残高と設定であり、市場価格の提示ではありません。 以下の計算式と相互作用のルールは、2026年10月31日に確認した、当該市場にデプロイ済みのPool実装に基づいています。この単一担保の例では: - **現在のLTV = 債務 ÷ 担保価値。** 設定された最大値ではなく、実際のレバレッジを示します。 - **最大借入可能額 = 担保価値 × 最大LTV。** 追加の借入余力は、この金額から既存の債務を差し引いた額で、マイナスの場合は0です。 - **ヘルスファクター = 担保価値 × 清算しきい値 ÷ 債務。** 最大LTVではなく、清算しきい値を使います。 ここで、最大LTVだけをゼロに変更します。スナップショットの間に時間が経過しないものとし、価格、残高、清算しきい値は変えません。 LTVゼロで借入余力はなくなるが、ヘルスファクターは変わらない ローンの現在のLTVは60%のままです。借入可能額がゼロになっても、6,000ドルの債務が消えるわけでも、担保の価値がなくなるわけでもありません。この担保では追加の借入を支えられなくなったことを意味します。 したがって、ヘルスファクターが1を上回っていても、借入余力がゼロということはありえます。反対に、計算上の借入余力が正でも、必ず借りられるとは限りません。リザーブの上限、利用可能な流動性、その他の借入制限も適用されます。 ヘルスファクターを1未満に押し下げる要因は? **LTVをゼロにした後のスナップショット**を起点として、別々に2つの仮定上の変化を考えます。どちらの場合も、債務は6,000ドル、最大LTVはゼロのままです: - **担保価格の下落:** 同じ担保のオラクル価格が10,000ドルから7,000ドルに下落し、清算しきい値は80%のままとします。現在のLTVは約85.71%に上昇し、ヘルスファクターは`$7,000 × 0.80 ÷ $6,000 = 0.93`になります。 - **清算しきい値の引き下げ:** 担保価値は10,000ドルのままですが、清算しきい値が80%から55%に下がります。現在のLTVは60%のままで、ヘルスファクターは`$10,000 × 0.55 ÷ $6,000 = 0.92`になります。 どちらも、清算の境界となるヘルスファクターの1を下回ります。この点で、LTVだけをゼロにする変更とは異なります。清算には、清算人が実際に行動し、他のコントラクト上のチェックも通過する必要があります。借入上限が変更されると自動的に売却されるわけではありません。 また、ヘルスファクターが変わらなくても、担保の移動が制限されないとは限りません。債務が残っている間は、担保の引き出し、移転、担保設定の解除にヘルスファクターのチェックが適用されます。複数担保のポジションでは、デプロイ済みコードにより、LTVがゼロの担保が残っている間、LTVがゼロでない担保の取り出しも制限されます。LTVがゼロであることだけで、通常の債務返済が妨げられることはありません。 最後に、これらのスナップショットでは各変更の影響だけを見るため、債務を一定に保っています。The Defiantの既存USDTローンに関するガイドで説明されているように、変動金利の債務には引き続き利息が発生します。担保価格や清算しきい値が変わらなくても、債務残高が増えるとヘルスファクターは低下します。
DeFi

Mantle、DEXが34%増加し記録的な成長を祝う

市場スナップショット 現在、暗号資産市場全体の勢いはさまざまだが、Mantleの指標は際立っている。DEX取引高が9,900万ドルに急増し、DeFiのTVLが1億1,200万ドルに増加したことは、このプラットフォームの魅力を示している。さらに、トークン化された株式の供給増加は、従来型資産とブロックチェーン技術が融合するという状況の変化を反映している。この成長により、Mantleは進化する市場環境を乗り切るうえで有利な立場にある。 Mantleは、オプティミスティック・ロールアップ技術を利用して取引効率を高めるモジュラー型のイーサリアム・レイヤー2プロトコルとして運営されている。その主な役割は、分散型金融アプリケーションの利用を促進し、現実世界の資産のトークン化を可能にすることであり、DeFiエコシステムの重要なプレーヤーとなっている。 注目点 トレーダーは、特にDEX取引高と流動性指標に関するMantleの継続的な動向を注視すべきだ。この成長を維持できるかどうかは、今後の取引戦略に影響する可能性がある。さらに、Mantleがエコシステムを拡大するなか、競争の激しい市場で勢いを保つには、提携の可能性やユーザーの関与が重要となる。 この記事は情報提供のみを目的としており、金融アドバイスとみなされるべきではありません。

DeFi

Pendleの元本トークンは割引をどのように満期時のリターンに変えるのか

購入時の割引から償還まで 単位が重要です。PendleのPTに関するドキュメントでは、PT-ezETH($ETH)について、通常の償還条件では、1 PTは満期時に1 $ETH相当のezETHを表すのであり、**1 ezETHを表すのではありません**。$ETHは計算上の資産で、ezETHはその請求権を裏付けるトークンです。 仮に、残存期間が365日のときに**100 PTを95 $ETH相当額**で購入するとします。以下の価格、交換レート、コストはすべて例示であり、市場価格ではありません。通常どおり償還でき、裏付け資産が維持されると仮定します。 満期時の総価値は100 $ETH相当額で、95 $ETH相当の購入価格に対して5 $ETHの利益となります。つまり、**年間リターンは5.26%**です。Pendleの年率換算方法を使うと、計算上の1単位と引き換えに償還できるPTの利回りは次のとおりです。 **年率換算利回り = (1 ÷ PT価格)^(365 ÷ 残存日数) − 1。** 価格はPT当たりの計算上の単位で表す必要があります。したがって、償還価値に対する5%の割引は、購入コストに対する5%のリターンと同じではありません。同じ割引でも、期間が短ければ年率換算利回りは高くなりますが、総受取額が増えるわけではありません。 購入時のコストとして0.2 $ETHを仮定すると、総支出額は**95.2 $ETH相当額**になります。満期時に1 ezETHが1.10 $ETH相当の価値であれば、100 PTの請求権は約**90.91 ezETH**に相当し、コスト控除前の価値は100 $ETHです。償還時のネットワークコストを例として0.1 $ETH差し引くと、純価値は**99.9 $ETH相当額**となり、**4.7 $ETH相当額の利益**です。別の資産への交換は、基礎となる償還とは別の取引です。 早期売却では計算が変わる 次に、保有者が残存期間**182.5日**の時点で途中売却するとします。以下の台帳では、2つの早期売却シナリオで残存期間を同じにし、純価値を同一の初期支出額95.2 $ETH相当額と比較しています。早期売却の取引手数料とネットワーク手数料は0.5 $ETHとし、追加の価格インパクトはないと仮定します。 1回のPT購入に対する仮定上の3つの結果 市場で求められる利回りが上昇した場合、**PT当たり0.94 $ETH**という価格は、残りの約半年間で年率換算約**13.17%**を示します。100 PTを売却すると、退出コスト控除前の受取額は94 $ETH、純額は**93.5 $ETHとなり、総支出額に対して1.7 $ETHの損失**となります。 求められる利回りが低下した場合、**PT当たり0.99 $ETH**という価格は、年率換算約**2.03%**を示します。売却による受取額は退出コスト控除前で99 $ETH、純額は**98.5 $ETHとなり、3.3 $ETHの利益**となります。これらの年率換算利回りは、新しい価格における残存期間の満期リターンを示すものであり、当初の保有者が実現したリターンではありません。 残存期間が同じなら、求められる利回りが高いほどPT価格は低くなり、逆も同様です。ただし、時間も重要です。利回りが変わらなければ、償還までの期間が短いほど価格は高くなります。したがって、利回りの上昇が、当初の購入価格に対する損失を必ず意味するわけではありません。 実際に早期退出できるかは、流動性にも左右されます。プールの流動性が低い場合や大量に売却する場合は、価格インパクトやスリッページによって約定条件が悪化することがあります。Pendleはスワップ手数料を課し、その計算には満期までの時間が反映されます。同社のドキュメントによると、満期後の償還にはプロトコル手数料はかかりませんが、ネットワークのガス代は発生します。表示された年率換算利回りも参考価格も、それだけでは売却時の純受取額を確定できません。 固定単位はドル建て価値を保証しない $ETH建てで利益が出ても、$ETHが下落すれば、ドル建てでは損失になりえます。基礎となるトークン自体にもリスクがあります。Pendleは、利息を生むトークンの為替レートが記録された最高値を下回ると、満期時のPT償還額が通常の計算上の単位額を下回る可能性があると警告しています。 資産リスクに加えて、コントラクトリスクもあります。SkyはPendleプロトコルのリスクをsUSDSのリスクとは別に開示しており、Pendleはサードパーティのコントラクトに関するリスクを警告しています。満期まで保有すれば途中の市場価格で売却する必要はなくなりますが、こうしたリスクがなくなるわけではありません。満期後もPTは償還できますが、保有者にそれ以上の利回りは発生しません。

DeFi

レートリセット後、SwellがswETHとrswETHの出金停止を解除

Xから投稿を読み込み中… Xで投稿を見る Swellは、リキッドステーキング用にswETH、リキッドリステーキング用にrswETHを提供している。これらのトークンが表す$ETHの価値は、流通市場での取引価格ではなく、プロトコルの交換レートによって決まる。 swETHコントラクトが現在返すのは、トークンあたり約1.1334 $ETHで、Swellの事後分析で報告された水増し後の1.20297 $ETHから低下した。rswETHコントラクトが返すのは約1.0828 $ETHで、1.13768 $ETHから低下した。 The DefiantがSwellのアプリに表示された丸め済みのレートを使って算出したところ、これらのレートはそれぞれ水増し後の水準を約5.8%、約4.8%下回る。Swellは、インシデント発生中に行われた出金請求には正しいレートで支払うとしている。 リセットによって担保リスクも変化する。修正に先立ち、SwellはMorphoのmsETH/rswETH市場の借り手に対し、rswETHのレート低下によりローンが清算に近づくと警告した。また、同市場のキュレーターはMetronomeであるとし、第三者市場は独自に価格設定とリスクパラメーターを定めると説明した。 プロトコルは、再価格設定キーのインシデントを受けて入金と出金を停止していた。事後分析でSwellは、攻撃者が侵害された運用キーを使い、10月21日から22日にかけて虚偽の残高報告を送信し、両トークンのレートを水増ししたと述べた。Swellによると、いずれのトークンを裏付ける$ETHも移動されておらず、水増し後のレートで出金が支払われることもなかった。 不足分を受け取った預け入れ者への補償 それでも、換算レートが高すぎたため、預け入れ者は預け入れた$ETHに対して受け取るトークンが少なかった。Swellによると、20のアドレスが影響を受け、不足分は合計で約0.25 $ETHに上り、各預け入れ者に不足分を補償すると約束した。 11月1日の更新では、補償は翌週中に行われるとしている。支払いに使う資産や請求手続きについては明らかにしなかった。

DeFi

Uniswap v3のポジションが価格範囲外になると何が起きるのか?

この例では、$USDCが1ドルのままと仮定し、Uniswap v3の準備金方程式を用い、ティックの丸めを無視しています。流動性は変わりません。手数料は別扱いで、未回収かつ再投資されていません。以下のドル換算額は説明のための仮定であり、価格時点や利回り予測から計算したものではありません。表には取引コストを含めていません。 | 段階 / $ETH価格 | 元本トークン | アクティブか | 請求可能な手数料、ドル換算 | 手数料込みのLP合計 | 保有し続けた場合の保有資産 | | --- | --- | --- | --- | --- | --- | | 当初、価格範囲内 / 2,500ドル | 0.4 $ETH + 1,200 $USDC | はい | 0ドル | 2,200ドル | 2,200ドル | | 上限超え / 4,900ドル | 0…

DeFi

MapleのsyrupUSDCとsyrupUSDTを解説:リターン、リスク、退出方法

3つのトークン、それぞれ異なる権利 公開情報に基づく比較、2026年11月1日(ET)時点で確認。ポートフォリオの分類と以下の担保は、Mapleが記載しているものであり、変更される可能性がある。 出典:Mapleのリスク開示、出金ガイド、syrupUSDCダッシュボード、syrupUSDTダッシュボード、$SYRUPのページ。 Mapleは自社の融資戦略を過剰担保型と説明している。借り手は、融資額を上回る価値があることを意図した資産を差し入れる。また、開示情報では、現物価格と先物価格の差からリターンを得ることを目指す先物ベーシス取引や、分散型金融プロトコルへの流動性供給など、補完的な戦略も認められている。リターンは変動するものであり、現金残高に対する約束された利息ではない。 商品ダッシュボードに記載されているのは融資契約であり、借り手の法的な氏名ではない。これらの表からは、借り手の身元や、融資ごとの契約の全容は分からない。 $SYRUPは、Mapleとの経済的なつながりが異なる。同社はプロトコル収益をトークンの買い戻しに充てているが、そうした購入は「配当、分配、利益分配、または保証されたリターンではない」と述べている。これらはsyrupUSDCやsyrupUSDTの保有者に付与される利息ではない。 The Defiantによる$SYRUPのパフォーマンス報告と買い戻しに関する報道は、このガバナンストークンを対象としている。同社の背景については、ConvergeにもMapleのCEO兼共同創業者、Sid Powellへのインタビューが掲載されている。 償還は市場での売却とは異なる Mapleの出金ガイドによると、syrupUSDCとsyrupUSDTの出金申請はキューに入り、処理されるまで利息が発生し続ける。流動性が確保され次第、申請順に支払いが行われる。 同社の法的リスク開示には、「出金期間の最長日数は保証されない」と記されている。融資に問題が生じて評価損が計上された場合や、債務不履行が発生した場合、出金待ちの資産であっても価値が下がる可能性がある。 一方、市場での売却では、利用可能な価格でトークンを別の買い手または取引所のプールに移転する。MapleはsyrupUSDCの売り手に対し、手数料とスリッページ、つまり予想価格と実際の受取価格との差について明示的に警告している。売却なら償還キューを避けられるが、プールの会計上の価値で退出できるとは限らない。 担保があっても損失はなくならない。Mapleは、担保価格が急落した後では清算による収入が不足する可能性があり、プールの損失は貸し手の間で比例配分されると警告している。同社の開示によれば、貸し手が請求できる範囲は、該当する分別管理ポートフォリオの資産に限られる。 利用にも制限がある。Mapleの管轄区域に関する規則では、米国やオーストラリアなどが対象外となっており、インターフェースの利用規約では追加情報や書類の提出を求めることも認められている。公開されている商品説明から、特定の保有者が契約上の利用資格を持つことや、償還を利用できることが保証されるわけではない。

DeFi

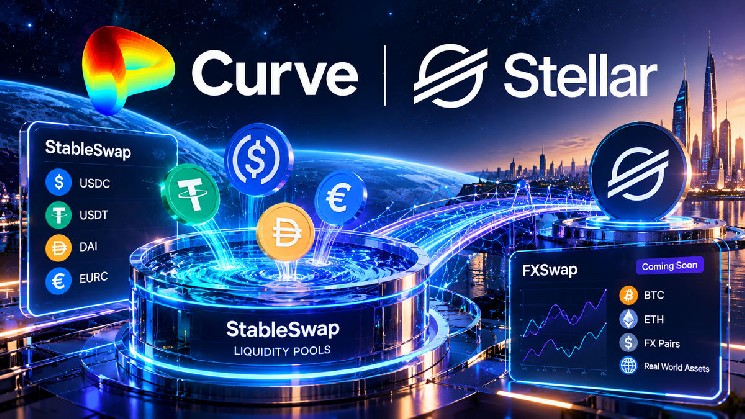
Curve Finance、StableSwapのAMM技術をStellarメインネットのエコシステムに拡大

StableSwapは、同じ通貨にペッグされたステーブルコイン、ビットコインのトークン化版、合成暗号資産など、価格が密接に連動する資産間の取引を促進するために設計された自動マーケットメーカー(AMM)です。 Curve、トークン化資産市場の拡大を目指す 今回の展開の一因には、金融機関がEVMネットワーク以外でもCurveの技術を利用することに関心を寄せていることがある。 Curve Financeの創設者、Michael Egorov氏は、同プロトコルはサービスへの需要を確認した後、他のブロックチェーンの検討を始めたと説明した。Egorov氏によると、StellarはEthereumの開発者にとって比較的なじみやすい環境を提供し、機関投資家から強い関心を集めている。 StableSwapのプールは、レンディングアプリケーションやその他の金融サービスが、清算時に担保を売却したり、ユーザーがポジションを解消するのを支援したりするためにも利用できる。 ただし、こうした機能には十分な流動性が必要となり、関係するアプリケーションは同プロトコルのプールを統合する必要がある。 資産発行者はこのインフラを利用して、Stellar上に取引市場を構築できる。Stellarはすでにステーブルコインやトークン化資産をサポートしており、Franklin Templetonのトークン化マネー・マーケット・ファンドも含まれる。 Stellarは送金サービスのMoneyGramにも利用されている。 Stellar Development FoundationのCEO兼エグゼクティブディレクター、Denelle Dixon氏は、ユーザーにはステーブルコインやトークン化資産を効率的に交換する方法が必要だと述べた。Curveの統合により、開発者はそうした市場を構築するためのインフラを利用できるようになる。 FXSwapは監査完了後にStellarへ導入 同プロトコルはまた、FXSwapをStellarに展開する計画だと発表したが、開始日は明らかにしていない。このツールは、セキュリティ監査の完了後に導入される。 価格が密接に連動する資産向けに最適化されたStableSwapとは異なり、FXSwapでは、互いに対する価値が変動する金融商品を取引できる。 これには、価格変動の大きい暗号資産ペア、外国為替取引、評価額の異なる実世界資産の市場が含まれる。 発表で引用されたDeFiLlamaのデータによると、同プロトコルの現在の預かり資産総額(TVL)は約12.7億ドル。

DeFi

SparkLend、利用率が約96%で推移するなか、利用可能なUSDTは1195万ドル

週の初めには、流動性の状況はさらに逼迫していた。Sparkは10月29日、$USDTの供給APYが「今週18%超に達した」と述べ、利用率は99%を超えていた。これらは変動する年率であり、供給者が預け入れた時点で固定される利回りではない。 引き出しも金利を動かす 利用率を変えるのは借り入れだけではない。10月28日の取引記録によると、Spark独自のLiquidity Layerは米国東部時間08:57:59に、SparkLendから1452万$USDTを引き出した。この取引では、リザーブの金利も更新された。 Sparkのドキュメントによると、同社のLiquidity Layerは、借入金利、利用率、他のプラットフォームでの保有状況に基づき、$USDT、USDC、USDSをSparkLendに出し入れする。そのため、引き出し可能なバッファーは、借り手の返済やユーザーの預け入れだけでなく、資金の配分にも応じて変動する。 今回の動きに先立ち、10月初めには$USDTがAaveから別途移動していた。The Defiantが先に報じたところによると、1つのウォレットが10月5日と6日、米国東部時間に2回に分けて、Aave V3からSpark Savingsへ1億5000万$USDTを移した。 これらの預け入れ先はSparkLendではなく、Sparkの$USDT貯蓄ボールトだった。Spark SavingsはLiquidity Layerを通じて資金を運用し、ガバナンス管理下にある預金者向け利回りは、SparkLendの借り手が支払う金利とは別のものだ。

DeFi

Fluid、カスタム担保と債務レンジを備えたDEX v2ベータ版を公開

ベータ版インターフェースには、$USDC/$ETH、$USDC/$USDT、WBTC/$USDCの担保ペアが表示されている。新規プールの作成は引き続き無効になっており、チームは、より広範な一般公開に先立ってDEX v2のスワップ機能を統合中だとしている。 Xの投稿を読み込み中… Xで投稿を見る 担保と債務のカスタムレンジ Fluidの既存DEXではすでに、ユーザーが担保と債務を取引流動性として活用できる。v1の設計では、自動でリバランスする単一のレンジを採用している。Smart Collateralは、ローンの担保として使われる一方で、貸付金利と取引手数料を得られる。また、Smart Debtは取引手数料を得て、借入コストを相殺する。 v2の設計では、担保側と債務側の両方に、それぞれ個別に選択できるレンジが追加される。流動性提供者は、選択した価格帯にSmart Collateralのポジションを集中させながら、貸付金利を得て、担保として利用し続けることができる。借り手は、Smart Debtを通じて借り入れた資産を使い、レンジ注文を作成できる。 Fluidは、DEXとのやり取りに使うカスタムロジックや自動化機能であるフックに加え、組み込みの動的手数料またはカスタム手数料アルゴリズムも挙げている。同社のオンチェーン指値注文は、約定を待つ間に貸付金利を得られるよう設計されている。エンジンは、FluidのLiquidity Layer上にある単一の共有コントラクトを通じて稼働する。 DefiLlamaから取得した10月29日時点のデータによると、今回の展開の基盤となる取引所では、直近30日間の取引高が約38.4億ドルに達した。この数字はFluid DEX全体を対象としており、新しいベータ版だけのものではない。 Fluidは、Solana上のJupiter Lendを支えるインフラも提供している。8月の更新情報では、JupiterのSmart Vaultsが同じSmart CollateralとSmart Debtのアーキテクチャを使用していると説明されていた。その後、この関係はJupiter LendとFluidを通じたUSDGOの取引流動性にも広がったと、The Defiantは以前報じている。 DEX v2について、Fluidのベータ版ページによると、チームは「今後数週間以内」の一般公開に向けて、セットアップ全体の検証を進めている。

DeFi

STRCxが5000万ドルの節目を突破し、過去最高値を更新

価格動向の分析 暗号資産市場全体が引き続き方向感の入り混じったシグナルを示すなか、PendleによるSTRCxの達成は重要な時期に訪れた。このトークンのパフォーマンスは、多くの他のアルトコインで見られる横ばい取引とは対照的だ。この節目は、DeFi分野におけるPendleの影響力の拡大を示すだけでなく、市場の進化に伴うさらなる拡大と革新の可能性も示している。 Pendleは、利回りを生む資産のトークン化に特化した分散型金融プロジェクトで、ユーザーが流動性を引き出せるようにしている。STRCxが最近達成した節目は、プラットフォームの採用拡大と市場での存在感を示し、新興のDeFi分野で有利な位置づけを確立している。この成長の背景には、革新的な金融ソリューションと流動性管理に関心を寄せるコミュニティがある。 トレーダーが次に注目する点 今後、トレーダーはPendleとそのSTRCxトークンをめぐる動向を注視すべきだ。重要な節目を迎えたことで、流動性とユーザーの関与を高める新たな提携や商品提供につながる可能性がある。投資家は、特に現在の市場心理が入り混じる状況のなか、より多くのユーザーがPendleのDeFiソリューションを利用するにつれて起こりうる価格変動にも注目するかもしれない。 この記事は情報提供のみを目的としており、金融アドバイスを構成するものではありません。

DeFi

Chainlink、Folioの革新的なDeFi取引向けF-Poolsを支える

Token Metrics 現在、Chainlinkの取引高は確認できず、トレーダーが慎重に様子を見ている時期であることを示しています。しかし、新たな取引機会への関心が高まるなか、F-Poolsの登場によってこの状況は変わる可能性があります。市場が進化を続けるなか、こうした商品へのChainlinkの技術の統合は、ChainlinkとDeFi市場全体の双方で、活動や関心の高まりにつながる可能性があります。 Chainlinkは、外部データフィードを提供することでスマートコントラクトを支える分散型オラクルネットワークです。F-Poolsの導入により、FolioはChainlinkの技術を活用し、成長するDeFi市場で提供するサービスを強化しています。この連携は、効果的な取引戦略に不可欠な、信頼できるデータソースを分散型アプリケーションに統合する動きが広がっていることを反映しています。 トレーダーが次に注目すること トレーダーは、F-Poolsの採用率と、それがDeFiエコシステム全体に与える影響を注視すべきです。Folioが導入した革新的な機能により、取引高やChainlinkの機能への関心が高まる可能性があります。DeFiにおける合成取引の選択肢が今後どのように展開するかを見極めるには、市場の反応やFolioによるその後の動向を監視することが重要です。 提供される情報は情報提供のみを目的としており、金融アドバイスとみなされるべきではありません。

DeFi

Jupiter Earnの流動性逼迫で、ユーザーは出金再開を待つ

流動性を補充し、出金を可能にするため、ユーザーには資金の預け入れまたはローンの返済が促されています。こうした対応は状況を安定させる手段として示されており、出金再開は流動性の改善にかかっています。 Binanceが市場の懸念を強めるも、直接の原因ではない 最近のBinanceの事案は暗号資産市場全体の懸念を強めましたが、@SolanaFloorの投稿は、それがJupiter Earnの問題の直接的な原因だとは述べていません。この区別により、同プラットフォームの出金問題と、それを取り巻く広範な市場の緊張とが切り分けられています。 Jupiter Earnの報告された取引高はゼロで、市場活動の低さとトレーダーの慎重姿勢を示しています。投資家がボラティリティの中で警戒を続けるなか、市場全体でも取引活動が低下しています。 貸し借りによってJupiterは市場変動の影響を受ける Jupiterは、ユーザーが暗号資産を貸し借りできる分散型金融プラットフォームとして運営されています。市場の変動は流動性に影響を及ぼす可能性があり、変動の激しい時期には資金の利用可能性が運営上の重要な懸念となります。 Jupiter Earnの流動性逼迫は、ユーザーが出金再開を待つなか、流動性管理にかかるこうした圧力を反映しています。 出金再開は流動性の安定化次第 出金の再開は、ユーザーによる預け入れとローン返済を通じて流動性が安定するかどうかにかかっています。これらは、利用可能な資金の回復を支えるものとして具体的に挙げられたユーザーの行動です。 トレーダーには、より広範な暗号資産市場の動向とあわせて、Jupiter Earnの流動性状況を注視することも促されています。ユーザーにとって当面の問題は引き続き出金へのアクセスであり、流動性を回復する手段として預け入れと返済が挙げられています。 記事は人工知能の支援を受けて作成され、編集チームによる確認を経ています。

DeFi

Aaveが市場を再開、9資産のLTVはゼロに据え置き

ローン・トゥ・バリュー比率がゼロの場合、対象資産を担保にした借り入れはできませんが、対象資産そのものを借りることはできます。LlamaRiskによると、ユーザーは対象トークンの供給、引き出し、借り入れ、返済を再び行えるようになりましたが、これらのトークンを新たな借入余力を生み出す担保として利用することはできません。 市場再開が借り手に意味すること V3の借り手については、LTV制限がゼロになっても既存の清算しきい値は変わらないため、それ自体ではポジションの健全性を示す指標であり、清算までの余裕を表すヘルスファクターに影響しません。LlamaRiskによると、V4の借り手は、特定の操作によって新たな担保係数ゼロの設定に移行するまで、既存の担保設定が維持されます。 担保としての借入余力がゼロであることの意味 LlamaRiskによると、この措置の撤回により、9資産の除外を維持しながら、大半のV3リザーブのLTVが元に戻ります。再開の対象となるのは、凍結対応で対象となった以下の市場です。 - **V3:** Ethereum CoreとPrimeに加え、Arbitrum、Avalanche、Base、BNB Chain、Celo、Gnosis、Ink、Linea、Mantle、MegaETH、Monad、Optimism、Plasma、Polygon、X Layer。- **V4:** Ethereumのメインスポーク、Avalancheスポーク、トークン化株式向けのBaseスポーク、Arcスポーク。 LlamaRiskによると、許可制のHorizon RWA市場は引き続き稼働していました。 Aaveが市場を凍結した理由 LlamaRiskは、エクスプロイターのクラスターに属するウォレットが10月29日にAave V3 Ethereum Coreで6000万$USDTを供給し、1万9762 WETHを借り入れたと報告しました。当時の価値は約4460万ドルでした。同社は、このポジションは過剰担保で、通常どおり清算の対象だったと説明しました。 リスク管理プロバイダーによると、エクスプロイターが資金を上場済みのいずれの資産にも交換できるため、広範囲の凍結を選びました。凍結により新たな入金と借り入れはできなくなりましたが、引き出し、返済、清算は継続しました。Aaveは、コントラクトに影響はなく、ポジションは引き続き完全に担保されていたと述べました。 市場の再開によって、以前の借入余力がすべて戻るわけではありません。LlamaRiskによると、市場再開前に借入上限とドロー上限を引き下げ、V3で約37億ドル、V4で1億3000万ドルの未使用借入余力を削減しました。 LlamaRiskによると、制限対象資産の担保借入余力を回復するための条件を評価して公表するとともに、エクスプロイターのウォレットとAaveの価格フィードの監視を続けます。

DeFi

Maple、総額20億5000万ドルの準備金証明を更新

データが示すこと Mapleが準備金を更新したことで財務の健全性を把握する手がかりが得られる一方、市場を取り巻く状況は依然として不安定です。取引所とその資産管理慣行に対する継続的な監視の影響を受け、投資家は警戒しています。Mapleの担保がBinanceに一切保管されていないことから、同プラットフォームは現在の情勢の中で、より安全な選択肢として自らを位置づけています。中央集権型プラットフォームへの信頼が薄れる中、信頼性の高いDeFiソリューションを求める投資家を引きつける可能性があります。 Mapleは、機関向けに流動性と資本のソリューションを提供することに重点を置いた分散型金融(DeFi)プラットフォームです。そのため、特にBinanceなどの取引所をめぐる最近の市場の混乱を受け、投資家の信頼を維持することに強い利害関係があります。準備金証明は、財務上の説明責任と透明性を示す重要な指標であり、競争の激しいDeFi分野でユーザーを獲得し、維持するうえで欠かせません。 トレーダーが次に注目すること トレーダーは、Mapleの更新がDeFiセクター全体のセンチメントにどう影響するかを注視しています。流動性やリスク管理への懸念が続く中、透明性を示すプラットフォームが優位に立つ可能性があります。また、Fear & Greed Indexは投資家の警戒感が高まっていることを示しており、規制の明確化に関するさらなる進展が、短期的な取引行動や市場の動向に大きく影響する可能性を示唆しています。

DeFi

Velodromeと比べてAeroで流動性提供者の収益が増加

市場概況 現在、AeroはDEX分野で重要な存在となる可能性を秘めています。流動性提供者が新たな報酬体系を検討するなか、Aeroの取引量は増加し、市場全体の取引環境に影響を与えると予想されます。最近の傾向からは、柔軟な収益獲得方法を提供するプラットフォームでは流動性が急増する可能性が示されています。これは競争の激しいDeFi分野で極めて重要です。 Aeroは、分散型取引と流動性の提供を可能にするよう設計されています。分散型取引所として、中央管理者を介さずに資産を取引できるため、革新的な仕組みを通じて収益の最大化を目指す流動性提供者にとって魅力的な選択肢です。 注目点 トレーダーは、Aeroのローンチが競合するDEXプラットフォーム全体の流動性にどう影響するかを注視するでしょう。流動性提供者に認められる柔軟性によって流動性の流れに変化が生じ、Aeroが十分なユーザーベースの獲得に成功すれば、Aeroが有利になる可能性があります。さらに、ビットコインのドミナンスを監視することで、AeroのようなDEXへのユーザー参加に影響を与えうる、より広範な市場動向を把握できる可能性があります。 この記事は情報提供のみを目的としており、金融アドバイスとみなすべきではありません。

DeFi

Cardinal、BTCファーミング向けのイールド無期限先物をArbitrumでローンチ

データが示すもの 現在の市場データによると、主要資産のモメンタムはさまざまで、暗号資産市場は引き続き不安定な状況にある。$BTCの具体的な取引高は公表されていないが、Cardinalのイールド無期限先物のような商品の登場は、特にイールドファーミングに関心のあるユーザーの取引戦略に影響を与える可能性がある。これにより、トレーダーが新たな利益獲得の手段を模索するなかで、$BTC市場の活動が活発化する可能性がある。 Cardinalは分散型金融の分野で事業を展開し、革新的なイールドファーミングソリューションに注力している。主要なレイヤー2ソリューションであるArbitrumは、Ethereumベースのアプリケーションを管轄し、Cardinalの提供するサービスを含むさまざまなプロジェクトの取引効率と拡張性の向上を目指している。 トレーダーが次に注目すること トレーダーや暗号資産愛好家は、Cardinalのイールド無期限先物が市場でどのように受け入れられるかに注目すべきだ。この商品の成功によって、イールドファーミングへの参加が増え、$BTCの需要を押し上げる可能性がある。分散型金融への関心が高まるにつれ、ビットコイン取引の動向が変化する可能性があり、市場の変化やユーザーの参加状況を注視することが重要になる。 ここに記載された情報は情報提供のみを目的としており、金融上の助言とみなすべきではありません。

DeFi

Morpho、DeFiのTVLが1億ドル増加し、Uniswapを上回る

数字で見る 現在、Morphoの取引高は公表されておらず、直近の市場では取引が薄いことを示している。しかし、TVLの大幅な増加は、ユーザーの関与と関心の高まりを示唆している。トレーダーは、上昇モメンタムが続く可能性を見極めるため、他のDeFiプラットフォームと比べたMorphoのパフォーマンスを注視するとよいだろう。DeFi全体の状況は変化しており、Morphoの最近の成果は注目に値する、より広範なトレンドを示している可能性がある。 Morphoは分散型金融(DeFi)分野で事業を展開し、流動性と安定性を求めるユーザーに訴求するステーブルコイン商品に注力している。RWA FoundationがMorphoの成長を評価したことは、特に競争の激しい環境で流動性を引き付けるうえで、同プラットフォームがDeFiセクターに及ぼす影響力を浮き彫りにしている。 注目点 トレーダーは、MorphoのTVLとユーザー採用が引き続き伸びるかを注視すべきだ。ステーブルコインへの移行は、DeFi分野でさらなる進展があることを示す可能性があり、Morphoは今後も最前線にとどまるとみられる。ただし、競合プラットフォームが提供商品を拡充したり、市場センチメントが変化したりすれば、特にリスクが残る。投資家は、この成長が持続可能かを評価するため、主要なパフォーマンス指標を監視するとよいだろう。 この記事は情報提供のみを目的としており、金融アドバイスとみなされるべきではありません。

DeFi

Osmosis、押収トークンとコミュニティ資金でAllBTCの裏付けを回復

「Alloyed $BTCは再び完全に裏付けられた」とOsmosisは述べた。現在のプール流動性データでは、担保にnBTCは含まれていない。更新によると、残る裏付けはWBTC、cbBTC、および2種類のブリッジ版WBTCで構成されている。 Xの投稿を読み込み中… Xで投稿を見る 凍結から回復へ Johnny Wylesのフォレンジック報告によると、不足は6月25日に発生した。Nomicのブリッジ会計上の欠陥により、ビットコインの裏付けがないまま、25回の送金で約40.65 nBTCが発行された。約39.84 nBTCがallBTCの担保プールに入り、実際の裏付けは63.97%に低下した。報告書によると、この発行は74日間気づかれず、9月7日にNomicが停止した後、裏付けが確認されて初めて発覚した。 バリデーターは9月7日から緊急アップグレードを採択し、攻撃者が保有する残り22.65 allBTCを凍結した。凍結によってトークンは保全されたが、プールの修復に使用する権限が与えられたわけではなかった。 その後、OSMOのステーカーは提案1044を承認した。9月20日に可決され、賛成票は89.63%、投票率は69.78%だった。この提案はコミュニティプールから12.4838 allBTCを直接割り当て、コミュニティ所有のビットコイン流動性を振り向けて残りの不足を補い、凍結された持分を押収する後日のアップグレードを承認した。 10月27日のv32アップグレードで、これらの持分はLiquidity SubDAOに移された。翌日の処理では、nBTCを毀損トークンとして指定し、引き出してアロイから除外した。 救済によって、すでにOsmosisから引き出された約18 $BTC相当分が取り戻されたわけではない。Wylesのフォレンジック報告は、資金がイーサに換えられた経路を追跡し、その中にはTornado Cashに入金された671.1 ETHが含まれていた。回復に関する更新によると、アロイの外部に保有される約0.80 nBTCも、引き続きNomicの負債となっている。 更新によると、アプリでの入金と出金は間もなく再開される予定だった。ネイティブWBTCは依然としてプールの約94%を占め、上限の75%を超えていたため、この種類のWBTCをさらに追加するスワップは停止されていた。WBTCへの償還には影響がなかった。引き出されたnBTCは、別途のバーン提案を待つ間、Liquidity SubDAOが保有している。

DeFi

Diva、メインネットのローンチを中止、初期ステーカーに引き出しを呼びかけ

Divaの初期ステーカーボルトに残る資産 2026年10月28日(米東部時間)時点の表示。表の日付ラベルはUTC(10月29日)。資産価値の単位は$ETH。預金者数はボルトごとの人数で、重複を除いた合計ではない。 今回の閉鎖により、当初のDIVAインセンティブ計画は、それを発動するために必要なメインネットのローンチを実現できなくなった。終了を告げる声明では、初期ステーカー向けの代替配布について発表されていない。 Divaは、2024年半ばに資金が尽きたと述べた。3人は収益も給与もないまま作業を続けていたが、新たな監査を実施したり、プロトコルをローンチして維持したりする余裕はなかったとチームは述べた。過去の監査をすり抜けた脆弱性が残るリスクを、ローンチしない理由に挙げた。 DIVAの報酬はメインネットに依存 DAOが承認したDIP-02の条件では、初期預金によってキュー内の順番が決まり、早く参加した人ほど高い報酬率を受け取ることになっていた。DIVAの蓄積が始まるのは、正式なメインネットのローンチ日より30日前からに限られていた。その日付は判明後に遡って決定されるため、ローンチを待つ期間を通じて蓄積されるわけではなかった。 条件ではまた、預け入れた資産をDivaが計画していたリキッドステーキングトークン、divETHに交換することが求められていた。この交換が完了する前に償還した人は、これらの条件の下ではDIVAの配布対象にならなかった。メインネットが中止されたため、当初の計画は記載どおりには実施できない。 ローンチ前の預金を引き出す Divaのドキュメントによると、Enzymeのボルトは2つあり、$ETHの預金はローンチ前までそのまま保管される一方、stETHの預金は従来どおりEthereumのステーキング報酬を獲得し続けていた。divETHへの交換はメインネットのローンチ後に行われる予定だった。 預金者は、基礎資産に対する持分を比例的に表すボルトシェアを受け取った。DIP-02ではいつでも引き出しが認められていたが、ボルトの設定ではデフォルトで24時間のロックアップ期間が設けられていた。 Enzymeの引き出し手順では、預金者にウォレットを接続し、ボルトの「Withdrawal」ボタンを選択して、トランザクションに署名するよう案内している。Divaの終了声明には、引き出し期限は設定されていない。

DeFi

Monad、PT-reUSDのループ運用を開始、利回りが40%に上昇

MonadはPT-reUSDのループ運用機能を開始し、ユーザーが利回りを大幅に高められるようにしました。Pendleの最近の投稿によると、この新機能ではワンクリックで利回りを12%から40%に引き上げられます。この強化によって、より多くの参加者がプラットフォームに集まり、ユーザーの関与や活動が活発になると期待されています。詳しくは、こちらの発表全文をご覧ください。 詳しく見てみる 暗号資産市場は引き続きまちまちで、さまざまな資産がそれぞれ異なる勢いを示しています。こうした状況の中、Monadが導入したPT-reUSDのループ運用は、ユーザーの利回り戦略の最適化を目指すもので、プラットフォームの競争力を高める可能性があります。また、投資家が変動する経済環境でリターンの最大化を目指す中、利回りを高める商品に対する市場全体の需要への対応を示す可能性もあります。全体として、この動きは今後Monadへのユーザーの関心や関与を強める可能性があります。 市場概況 現在、Monadの取引高は0ドルで、新機能の開始は静かな滑り出しとなっています。しかし、PT-reUSDのループ運用の導入により、利回り向上の可能性を活用しようとするユーザーが増えれば、この状況は変わる可能性があります。この展開は取引高やユーザー間のやり取りの増加につながり、利回りを生み出す戦略が勢いを増している暗号資産業界全体の傾向と一致する可能性があります。