
En multipliant la valeur en dollars suivie de chaque position par son taux de récompense supplémentaire affiché, on obtient environ 1,994 million de dollars annualisé aux deux extrémités de la période. Un taux en pourcentage plus élevé a coïncidé avec une diminution du capital de protection suivi, tandis que le montant total indicatif des récompenses est resté presque inchangé.
L’historique de $USDC de DefiLlama indique une baisse de 58 739 617 $ à 53 437 993 $. L’historique de $USDT fait état d’un recul de 69 783 937 $ à 62 655 694 $. Ces baisses s’élèvent respectivement à 5,30 millions de dollars et 7,13 millions de dollars, soit un total de 12 429 867 $.
Les deux comparaisons utilisent l’observation du 17 septembre à 23:01 UTC et celle du 17 octobre à 15:01 UTC, en 2026. Les horodatages sont séparés par un peu moins de 30 jours. Les pourcentages ci-dessous correspondent à la composante de récompense supplémentaire affichée pour ces observations.
Les positions suivies sont des dépôts Umbrella en wrapped-aToken sur Ethereum V3. DefiLlama les identifie comme stkwaEthUSDC.v1 et stkwaEthUSDT.v1 ; leurs identités de jeton correspondent au carnet d’adresses actuel d’Aave.
Le taux supplémentaire de $USDC a augmenté de 0,16 point de pourcentage et celui de $USDT de 0,17 point. Le rendement du prêt a évolué séparément : le taux de base de $USDC est passé d’environ 3,60 % à 3,77 %, tandis que celui de $USDT est passé d’environ 3,02 % à 3,12 %. La composante de base correspond au rendement du prêt. La composante supplémentaire compense le risque lié au staking et au slashing ; seule cette composante entre dans le calcul de l’incitation à la sécurité.
Comment le taux de récompense peut augmenter
Pour chaque observation, le calcul consiste à multiplier la valeur en dollars suivie par le pourcentage de récompense supplémentaire affiché, à diviser le résultat par 100, puis à additionner les montants des deux dépôts.
Avec les valeurs de septembre, le montant annualisé est de 1 993 923,12 $. Avec celles d’octobre, il est de 1 993 859,28 $. Les deux montants s’arrondissent à 1,994 million de dollars.
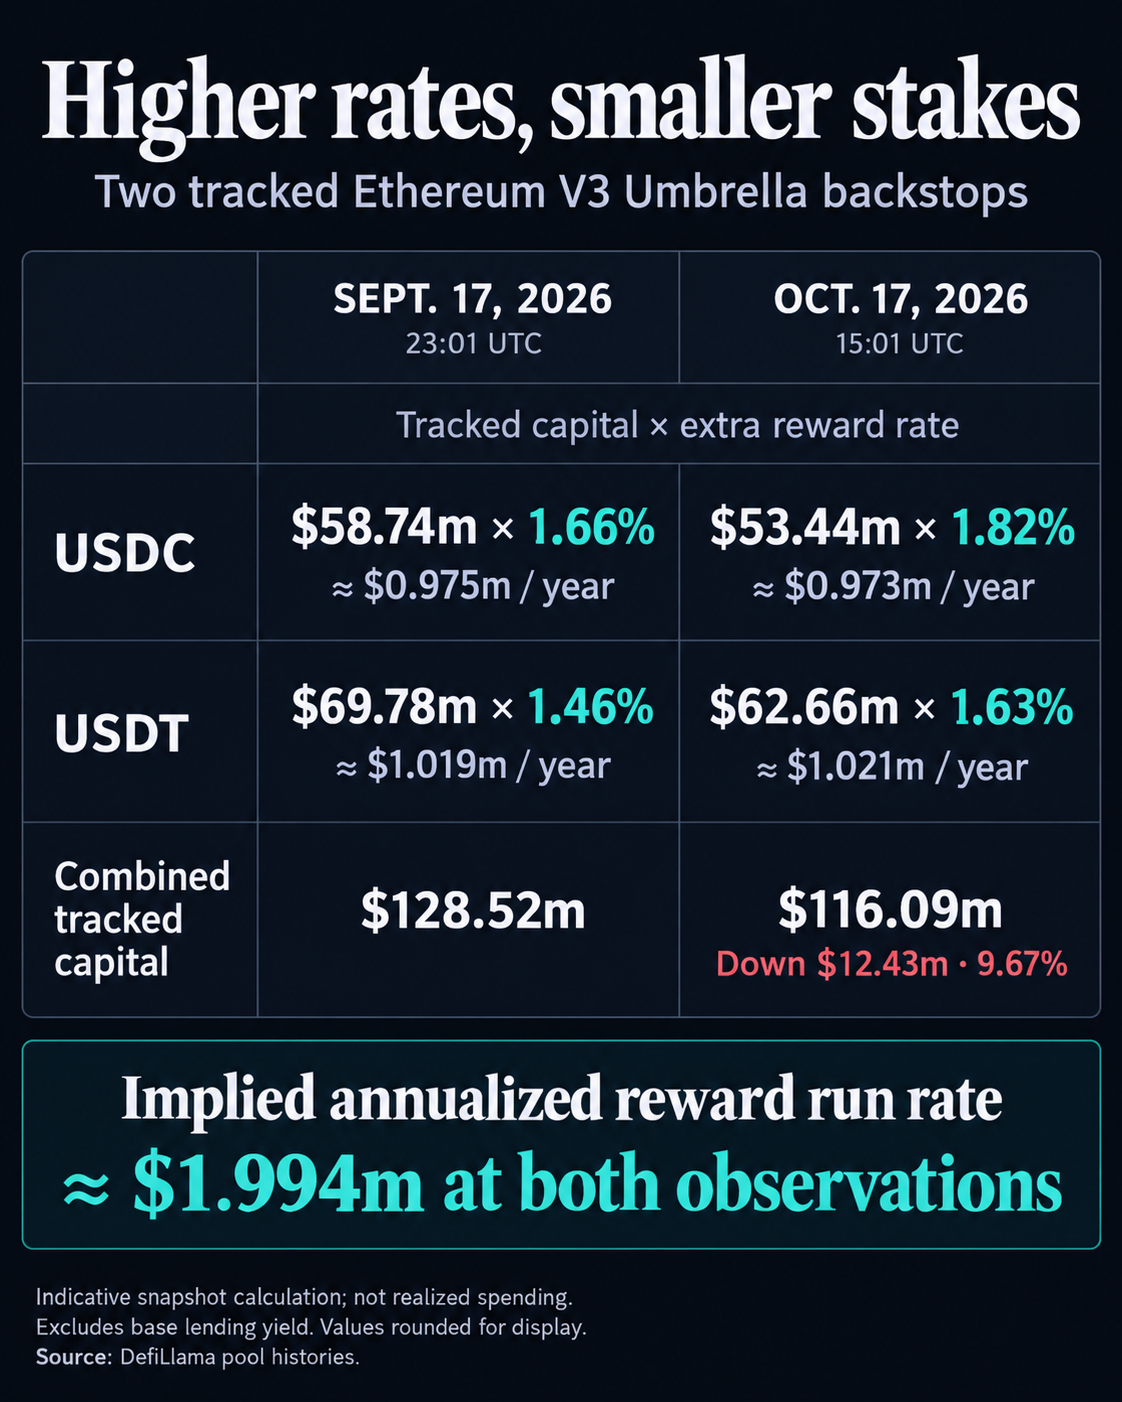
Ces montants sont des taux annualisés indicatifs calculés à partir d’instantanés. Les intérêts et les paiements réels dépendent de l’évolution des taux, de la valeur des dépôts, de la configuration des récompenses et de la participation au fil du temps.
La documentation du contrôleur de récompenses d’Umbrella décrit un mécanisme par lequel le taux en pourcentage peut augmenter sans hausse du montant total distribué. Sa courbe d’émission relie le montant des récompenses distribuées au montant déposé par rapport à un objectif défini.
Les émissions totales atteignent leur maximum à l’objectif. Entre l’objectif et 120 % de celui-ci, les émissions diminuent jusqu’à 80 % de ce maximum. À partir du seuil de 120 %, les émissions totales restent constantes. Dans cette zone, moins de dépôts peuvent se partager le même flux de récompenses, ce qui augmente le taux par unité de capital.
En dessous de l’objectif, la courbe augmente les récompenses par unité pour encourager la participation, tandis que les émissions totales restent inférieures à leur pic. Le plateau permet qu’un dénominateur plus petit reçoive un taux en pourcentage plus élevé. Pour établir si ce mécanisme s’appliquait à ces pools aux deux dates d’observation, il faudrait disposer des paramètres et des soldes correspondants des contrats ; les seuls historiques ne permettent pas de trancher cette explication précise.
Une proposition du 25 septembre de TokenLogic visait à renouveler les autorisations utilisées pour payer les récompenses Umbrella, tout en maintenant inchangés les taux d’émission, la liquidité cible, les paramètres de délai de retrait, les compensations de déficit et la date de fin des distributions, fixée au 2 décembre 2026.
Les autorisations proposées couvraient les récompenses déjà accumulées mais non réclamées, y compris les montants dus aux anciens déposants, ainsi que les émissions restantes jusqu’à la fin des distributions. Elles remplaçaient les autorisations restantes. Considérer ces montants comme un nouveau budget annuel d’incitation reviendrait donc à combiner des obligations passées avec des paiements futurs.
Ce que révèlent les soldes plus faibles sur la protection
La documentation d’Aave limite le risque du staking à l’actif et au réseau concernés : le dépôt en $USDC couvre les déficits en $USDC, tandis que le dépôt en $USDT sert sa propre réserve. Le total combiné mesure l’ampleur des deux positions. La protection de chaque réserve dépend du dépôt qui lui est alloué.
Le slashing intervient après un déficit réalisé de la réserve qui dépasse la compensation de déficit applicable. L’explication de la couverture de LlamaRisk décrit cette compensation comme une première tranche de pertes financée par la DAO, avant que le dépôt Umbrella soit utilisé.
Les règles de sortie comptent aussi pour les déposants qui évaluent le rendement supplémentaire. Aave indique un délai de rétractation de 20 jours, suivi d’une fenêtre de retrait de deux jours. Les récompenses continuent de s’accumuler pendant le délai de rétractation, et le dépôt reste exposé au slashing pendant l’attente.
L’adaptateur DefiLlama valorise les actifs totaux déclarés par le fournisseur à l’aide d’un prix associé. Les aTokens encapsulés ont un taux de change ; la valorisation fait donc partie du solde mesuré.
Cette distinction s’applique également aux projets de couverture distincts d’Aave pour V4. L’article de septembre de CryptoSlate sur la proposition V4 portait sur des objectifs proposés pour différents modules de protection. Ces objectifs concernent des modules de protection différents des soldes V3 observés.
À l’observation d’octobre, les taux supplémentaires étaient plus élevés et les deux soldes suivis étaient plus faibles. L’incitation proposée et le capital qui l’accompagnait avaient évolué en sens inverse.