
Если умножить отслеживаемую долларовую стоимость каждой позиции на указанную для неё дополнительную ставку вознаграждения, в обеих конечных точках получается около 1,994 млн долларов в годовом выражении. Более высокая ставка в процентах совпала с уменьшением отслеживаемого капитала защиты, тогда как этот ориентировочный совокупный размер вознаграждения почти не изменился.
История $USDC на DefiLlama показывает снижение с 58 739 617 до 53 437 993 долларов. История $USDT показывает снижение с 69 783 937 до 62 655 694 долларов. Сокращение составило соответственно 5,30 млн и 7,13 млн долларов, в сумме 12 429 867 долларов.
Для обоих сравнений использованы наблюдения от 17 сентября, 23:01 UTC, и от 17 октября, 15:01 UTC, 2026 года. Между этими временными отметками прошло чуть меньше 30 дней. Приведённые ниже проценты отражают дополнительную часть вознаграждения, указанную для этих наблюдений.
Отслеживаемые позиции представляют собой стейкинг wrapped-aToken в Umbrella на Ethereum V3. DefiLlama обозначает их как stkwaEthUSDC.v1 и stkwaEthUSDT.v1; их идентификаторы токенов совпадают с текущим справочником адресов Aave.
Дополнительная ставка $USDC выросла на 0,16 процентного пункта, а ставка $USDT на 0,17 пункта. Доходность кредитования менялась отдельно: базовая ставка $USDC выросла примерно с 3,60% до 3,77%, а ставка $USDT выросла примерно с 3,02% до 3,12%. Базовая составляющая отражает доходность кредитования. Дополнительная составляющая компенсирует риски стейкинга и слэшинга; в расчёт этого стимула для защиты входит только она.
Как может расти ставка вознаграждения
Для каждого наблюдения расчёт выглядит так: отслеживаемая долларовая стоимость умножается на указанную дополнительную ставку вознаграждения в процентах, делится на 100, а затем результаты по двум стейкам складываются.
При использовании сентябрьских значений получается 1 993 923,12 доллара в годовом выражении. При использовании октябрьских значений получается 1 993 859,28 доллара. В обоих случаях после округления получается 1,994 млн долларов.
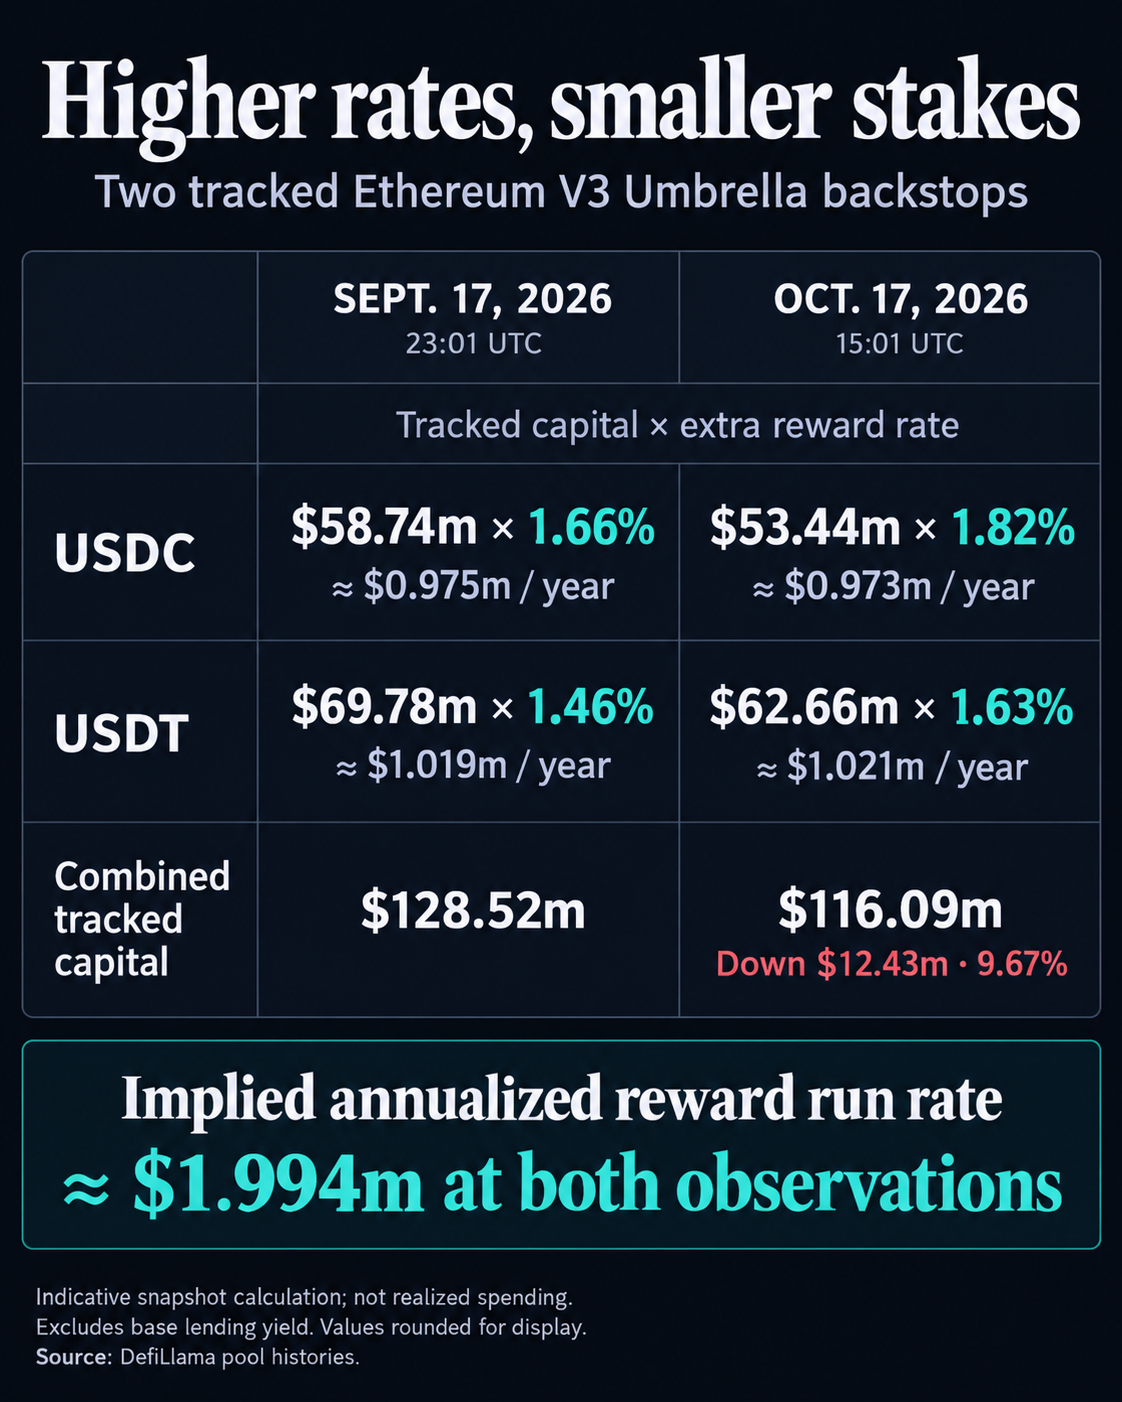
Это ориентировочные годовые показатели, рассчитанные по моментальным снимкам. Фактическое начисление и выплаты зависят от динамики ставок, стоимости стейка, параметров вознаграждения и участия во времени.
В документации контроллера вознаграждений Umbrella описан механизм, позволяющий процентной ставке расти без увеличения совокупных выплат. Кривая эмиссии связывает объём распределяемых вознаграждений с размером стейка относительно заданного целевого уровня.
Совокупная эмиссия достигает максимума на целевом уровне. В диапазоне от целевого уровня до 120% от него эмиссия снижается до 80% от максимума. На уровне 120% от целевого показателя и выше совокупная эмиссия остаётся неизменной. В этой области меньшее число стейков может делить тот же поток вознаграждений, повышая ставку на единицу капитала.
При значении ниже целевого кривая увеличивает вознаграждение на единицу, чтобы стимулировать участие, тогда как совокупная эмиссия остаётся ниже пика. Плато позволяет меньшему знаменателю приводить к более высокой ставке в процентах. Чтобы установить, применялся ли этот механизм к данным пулам в обоих наблюдениях, понадобились бы согласованные параметры контрактов и балансы; одни лишь исторические данные не позволяют дать однозначный ответ на этот конкретный вопрос.
В предложении от 25 сентября TokenLogic предлагала продлить лимиты, использовавшиеся для выплаты вознаграждений Umbrella, не меняя ставки эмиссии, целевую ликвидность, параметры периода ожидания, компенсацию дефицита и установленную на 2 декабря 2026 года дату окончания распределения.
Предложенные лимиты покрывали уже начисленные, но не востребованные вознаграждения, в том числе суммы, причитавшиеся бывшим стейкерам, а также оставшиеся эмиссии до указанной даты окончания распределения. Они заменяли оставшиеся лимиты. Поэтому трактовка этих сумм как нового годового бюджета стимулов объединила бы прошлые обязательства с будущими выплатами.
Что уменьшившиеся балансы говорят о защите
Согласно документации Aave, риск стейкинга ограничен соответствующим активом и сетью: стейк $USDC покрывает дефицит $USDC, а стейк $USDT обслуживает собственный резерв. Совокупный итог показывает размер двух позиций. Защита каждого резерва зависит от выделенного ему стейка.
Слэшинг происходит, если фактический дефицит резерва превышает применимый порог компенсации дефицита. В объяснении LlamaRisk этот порог описан как финансируемый DAO первый уровень покрытия убытков, который задействуется до использования стейка Umbrella.
Для стейкеров, оценивающих дополнительную доходность, важны и правила выхода. В документации Aave указан 20-дневный период ожидания, за которым следует двухдневное окно вывода средств. Вознаграждения продолжают начисляться в период ожидания, а стейк остаётся под риском слэшинга, пока держатель ждёт.
Адаптер DefiLlama оценивает общие активы, о которых сообщают провайдеры, с использованием связанной с ними цены. У wrapped aToken есть обменный курс, поэтому оценка стоимости является частью измеряемого баланса.
Это различие относится и к отдельным планам покрытия Aave для V4. В сентябрьском материале CryptoSlate о предложении для V4 речь шла о целевых показателях для других модулей защиты. Эти целевые показатели относятся к модулям защиты, отличным от тех, с которыми связаны наблюдаемые балансы V3.
На момент октябрьского наблюдения дополнительные ставки были выше, а два отслеживаемых баланса меньше. Условия стимула и сопровождавший его капитал двигались в противоположных направлениях.