
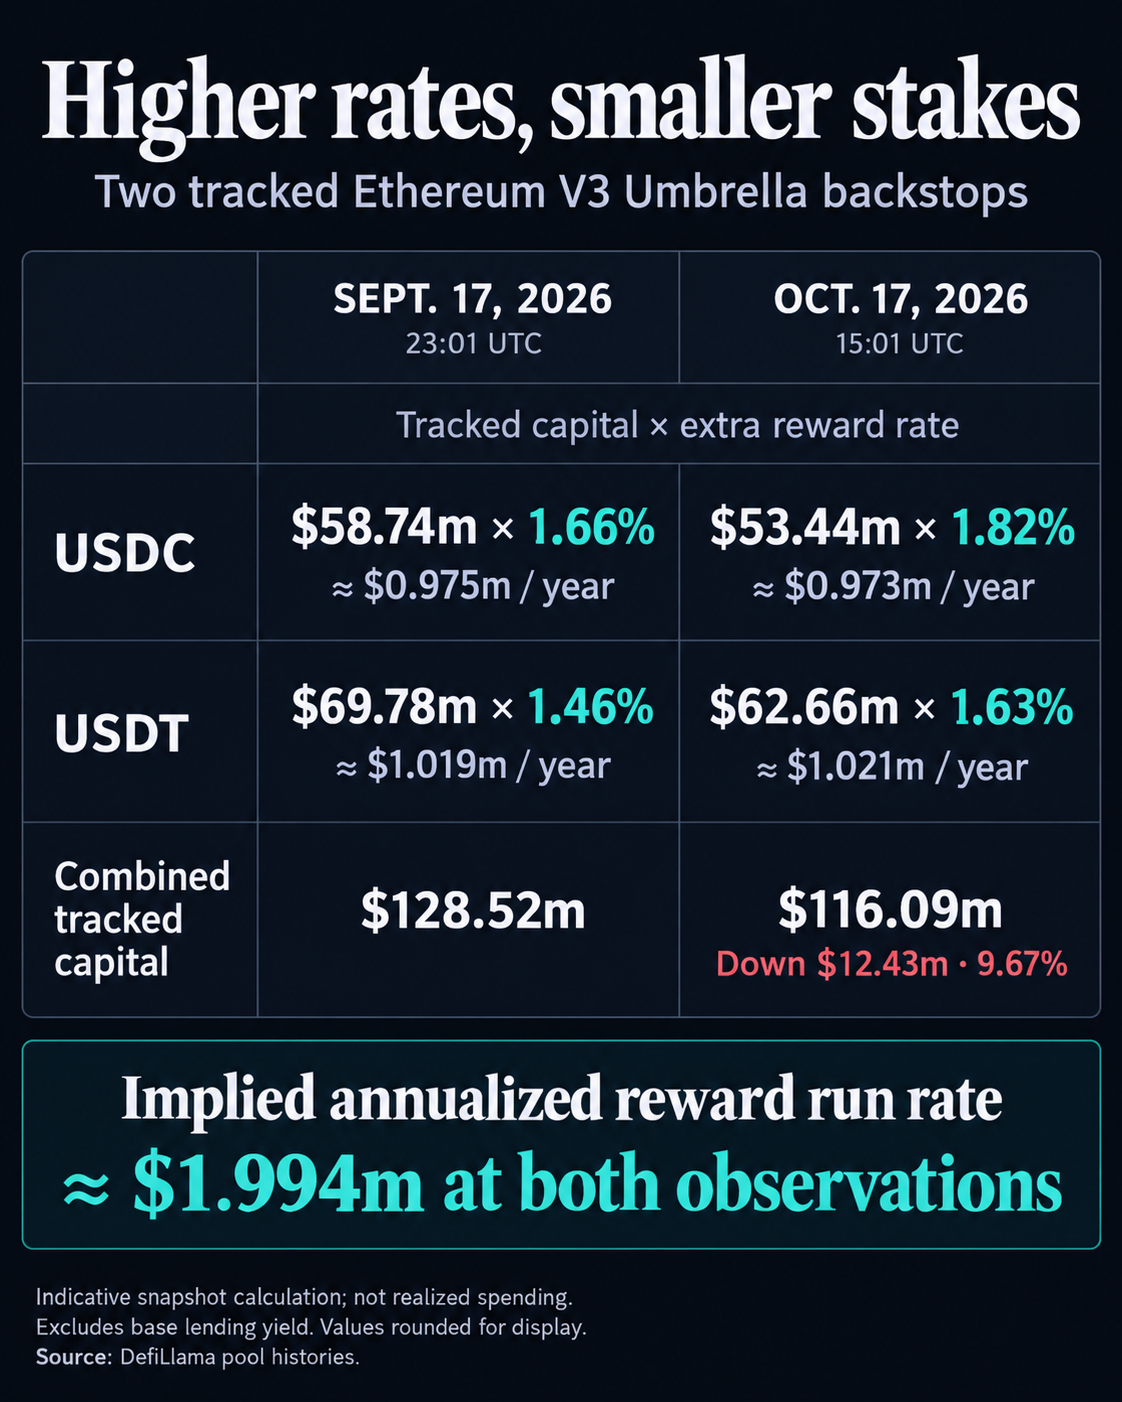
Multipliziert man den nachverfolgten Dollarwert jeder Position mit ihrem angezeigten zusätzlichen Prämiensatz, ergibt sich an beiden Endpunkten ein annualisierter Betrag von ungefähr 1,994 Millionen US-Dollar. Ein höherer Prozentsatz ging mit weniger nachverfolgtem Schutzkapital einher, während sich dieser indikative Gesamtbetrag der Prämien kaum veränderte.
Der $USDC-Verlauf von DefiLlama verzeichnet einen Rückgang von 58739617 US-Dollar auf 53437993 US-Dollar. Der $USDT-Verlauf zeigt einen Rückgang von 69783937 US-Dollar auf 62655694 US-Dollar. Das entspricht Rückgängen um 5,30 Millionen US-Dollar beziehungsweise 7,13 Millionen US-Dollar, zusammen 12429867 US-Dollar.
Beide Vergleiche verwenden die Beobachtung vom 17. September um 23:01 UTC und die vom 17. Oktober um 15:01 UTC, im Jahr 2026. Zwischen den Zeitstempeln liegen etwas weniger als 30 Tage. Die folgenden Prozentsätze sind die für diese Beobachtungen angezeigte zusätzliche Prämienkomponente.
Bei den nachverfolgten Positionen handelt es sich um Umbrella-Stakes mit gewrappten aTokens auf Ethereum V3. DefiLlama bezeichnet sie als stkwaEthUSDC.v1 und stkwaEthUSDT.v1; ihre Token-Identitäten stimmen mit dem aktuellen Aave-Adressbuch überein.
Der zusätzliche Satz für $USDC stieg um 0,16 Prozentpunkte und der Satz für $USDT um 0,17 Punkte. Die Lending-Rendite entwickelte sich unabhängig davon: Der Basiszinssatz für $USDC stieg von etwa 3,60 % auf 3,77 %, während der für $USDT von etwa 3,02 % auf 3,12 % zunahm. Die Basiskomponente bildet die Lending-Rendite ab. Die zusätzliche Komponente entschädigt für das Staking- und Slashing-Risiko; nur diese Komponente gehört in diese Berechnung der Sicherheitsanreize.
Wie der Prämiensatz steigen kann
Für jede Beobachtung wird der nachverfolgte Dollarwert mit dem angezeigten zusätzlichen Prämiensatz multipliziert und durch 100 geteilt; anschließend werden die Ergebnisse für beide Stakes addiert.
Mit den Werten vom September ergibt sich ein annualisierter Betrag von 1993923,12 US-Dollar. Mit den Werten vom Oktober sind es 1993859,28 US-Dollar. Beide Werte gerundet: 1,994 Millionen US-Dollar.
Diese Beträge sind indikative annualisierte Hochrechnungen, die aus Momentaufnahmen abgeleitet wurden. Die tatsächlichen Ansprüche und Auszahlungen hängen vom Verlauf der Sätze, den Stake-Werten, der Prämienkonfiguration und der Beteiligung im Zeitverlauf ab.
Die Dokumentation des Umbrella-Prämien-Controllers erläutert einen Mechanismus, durch den der Prozentsatz steigen kann, ohne dass die Gesamtausschüttung größer wird. Die Emissionskurve verknüpft die ausgeschüttete Prämienmenge mit dem Verhältnis des gestakten Betrags zu einem festgelegten Zielwert.
Die Gesamtemissionen erreichen am Zielwert ihr Maximum. Zwischen dem Zielwert und 120 % des Zielwerts sinken die Emissionen auf 80 % dieses Maximums. Ab der Schwelle von 120 % bleiben die Gesamtemissionen konstant. In diesem Bereich können sich weniger Stakes denselben Prämienstrom teilen, wodurch der Satz pro Kapitaleinheit steigt.
Unterhalb des Zielwerts erhöht die Kurve die Prämien pro Einheit, um die Beteiligung zu fördern, während die Gesamtemissionen unter ihrem Höchstwert bleiben. Das Plateau bietet eine Möglichkeit, wie ein kleinerer Nenner zu einem höheren Prozentsatz führen kann. Um festzustellen, ob dies bei beiden Beobachtungen auf diese Pools zutraf, wären übereinstimmende Contract-Einstellungen und Kontostände erforderlich; allein anhand der Verläufe lässt sich diese konkrete Erklärung nicht klären.
Ein Vorschlag von TokenLogic vom 25. September sah vor, die für die Auszahlung von Umbrella-Prämien verwendeten Freigaben zu erneuern, während Emissionssätze, Ziel-Liquidität, Cooldown-Parameter, Defizitausgleiche und das Ende der Ausschüttung am 2. Dezember 2026 unverändert bleiben sollten.
Die vorgeschlagenen Freigaben deckten bereits angefallene, aber noch nicht beanspruchte Prämien ab, darunter Beträge, die ehemaligen Stakern zustanden, sowie die verbleibenden Emissionen bis zum Ende der Ausschüttung. Sie ersetzten die noch vorhandenen Freigaben. Diese Beträge als neues jährliches Anreizbudget zu betrachten, würde daher frühere Verpflichtungen mit künftigen Auszahlungen zusammenfassen.
Was die geringeren Guthaben über den Schutz aussagen
Laut der Aave-Dokumentation ist das Staking-Risiko auf den jeweiligen Vermögenswert und das jeweilige Netzwerk beschränkt: Der $USDC-Stake deckt $USDC-Defizite ab, während der $USDT-Stake seiner eigenen Reserve dient. Die Gesamtsumme misst den Umfang der beiden Positionen. Der Schutz jeder Reserve hängt von ihrem jeweils zugewiesenen Stake ab.
Slashing erfolgt, wenn ein tatsächlich eingetretenes Reservedefizit den geltenden Defizitausgleich übersteigt. LlamaRisks Erläuterung zur Absicherung beschreibt diesen Ausgleich als eine vom DAO finanzierte Verlusttranche, die zuerst greift, bevor Umbrella-Stake verwendet wird.
Auch die Ausstiegsregeln sind für Staker wichtig, die die zusätzliche Rendite abwägen. Aave dokumentiert einen 20-tägigen Cooldown, auf den ein zweitägiges Auszahlungsfenster folgt. Während des Cooldowns laufen die Prämien weiter auf, und der Stake bleibt dem Slashing ausgesetzt, während der Inhaber wartet.
Der DefiLlama-Adapter bewertet die von Anbietern gemeldeten Gesamtvermögenswerte anhand eines zugehörigen Preises. Gewrappte aTokens haben einen Wechselkurs, daher ist die Bewertung Teil des gemessenen Guthabens.
Die Unterscheidung gilt auch für Aaves separate V4-Abdeckungspläne. Bei der Berichterstattung von CryptoSlate im September über den V4-Vorschlag ging es um vorgeschlagene Zielwerte für andere Schutzmodule. Diese Zielwerte betreffen andere Schutzmodule als die beobachteten V3-Guthaben.
Bei der Beobachtung im Oktober waren die zusätzlichen Sätze höher und die beiden nachverfolgten Guthaben geringer. Das Anreizangebot und das damit verbundene Kapital hatten sich in entgegengesetzte Richtungen entwickelt.