
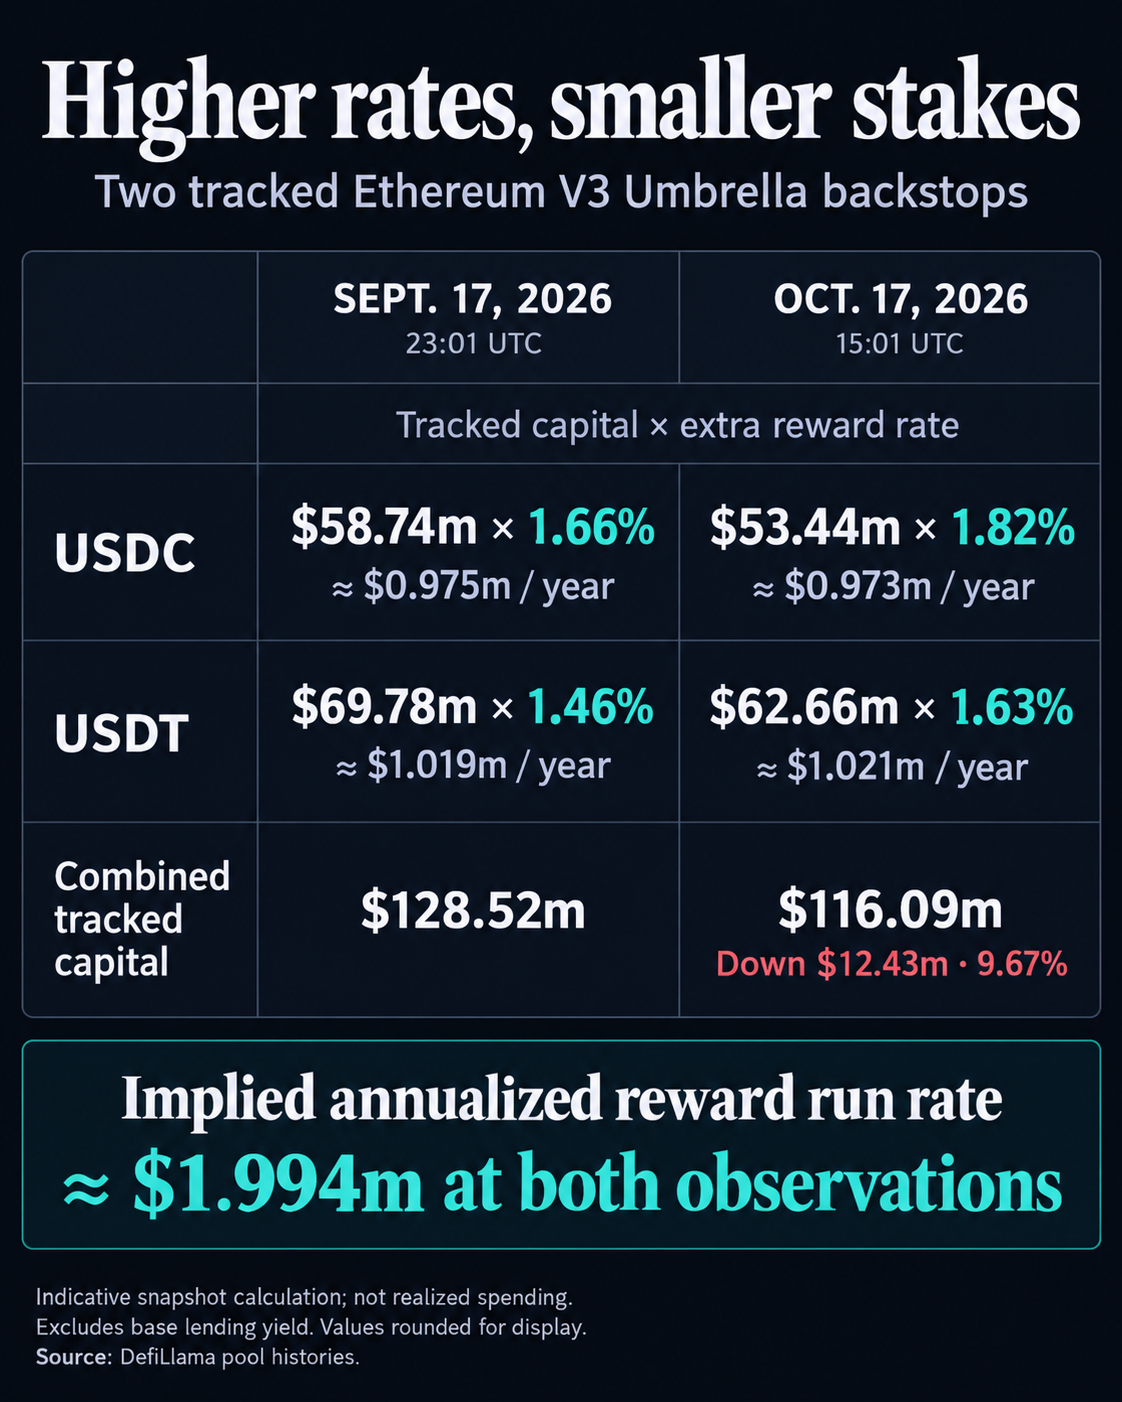
Multiplicar el valor en dólares registrado de cada posición por su tasa de recompensa adicional indicada implica aproximadamente 1,994 millones de dólares anualizados en ambos extremos. Una tasa porcentual más alta coincidió con menos capital de protección registrado, mientras que ese importe agregado indicativo de recompensas apenas varió.
El historial de $USDC de DefiLlama registra una caída de 58739617 a 53437993 dólares. Su historial de $USDT muestra un descenso de 69783937 a 62655694 dólares. Se trata de reducciones de 5,30 millones y 7,13 millones de dólares, respectivamente, que suman 12429867 dólares.
Ambas comparaciones usan la observación del 17 de septiembre a las 23:01 UTC y la del 17 de octubre a las 15:01 UTC, en 2026. Los registros están separados por algo menos de 30 días. Los porcentajes siguientes son el componente de recompensa adicional indicado para esas observaciones.
Las posiciones registradas son participaciones de Umbrella en wrapped-aToken en Ethereum V3. DefiLlama las identifica como stkwaEthUSDC.v1 y stkwaEthUSDT.v1; sus identidades de token coinciden con la libreta de direcciones actual de Aave.
La tasa adicional de $USDC aumentó 0,16 puntos porcentuales y la tasa de $USDT, 0,17 puntos. El rendimiento de los préstamos varió por separado: la tasa base de $USDC subió de aproximadamente 3,60% a 3,77%, mientras que la de $USDT aumentó de aproximadamente 3,02% a 3,12%. El componente base refleja el rendimiento de los préstamos. El componente adicional compensa el riesgo del staking y del slashing; solo ese componente corresponde a este cálculo de incentivos de seguridad.
Cómo puede subir la tasa de recompensa
Para cada observación, el cálculo consiste en multiplicar el valor en dólares registrado por el porcentaje de recompensa adicional indicado, dividirlo entre 100 y luego sumar el resultado de las dos participaciones.
Con los valores de septiembre, el resultado es 1993923,12 dólares anualizados. Con los valores de octubre, es 1993859,28 dólares. Ambos se redondean a 1,994 millones de dólares.
Estos importes son tasas anualizadas indicativas derivadas de instantáneas. La acumulación y los pagos reales dependen de la evolución de las tasas, los valores de las participaciones, la configuración de las recompensas y la participación a lo largo del tiempo.
La documentación del controlador de recompensas de Umbrella explica un mecanismo por el que la tasa porcentual puede subir sin que aumente la distribución agregada. Su curva de emisiones relaciona la cantidad de recompensas distribuidas con la cantidad en staking respecto de un objetivo configurado.
Las emisiones agregadas alcanzan su máximo en el objetivo. Entre el objetivo y el 120% del objetivo, las emisiones disminuyen hasta el 80% de ese máximo. En el umbral del 120% o por encima de este, las emisiones agregadas se mantienen estables. En esa zona, menos participaciones pueden compartir el mismo flujo de recompensas, lo que aumenta la tasa por unidad de capital.
Por debajo del objetivo, la curva aumenta las recompensas por unidad para fomentar la participación, mientras que las emisiones agregadas se mantienen por debajo de su máximo. La meseta ofrece una manera de que un denominador menor reciba una tasa porcentual más alta. Para establecer si se aplicaba a estos pools en ambas observaciones, harían falta configuraciones de contrato y saldos correspondientes; los historiales por sí solos no permiten resolver esa explicación concreta.
Una propuesta de TokenLogic del 25 de septiembre buscaba renovar las asignaciones usadas para pagar las recompensas de Umbrella, sin modificar las tasas de emisión, la liquidez objetivo, los parámetros del periodo de espera, las compensaciones del déficit ni la fecha de fin de la distribución, el 2 de diciembre de 2026.
Las asignaciones propuestas cubrían las recompensas ya acumuladas pero aún no reclamadas, incluidos los importes adeudados a antiguos participantes del staking, además de las emisiones restantes hasta el fin de la distribución. Sustituían las asignaciones restantes. Por tanto, interpretar esos importes como un nuevo presupuesto anual de incentivos mezclaría obligaciones pasadas con pagos futuros.
Qué indican los saldos menores sobre la protección
La documentación de Aave limita el riesgo del staking al activo y la red correspondientes: la participación en $USDC cubre déficits de $USDC, mientras que la participación en $USDT cubre su propia reserva. El total combinado mide la magnitud de las dos posiciones. La protección de cada reserva depende de la participación que tenga asignada.
El slashing se produce cuando un déficit realizado de una reserva supera la compensación del déficit aplicable. La explicación de la cobertura de LlamaRisk describe esa compensación como una capa de primera pérdida financiada por la DAO, que se utiliza antes que la participación de Umbrella.
También importan las reglas de salida para quienes hacen staking y sopesan el rendimiento adicional. Aave documenta un periodo de espera de 20 días, seguido de una ventana de retiro de dos días. Las recompensas siguen acumulándose durante el periodo de espera, y la participación continúa expuesta al slashing mientras el titular espera.
El adaptador de DefiLlama valora los activos totales declarados por el proveedor usando un precio asociado. Los aTokens envueltos tienen una tasa de cambio, por lo que la valoración forma parte del saldo medido.
La distinción también se aplica a los planes de cobertura V4, separados, de Aave. La cobertura de CryptoSlate de septiembre sobre la propuesta V4 trataba de objetivos propuestos para distintos módulos de protección. Esos objetivos corresponden a módulos de protección distintos de los saldos V3 observados.
En la observación de octubre, las tasas adicionales eran más altas y los dos saldos registrados eran menores. La oferta de incentivos y el capital que la acompañaba habían avanzado en direcciones opuestas.