
Il est possible pour les détenteurs de jetons de voter sur un réseau de crypto-monnaies sans en avoir le contrôle. Selon une mise à jour des FAQ sur les crypto-actifs publiée le 2 novembre, la Division de la finance des entreprises de la SEC a déclaré que le vote en soi ne classe pas des individus comme membres d'un groupe de contrôle. La question importante est de savoir qui contrôle réellement le réseau.
Un test de contrôle, et non un test de répartition des jetons
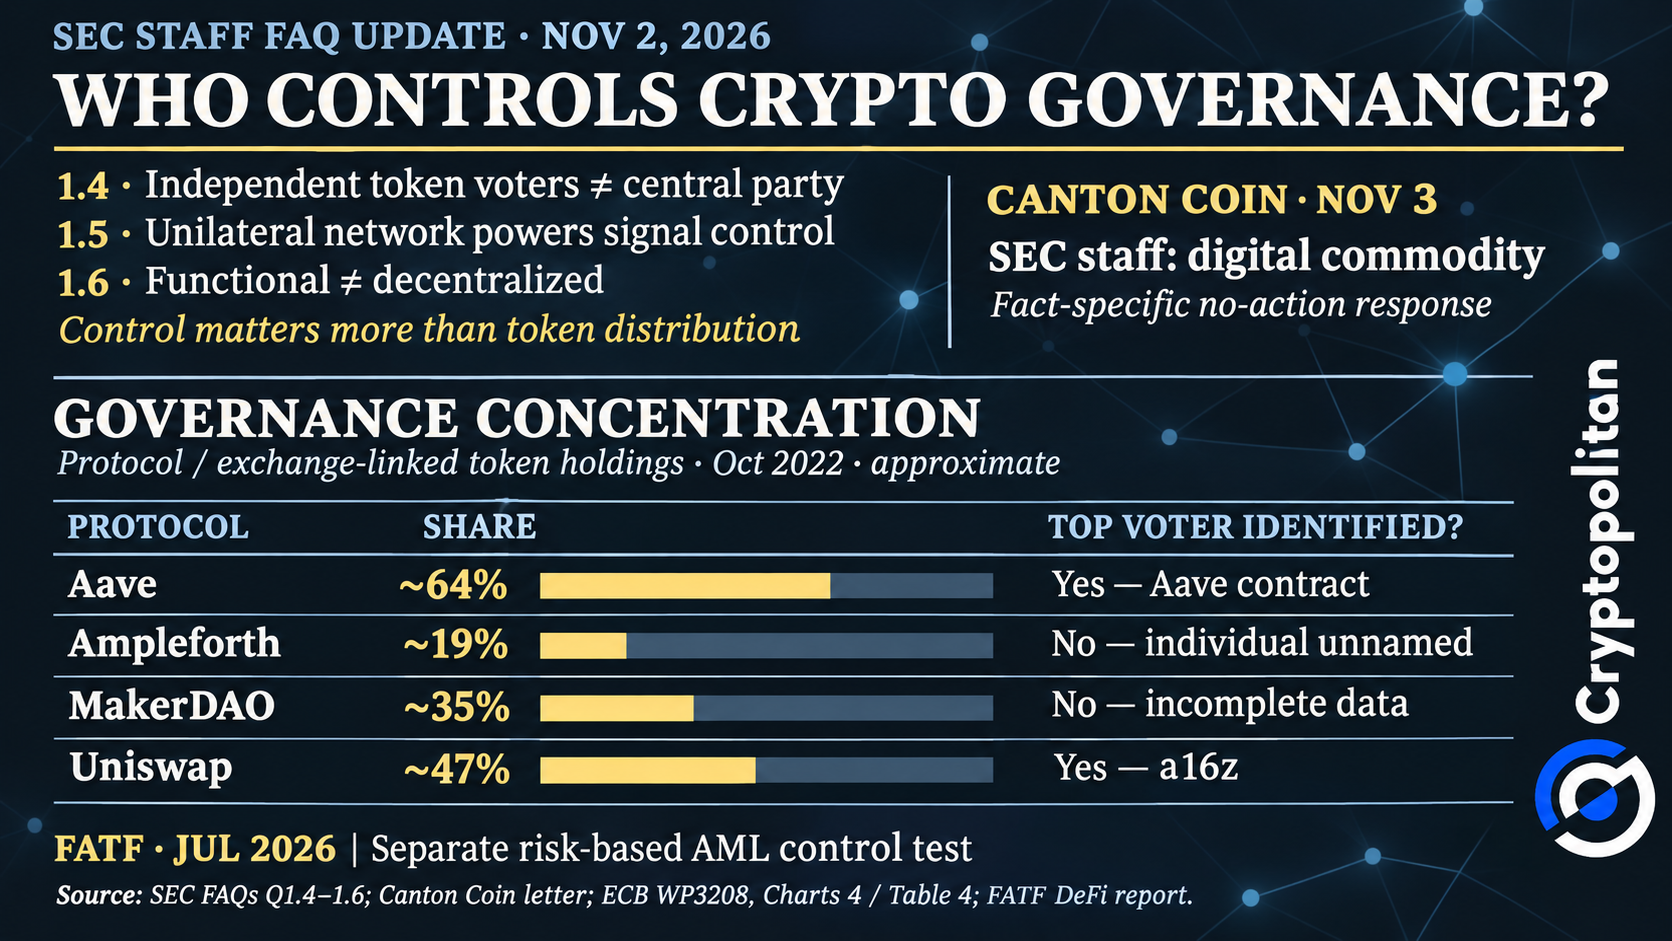
La question 1.4 de la mise à jour des FAQ sur les crypto-actifs de la SEC du 2 novembre explique dans quels cas les électeurs de la gouvernance pourraient collectivement être qualifiés de « partie centrale ». Les personnes non affiliées qui votent de manière indépendante ne sont généralement pas considérées comme un « groupe de personnes ou d'entités » lorsqu'il s'agit de déterminer si un réseau dispose d'une « partie centrale ».
Toutefois, si elles se coordonnent en dehors du processus de gouvernance, le personnel de la SEC peut les considérer comme un groupe. Même en cas de coordination, un groupe ne peut être qualifié de « partie centrale » que s'il exerce un contrôle effectif sur les opérations, les décisions économiques ou le processus de vote du réseau.
Le communiqué interprétatif de la SEC du 17 mars Interpretive Release établit le principe sous-jacent :
« Un système cryptographique fonctionnel ne dispose pas d'une partie centrale qui supervise la participation ou distribue des récompenses aux utilisateurs. »
Dans la question 1.5, on trouve des exemples précis de ce type de contrôle. Certains de ces cas impliquent l'usage d'un pouvoir unilatéral pour limiter l'accès au réseau, choisir les validateurs, modifier les règles de vote, altérer le code ou annuler des transactions.
Ces exemples éclairent la manière dont le personnel de la SEC détermine si un contrôle existe. Toutefois, ils ne créent aucune condition ou exigence supplémentaire au titre du droit applicable. Les FAQ ne présentent que les points de vue du personnel de la SEC et ne constituent pas des règles contraignantes de la SEC.
La fonctionnalité et la décentralisation sont mesurées séparément
La question 1.6 aborde un sujet connexe : la fonctionnalité d'un réseau de crypto-monnaies n'est pas équivalente à sa décentralisation, ni différente de celle-ci. Un réseau peut utiliser son jeton exactement comme prévu et être néanmoins contrôlé par une personne ou un groupe. Ainsi, fonctionner comme prévu n'implique pas la décentralisation.
La FAQ précise également la manière dont le personnel de la SEC évalue les affirmations faites aux investisseurs. Le fait qu'un émetteur ait tenu ses promesses de fonctionnalité ou de décentralisation dépend de la manière dont il a décrit ces étapes dans son marketing, et non d'une norme générale du marché.
Canton Coin obtient un oui limité
Le 3 novembre, le personnel de la SEC a donné un exemple avec Canton Coin. Dans une réponse de non-intervention, le directeur juridique adjoint Jonathan A. Ingram a écrit :
« la Division est d'avis que Canton Coin est une « marchandise numérique »»
Le personnel a fondé sa décision sur ce que les avocats de Canton ont déclaré au sujet de la pièce. Ils ont expliqué que sa valeur découle du fonctionnement du réseau ainsi que de l'offre et de la demande. Ils ont également indiqué que sa valeur ne dépend pas de gestionnaires générant des bénéfices pour les investisseurs. Selon les avocats, aucune personne ni aucun groupe ne contrôle le réseau.
Toutefois, la réponse de non-intervention comportait des restrictions. Le personnel de la SEC a déclaré qu'il n'approuverait pas une action coercitive concernant la manière dont les Canton Coins en question sont créés sans enregistrement au titre des valeurs mobilières. Ingram a également averti que des circonstances différentes pourraient conduire à une conclusion différente.
Ce que montrent réellement les données de gouvernance
Identifier qui contrôle un réseau de crypto-monnaies est plus difficile que de suivre ses jetons. Un document de travail de la BCE ECB working paper a constaté que les 100 principaux détenteurs possédaient plus de 80 % des jetons de gouvernance dans quatre protocoles : Aave, Ampleforth, MakerDAO et Uniswap.
L'étude couvre la période 2022-2023. Ses chiffres d'octobre 2022 situent les avoirs liés aux protocoles ou aux plateformes d'échange respectivement à environ 64 %, 19 %, 35 % et 47 %. De nombreux électeurs influents n'ont pas pu être identifiés.
La concentration de la propriété a aussi des conséquences économiques. Une étude publiée en 2026 dans Management Science l'a associée à une croissance plus lente des plateformes, bien que d'autres facteurs puissent en atténuer l'impact.
Les conflits de gouvernance illustrent cette situation. Cryptopolitan a rapporté que Nick Johnson, fondateur d'ENS, détenait environ la moitié des votes délégués actifs alors qu'il ne possédait qu'environ 3 % de l'offre. Cela a conduit à une proposition de déléguer cinq millions de jetons du trésor. Parallèlement, les détenteurs de Compound votent sur des délais plus stricts pour le trésor et sur des droits de veto.
Le GAFI pose une question différente
La SEC n'est pas la seule autorité de régulation à examiner qui contrôle les réseaux DeFi. Le rapport du GAFI de juillet 2026 adopte une approche différente. Il appelle à une évaluation fonctionnelle et fondée sur les risques du contrôle, afin de traiter les risques de blanchiment d'argent.
Les deux cadres poursuivent des objectifs différents. La SEC se concentre sur la qualification des valeurs mobilières, tandis que le GAFI traite de la criminalité financière. Tous deux soulèvent cependant une question pratique pour les institutions et les DAO : qui a réellement le pouvoir de prendre des décisions ?