
Es posible que los tenedores de tokens voten en una red cripto sin tener el control de ella. Según una actualización de sus preguntas frecuentes sobre criptoactivos del 2 de noviembre, la División de Finanzas Corporativas de la SEC afirmó que la votación por sí sola no clasifica a las personas como miembros de un grupo controlador. La pregunta importante es quién controla realmente la red.
Una prueba de control, no una prueba de distribución de tokens
La pregunta 1.4 de la actualización de preguntas frecuentes sobre criptoactivos de la SEC del 2 de noviembre explica cuándo los votantes de la gobernanza podrían calificar colectivamente como una "parte central". Las personas no afiliadas que votan de forma independiente generalmente no se consideran un "grupo de personas o entidades" al determinar si una red tiene una "parte central".
Sin embargo, si se coordinan fuera del proceso de gobernanza, el personal de la SEC podría considerarlos un grupo. Incluso si se coordinan, un grupo solo calificaría como "parte central" si tiene un control real sobre las operaciones, las decisiones económicas o el proceso de votación de la red.
El 17 de marzo, la SEC publicó una Interpretive Release que establece el principio subyacente:
«Un sistema cripto funcional no tiene una parte central que supervise la participación ni distribuya recompensas a los usuarios».
En la pregunta 1.5 se encuentran ejemplos concretos de este tipo de control. Algunos de estos casos implican el uso del poder unilateral para limitar el acceso a la red, elegir validadores, cambiar las reglas de votación, modificar el código o cancelar transacciones.
Los ejemplos aclaran cómo el personal de la SEC determina si existe control. Sin embargo, no crea condiciones ni requisitos adicionales conforme a la ley pertinente. Las preguntas frecuentes solo presentan las opiniones del personal de la SEC y no constituyen normas vinculantes de la SEC.
La funcionalidad y la descentralización se miden por separado
La pregunta 1.6 aborda un tema relacionado: la funcionalidad de una red cripto no equivale a su descentralización. Una red puede utilizar su token exactamente como estaba previsto y, aun así, estar controlada por una persona o grupo. Por lo tanto, funcionar según lo previsto no implica descentralización.
Las preguntas frecuentes también aclaran cómo el personal de la SEC evalúa las afirmaciones hechas a los inversores. Si un emisor cumplió sus promesas de funcionalidad o descentralización depende de cómo describió esos hitos en su publicidad, no de un estándar general del mercado.
Canton Coin recibe un sí acotado
El 3 de noviembre, el personal de la SEC ofreció un ejemplo con Canton Coin. En una respuesta de no acción, el subjefe de asesoría legal Jonathan A. Ingram escribió:
«la División considera que Canton Coin es una "mercancía digital"»
El personal basó su decisión en lo que los abogados de Canton dijeron sobre la moneda. Explicaron que su valor proviene de cómo funciona la red y de la oferta y la demanda. También afirmaron que su valor no depende de que los administradores generen beneficios para los inversores. Según los abogados, ninguna persona o grupo controla la red.
Sin embargo, la respuesta de no acción tenía restricciones. El personal de la SEC declaró que no respaldaría una acción de ejecución sobre la forma en que se crean las monedas Canton concretas sin registro de valores. Además, Ingram advirtió que circunstancias diferentes podrían llevar a una conclusión distinta.
Lo que muestran realmente los datos de gobernanza
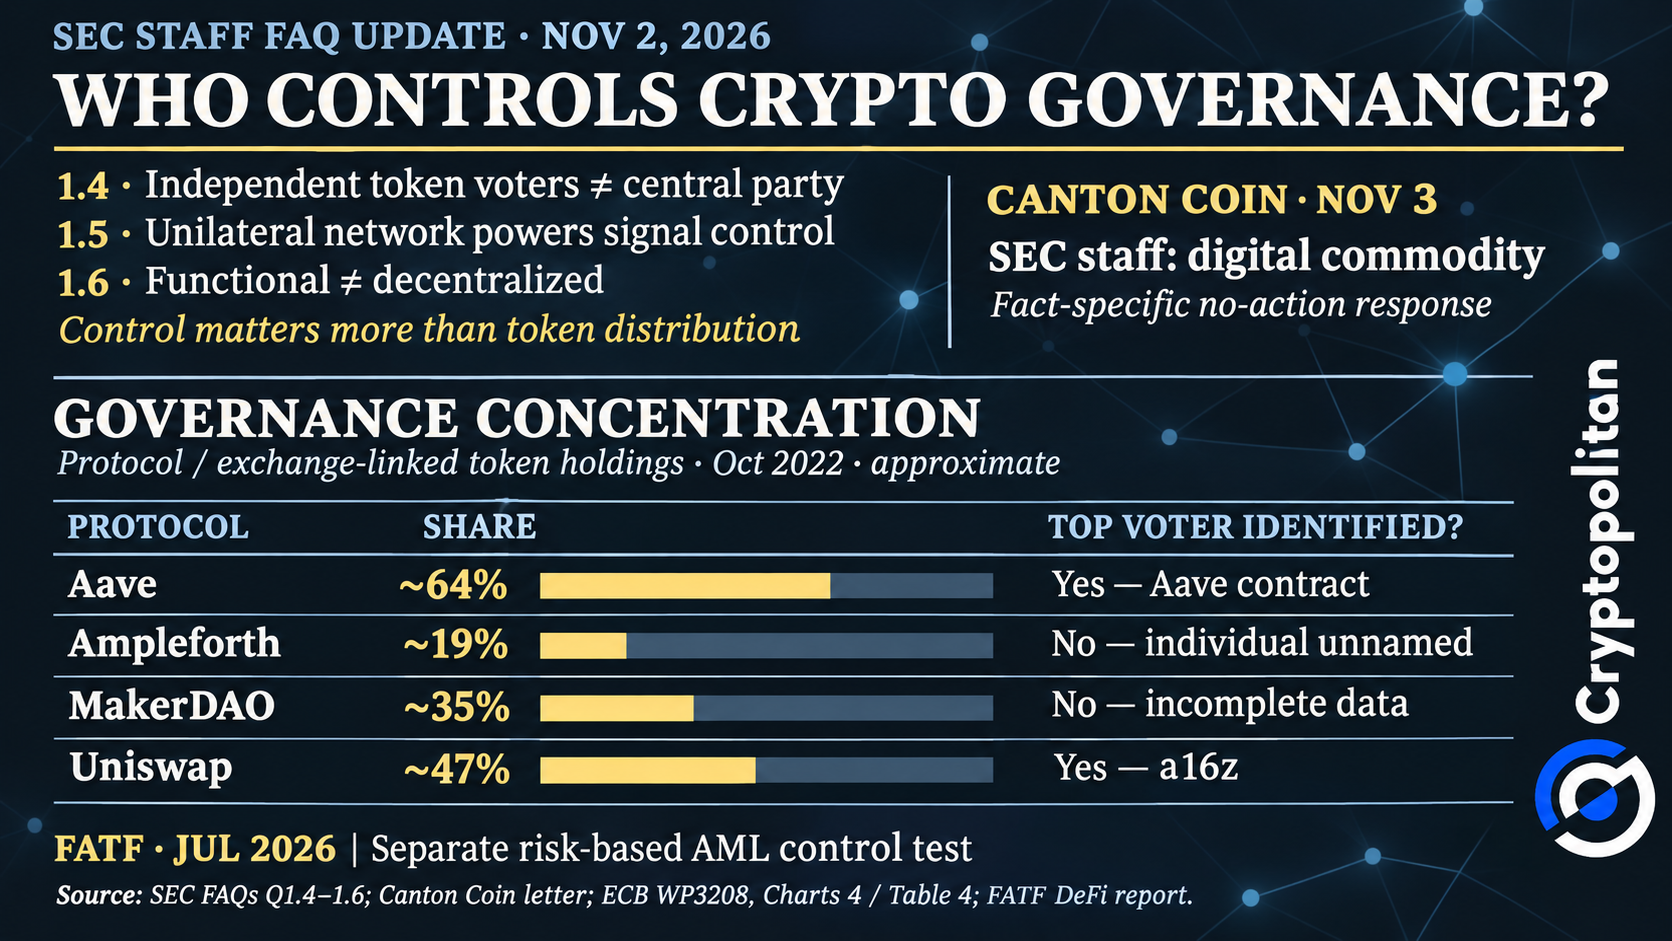
Identificar quién controla una red cripto es más difícil que rastrear sus tokens. Un documento de trabajo del BCE⟧ encontró que los 100 principales titulares poseían más del 80% de los tokens de gobernanza en cuatro protocolos: Aave, Ampleforth, MakerDAO y Uniswap.
El estudio abarcó 2022–2023. Sus cifras de octubre de 2022 sitúan las participaciones vinculadas a protocolos o exchanges en aproximadamente 64%, 19%, 35% y 47%, respectivamente. Muchos de los principales votantes no pudieron ser identificados.
La propiedad concentrada también tiene consecuencias económicas. Un estudio de Management Science de 2026 la relacionó con un crecimiento más lento de las plataformas, aunque otros factores pueden atenuar el impacto.
Las disputas de gobernanza muestran cómo se manifiesta esto. Cryptopolitan informó que el fundador de ENS, Nick Johnson, tenía cerca de la mitad de los votos delegados activos, a pesar de poseer aproximadamente el 3% del suministro. Esto motivó una propuesta para delegar cinco millones de tokens del tesoro. Mientras tanto, los titulares de Compound votan sobre demoras más estrictas en el tesoro y poderes de veto.
El GAFI plantea una pregunta diferente
La SEC no es el único regulador que examina quién controla las redes DeFi. El informe del GAFI de julio de 2026 adopta un enfoque diferente. Pide una evaluación funcional y basada en riesgos del control para abordar los riesgos de blanqueo de capitales.
Los dos marcos cumplen propósitos distintos. La SEC se centra en la clasificación de valores, mientras que el GAFI aborda los delitos financieros. Sin embargo, ambos plantean una cuestión práctica para las instituciones y los DAO: quién tiene realmente el poder de tomar decisiones.