
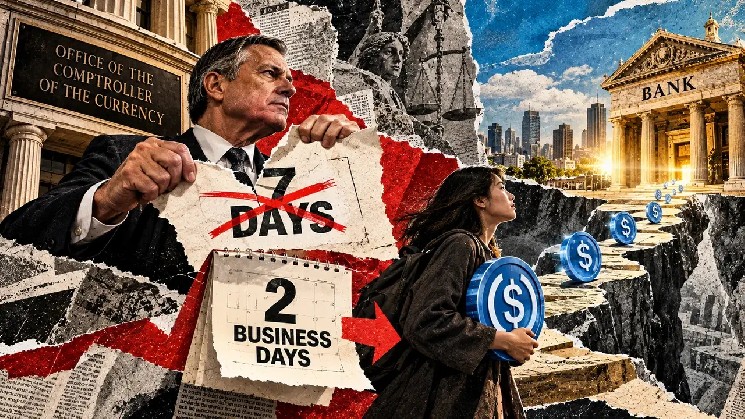
La règle s’applique aux émetteurs relevant du cadre de l’OCC. Elle ne fixe donc pas un calendrier universel pour chaque vente de stablecoins ou retrait d’une plateforme d’échange.
Comment la règle définitive modifie le rachat des stablecoins
Le texte adopté a supprimé une disposition qui aurait automatiquement prolongé le délai de rachat des stablecoins à sept jours calendaires lorsque la demande dépassait un seuil donné.
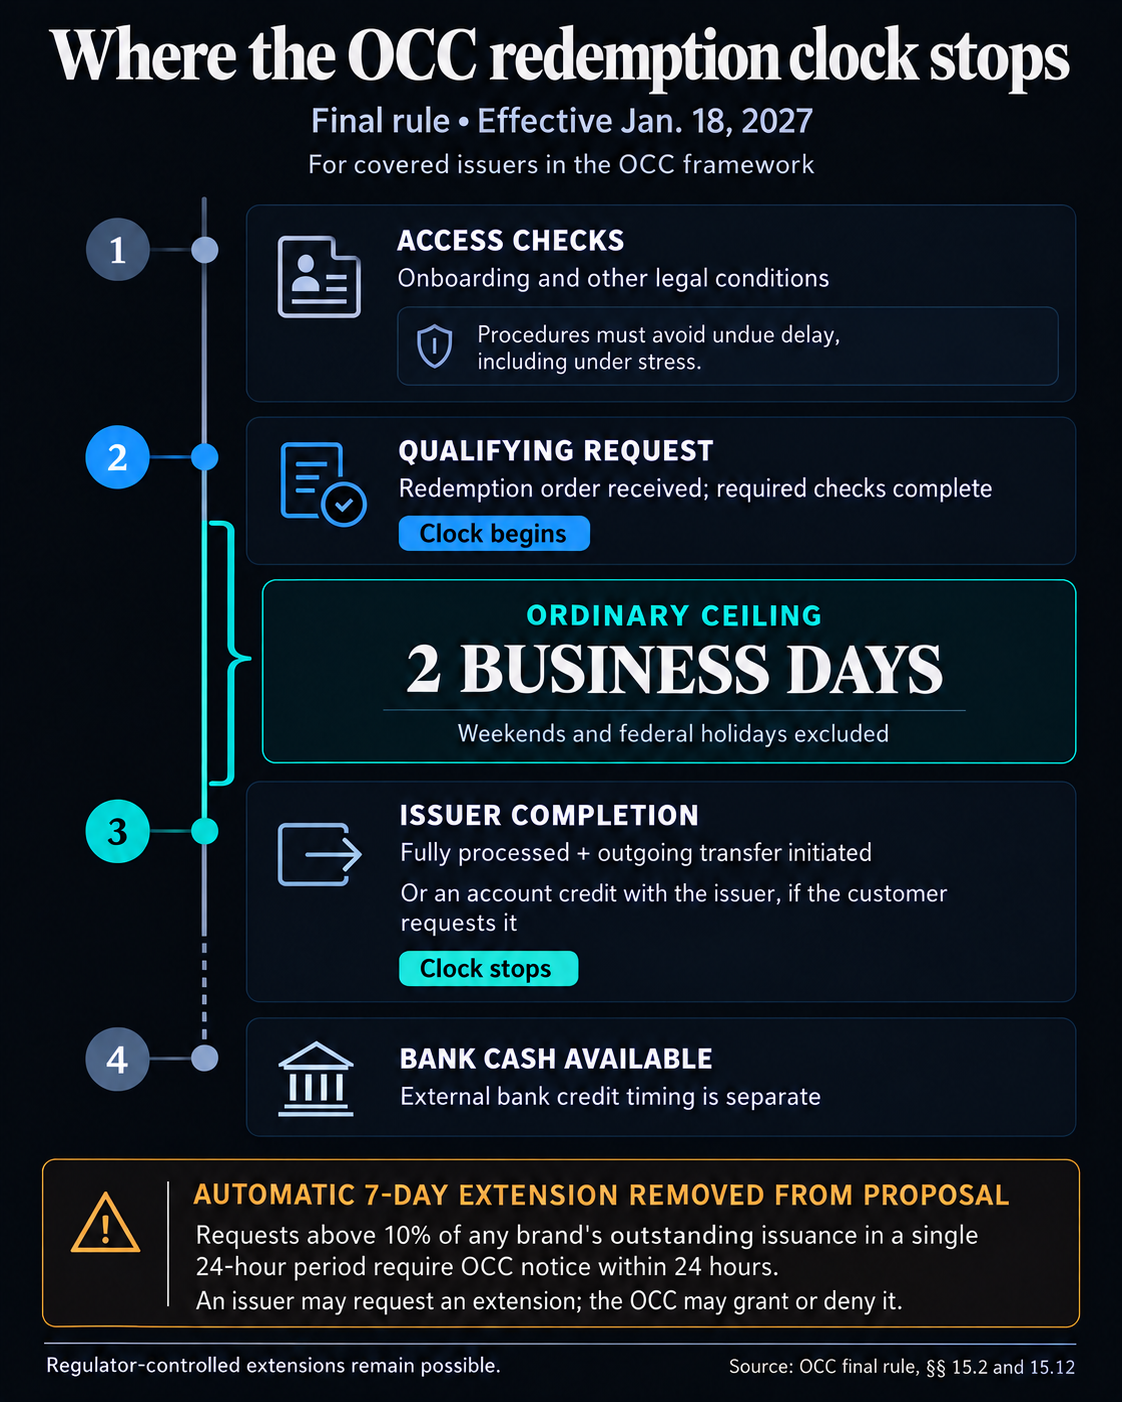
En vertu de la section 15.12(d) de la règle de l’OCC publiée au Federal Register le 23 octobre, un émetteur qui reçoit, au cours d’une même période de 24 heures, des demandes de rachat de stablecoins dépassant 10 % de la valeur des émissions en circulation d’une marque doit en informer son bureau de supervision de l’OCC dans les 24 heures.
L’émetteur peut demander un délai supplémentaire à l’OCC, et l’autorité de régulation peut accepter ou rejeter la demande.
Le dépassement du seuil déclenche un processus de supervision sans réinitialiser automatiquement le délai, et l’OCC indique s’attendre à ce que les prolongations soient rares. Des restrictions contrôlées par l’autorité de régulation restent possibles dans d’autres circonstances conformes à la loi.
La section 15.12(a) définit également explicitement les limites du délai ordinaire de rachat, et l’émetteur doit avoir reçu un ordre de rachat.
Lorsque ses procédures d’intégration sont raisonnablement conçues pour éviter tout retard indu, y compris en période de tensions, le client doit également avoir achevé son intégration et satisfait aux autres conditions juridiques requises pour le rachat.
En expliquant la règle définitive, l’OCC indique que les émetteurs ne peuvent pas invoquer des lacunes dans l’intégration comme prétexte pour prolonger artificiellement le délai de rachat des stablecoins. Ils doivent être prêts à traiter les demandes de nouveaux clients en période de tensions, y compris celles de détenteurs qui dépendaient auparavant d’un intermédiaire.
Les émetteurs concernés doivent pouvoir effectuer des rachats pour les détenteurs particuliers, sous réserve du droit applicable, des contrôles et de l’intégration. Leurs politiques doivent autoriser des quantités d’un jeton ou plus.
L’opération doit entièrement traiter et amorcer le transfert sortant de valeur monétaire demandé vers le client ou son établissement financier. À la demande du client, elle peut aussi créditer son compte auprès de l’émetteur. Le simple fait de placer un paiement dans une file d’attente ne répond pas à cette exigence.
La réception par une banque externe intervient plus tard dans la séquence et ne fait pas partie de cette étape finale définie. En pratique, le plafond ordinaire garantit que l’émetteur agit en temps utile, tandis que le délai de crédit bancaire constitue une étape distincte de la conversion des avoirs du détenteur en liquidités.
Les jours ouvrables excluent les samedis, les dimanches et les jours fériés fédéraux. Deux jours ouvrables ne peuvent donc pas non plus être interprétés comme 48 heures écoulées.
Les voies actuelles de conversion en liquidités montrent pourquoi l’accès est important
Les conditions de service actuelles donnent un exemple des exigences d’accès avant l’entrée en vigueur de la règle de l’OCC, mais le fait que ce cadre régisse un émetteur donné dépend de sa juridiction.
Les conditions actuelles de Circle hors EEE $USDC, mises à jour le 15 octobre, subordonnent le rachat direct à la détention d’un compte Circle Mint en règle.
La description du service Circle Mint indique que le produit s’adresse aux institutions et aux distributeurs, exclut les particuliers et exige des vérifications des antécédents, de l’identité et de conformité aux obligations de connaissance du client, ainsi que des contrôles relatifs aux sanctions. Le délai annoncé pour le traitement des demandes va d’un jour à une semaine ou davantage et concerne l’ouverture du compte.
Circle décrit les rachats par virement bancaire ainsi que les transferts SEPA ou via des réseaux bancaires, limités aux banques et régions participantes. Le règlement instantané dépend des programmes des banques participantes.
Un client déjà intégré disposant d’une connexion bancaire adaptée peut suivre une séquence différente de celle d’un nouveau demandeur qui met en place un accès direct.
Dans son explication du 16 octobre sur l’économie de $USDC, Circle indique que les clients admissibles de Circle Payments Network et de Platform peuvent effectuer un rachat gratuitement, presque en temps réel. Circle attribue cette capacité aux liquidités prépositionnées auprès de banques partenaires et à des systèmes de règlement capables de les transférer.
La description de Circle lie cette rapidité à une infrastructure bancaire approvisionnée pour les clients admissibles, tandis que le service et la connexion bancaire déterminent la voie disponible.
Si un acheteur paie un détenteur avant le rachat par l’émetteur et conserve les jetons acquis, il fournit immédiatement les dollars et détient les jetons jusqu’à leur revente ou leur rachat. Ce mécanisme de financement conditionnel peut avancer la sortie du détenteur.
Le PS-01 distinguerait les stablecoins non payés du retard dans le lancement du paiement
Sous réserve de l’approbation du Bureau de la gestion et du budget, les instructions révisées du PS-01 de l’OCC permettraient de recueillir trois mesures distinctes de l’annexe A :
Considérées ensemble, elles pourraient aider les superviseurs à examiner séparément un arriéré de rachats impayés et la lenteur avec laquelle l’émetteur lance les paiements.
Le PS-01 contiendrait généralement des observations quotidiennes transmises chaque semaine, tandis que l’annexe A resterait quotidienne, même dans le cadre de l’option limitée de déclaration réservée aux petits émetteurs pour les autres annexes. Ses données seraient confidentielles, tandis que l’information publique continuerait d’être diffusée par des voies distinctes.
La règle définitive maintient les rapports publics mensuels sur la composition des réserves. Selon les instructions révisées du PS-02 de l’OCC, les rapports financiers trimestriels deviendraient généralement publics après leur soumission, leur acceptation et leur préparation en vue de leur publication.
L’OCC pourrait approuver une confidentialité limitée lorsqu’un émetteur fournit une justification convaincante et précise d’un préjudice concurrentiel important.
Le bulletin 2026-52 de l’OCC fixe au 25 janvier 2027 la date prévue du premier rapport pour la collecte hebdomadaire, et au 31 mars celle de la collecte trimestrielle, sous réserve de l’approbation de l’Office of Management and Budget.
La règle finale offre une méthode plus claire pour évaluer la promesse de remboursement en espèces faite aux détenteurs : établir un accès direct, déterminer quand une demande admissible déclenche l’obligation et distinguer le lancement du paiement de la disponibilité des fonds à la banque.
La voie bancaire et tout prestataire qui finance une sortie anticipée déterminent encore comment ce calendrier se traduit en argent que le détenteur peut dépenser.