
La norma se aplica a los emisores dentro del marco de la OCC, por lo que no establece un calendario universal para la venta de cualquier stablecoin ni para retirar fondos de un exchange.
Cómo cambia la norma definitiva los reembolsos de stablecoins
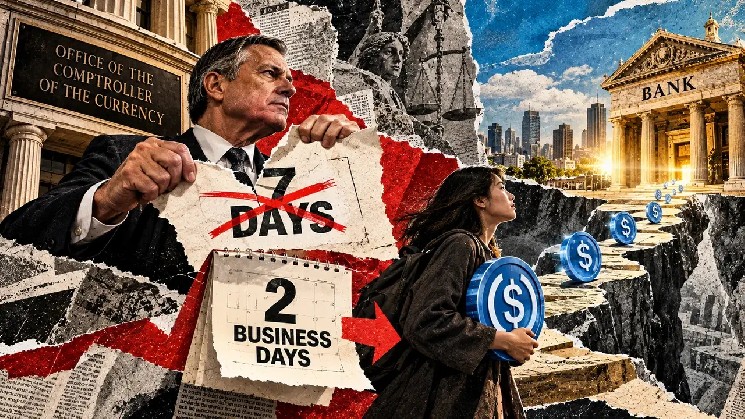
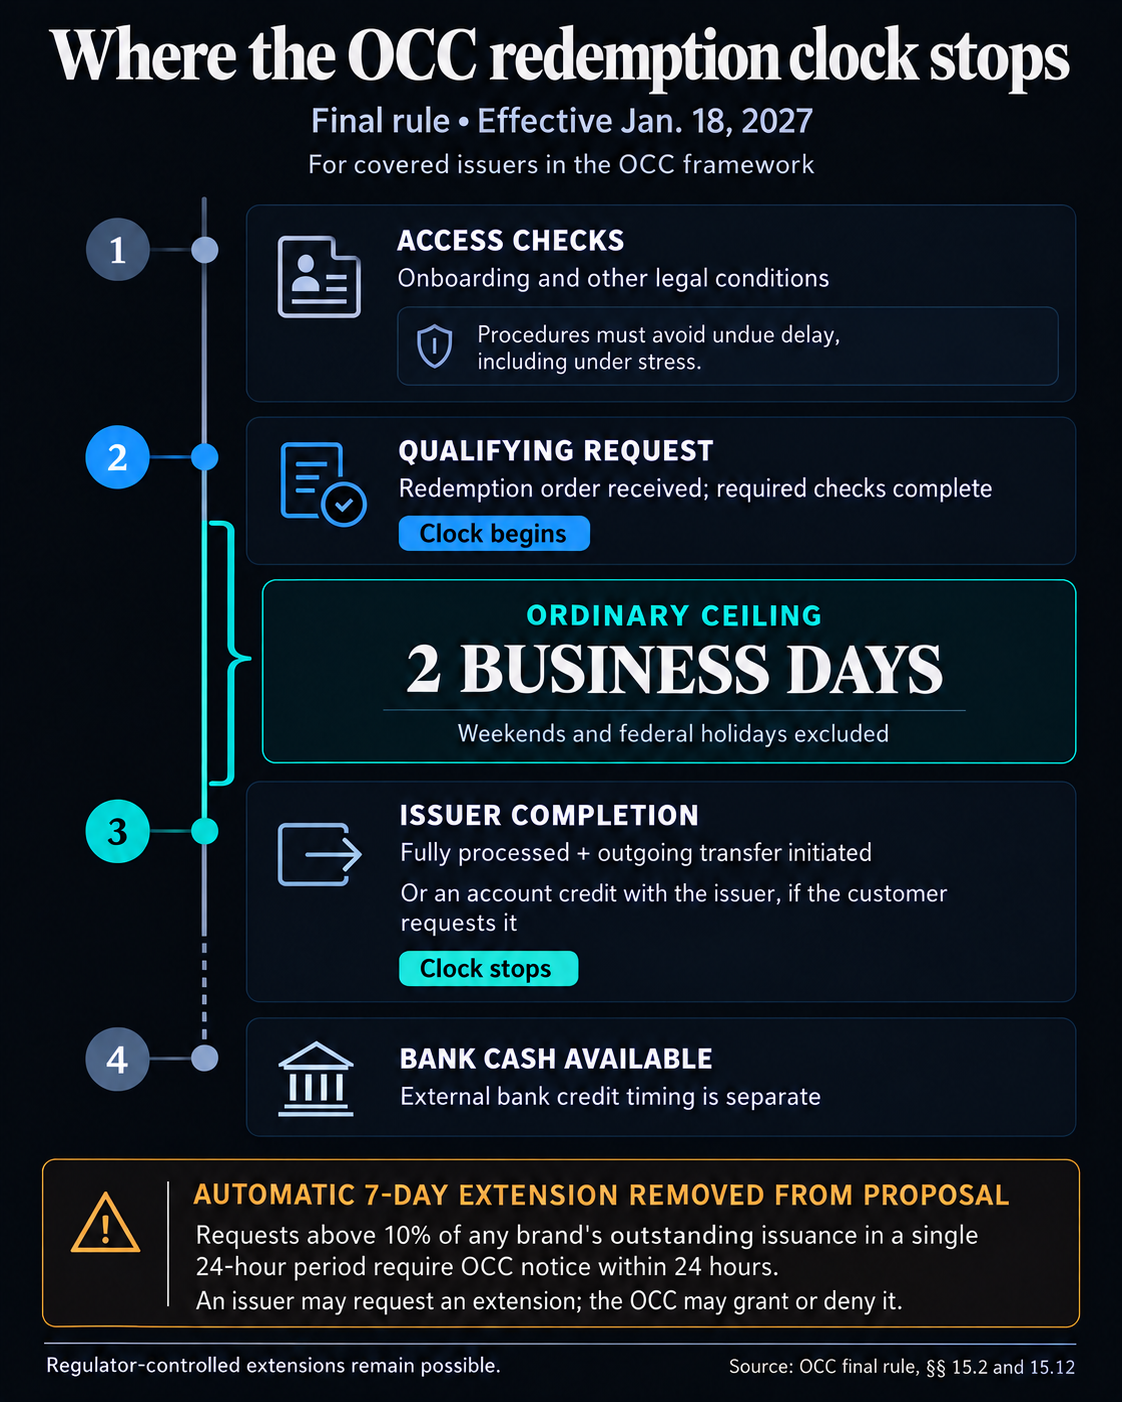
El texto adoptado eliminó una disposición que habría ampliado automáticamente a siete días naturales el plazo de reembolso de stablecoins cuando la demanda superara un umbral especificado.
Según la sección 15.12(d) de la norma de la OCC publicada en el Federal Register el 23 de octubre, un emisor que reciba solicitudes de reembolso de stablecoins por un valor superior al 10% del valor de emisión pendiente de cualquier marca durante un único período de 24 horas debe notificarlo a su oficina de supervisión de la OCC en un plazo de 24 horas.
El emisor puede solicitar más tiempo a la OCC, y el regulador puede conceder o denegar la solicitud.
Superar el umbral inicia un proceso de supervisión sin restablecer automáticamente el plazo, y la OCC afirma que espera que las prórrogas sean poco frecuentes. En otras circunstancias, siguen siendo posibles las limitaciones controladas por el regulador, de conformidad con la ley.
La sección 15.12(a) también establece límites explícitos para el plazo habitual de reembolso, y el emisor debe haber recibido una orden de reembolso.
Cuando sus procedimientos de incorporación estén diseñados razonablemente para evitar demoras indebidas, incluso en períodos de tensión, el cliente también debe haber completado la incorporación y cumplido las demás condiciones legales necesarias para el reembolso.
Al explicar la norma definitiva, la OCC afirma que los emisores no pueden usar deficiencias en la incorporación como pretexto para prolongar artificialmente el plazo de reembolso de stablecoins. Deben estar preparados para atender a nuevos clientes en períodos de tensión, incluidos los titulares que antes dependían de un intermediario.
Los emisores sujetos a la norma deben poder reembolsar a titulares minoristas, con sujeción a la legislación aplicable, los controles y la incorporación. Sus políticas deben permitir cantidades de un token o más.
La finalización debe procesar por completo e iniciar la transferencia saliente indicada de valor monetario al cliente o a la institución financiera del cliente. Como alternativa, puede abonar el importe en la cuenta del cliente en el emisor si este solicita esa opción. Limitarse a poner un pago en una cola no cumple con esa redacción.
La recepción por parte de un banco externo ocurre más adelante en la secuencia y queda fuera de ese punto final definido. La consecuencia práctica es que el límite habitual protege la puntualidad de la actuación del emisor, mientras que el plazo para que el banco abone los fondos sigue siendo una parte separada del retiro de efectivo del titular.
Los días hábiles excluyen los sábados, domingos y feriados federales, por lo que dos días hábiles tampoco pueden interpretarse como 48 horas transcurridas.
Las vías actuales para retirar fondos muestran por qué importa el acceso
Las condiciones de servicio actuales ofrecen un ejemplo de las condiciones de acceso antes de que entre en vigor la norma de la OCC, pero que ese marco rija para un emisor concreto depende de su jurisdicción.
Las condiciones actuales de Circle para $USDC fuera del EEE, actualizadas el 15 de octubre, supeditan el reembolso directo a tener una cuenta de Circle Mint en regla.
La descripción del servicio Circle Mint indica que el producto está destinado a instituciones y distribuidores, excluye a particulares y exige verificaciones de antecedentes, controles de identidad y de conocimiento del cliente, así como controles de sanciones. El plazo indicado para tramitar las solicitudes va de un día a una semana o más, y se refiere a la apertura de la cuenta.
La documentación de Circle describe los reembolsos mediante transferencia bancaria y las transferencias SEPA o a través de redes bancarias, limitadas a los bancos participantes y las regiones correspondientes. La liquidación instantánea depende de los programas de los bancos participantes.
Un cliente que ya completó la incorporación y tiene una conexión bancaria adecuada puede seguir una secuencia distinta a la de un nuevo solicitante que organiza el acceso directo.
En su explicación del 16 de octubre sobre la economía de $USDC, Circle afirma que los clientes que reúnen los requisitos de Circle Payments Network y Platform pueden recibir reembolsos sin cargo, casi en tiempo real. Atribuye esa capacidad a fondos en efectivo colocados por adelantado en bancos asociados y a rieles de liquidación capaces de transferirlos.
La descripción de Circle vincula esa rapidez con una infraestructura bancaria financiada para los clientes que reúnen los requisitos, mientras que el servicio y la conexión bancaria determinan la vía disponible.
Si un comprador paga a un titular antes del reembolso del emisor y conserva los tokens adquiridos, ese comprador aporta los dólares de inmediato y mantiene los tokens hasta su reventa o reembolso. Este mecanismo condicional de financiación puede adelantar la salida del titular.
PS-01 distinguiría entre stablecoins sin pagar e inicio tardío
Sujetas a la aprobación de la Oficina de Administración y Presupuesto, las instrucciones revisadas PS-01 de la OCC recogerían tres medidas distintas del Anexo A:
Consideradas en conjunto, podrían ayudar a los supervisores a investigar por separado una acumulación de reembolsos sin pagar y la demora en el inicio de los pagos por parte del emisor.
En general, PS-01 incluiría observaciones diarias presentadas semanalmente, y el Anexo A seguiría siendo diario incluso bajo la opción limitada de presentación de informes para emisores pequeños, aplicable a otros anexos. Sus datos serían confidenciales, mientras que la información pública seguiría difundiéndose por canales separados.
La norma definitiva mantiene los informes públicos mensuales sobre la composición de las reservas. Según las instrucciones revisadas PS-02 de la OCC, los informes financieros trimestrales generalmente se harían públicos después de su presentación, aceptación y preparación para su difusión.
La OCC podría aprobar una confidencialidad limitada cuando un emisor presente una justificación convincente y específica de un perjuicio competitivo sustancial.
El Boletín 2026-52 de la OCC establece como fechas previstas para el primer informe el 25 de enero de 2027 para la recopilación semanal y el 31 de marzo para la recopilación trimestral, sujeto a la aprobación de la Oficina de Administración y Presupuesto.
La norma definitiva ofrece una forma más clara de evaluar la promesa de reembolso en efectivo a los titulares: establecer acceso directo, identificar cuándo una solicitud válida activa la obligación y distinguir entre el inicio del pago y la disponibilidad de los fondos en el banco.
La vía bancaria y cualquier proveedor que financie una salida anticipada siguen determinando cómo se traduce ese calendario en dinero que el titular pueda gastar.