
L’Italie a proposé un projet de loi de budget 2027 qui étendrait un régime de taxe de sortie à certaines personnes quittant le pays. Cela inclurait les plus-values latentes sur les crypto-actifs. Cette taxe pourrait s’appliquer aux résidents ayant vécu en Italie pendant au moins six des dix dernières années.
La proposition entrerait en vigueur le 1er janvier 2027. Cela concernerait les personnes détenant des actifs couverts d’une valeur de 800 000 € ou plus. La taxe de sortie est une application inhabituelle de l’impôt sur les plus-values.
Les autorités pourraient imposer un impôt fondé sur la valeur de votre investissement avant votre départ.
Les autorités utiliseront le prix d’achat de votre actif ainsi que la valeur actuelle de marché de votre actif pour déterminer le montant de la plus-value latente.
Selon la nature des avoirs individuels, ils pourraient devoir liquider une partie de ces avoirs ou chercher un financement extérieur. Toutefois, ce ne sont que des possibilités, car les propositions sont encore en attente d’approbation par le parlement.
Comment les taxes de sortie pourraient remodeler la relocalisation des cryptomonnaies
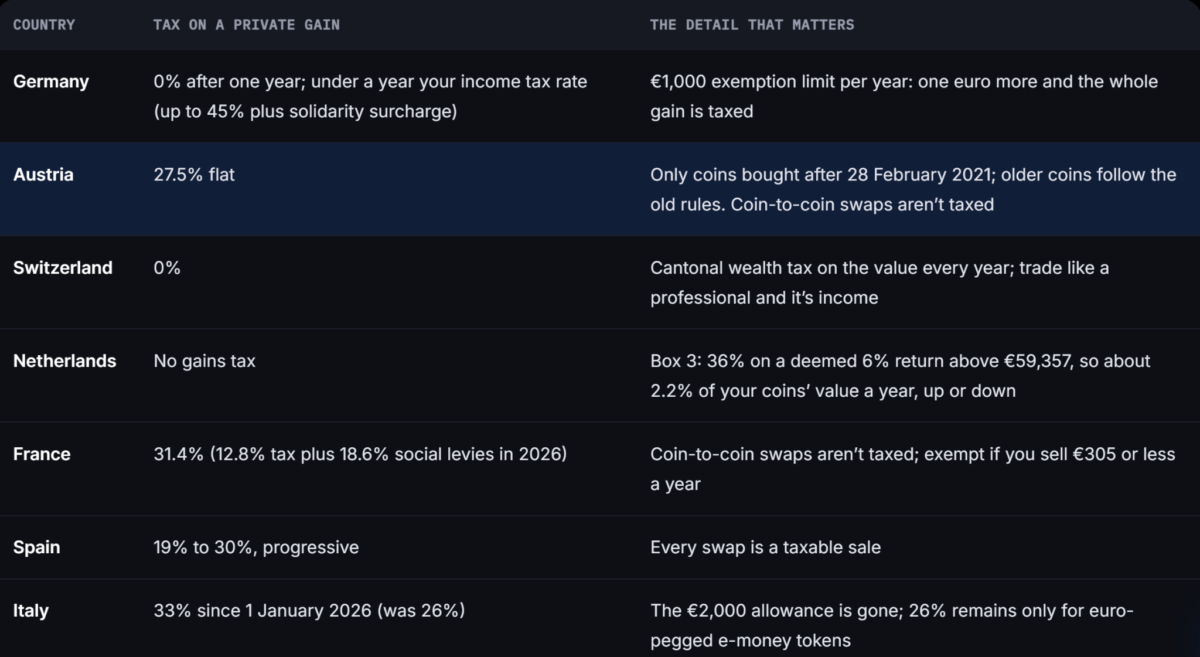
Par ailleurs, la proposition du pays pourrait avoir un impact important sur les juridictions dans lesquelles les investisseurs en cryptomonnaies voudront résider. Comme indiqué précédemment, les EAU n’ont pas d’impôt personnel sur les plus-values.
Par ailleurs, le Portugal ne prélève aucun impôt sur les plus-values pour les gains réalisés pendant les premiers 365 jours de détention. La Suisse ne soumet pas la plupart des gains des investisseurs privés issus des cryptomonnaies à l’impôt sur le revenu. Elle les soumet toutefois à l’impôt sur la fortune.
De même, le droit allemand prévoit des exonérations d’impôt sur les plus-values pour certains avoirs après un an. Compte tenu de ces différences, les choix de relocalisation risquent de être fortement influencés par la présence ou l’absence de traitement fiscal et du risque de double imposition.
Même ainsi, choisir une autre juridiction ne suffira peut-être pas à lever toute ambiguïté entourant les taxes de sortie. En effet, la méthode d’évaluation proposée par l’Italie s’appuie sur les prix des actifs avant le départ du pays.
À son tour, cela place les investisseurs non-résidents en situation de risque en raison des fluctuations volatiles des marchés locaux.
La proposition de l’Italie pourrait à terme être étendue à d’autres pays. Cela s’explique par le fait que de nombreux gouvernements actuellement imposent les plus-values latentes lorsque les investisseurs déménagent. L’Autriche prélève un impôt de sortie de 27,5 % sur les monnaies numériques.
De plus, les jetons illiquides ou les fonds bloqués peuvent poser des difficultés supplémentaires aux investisseurs qui tentent de se conformer aux exigences. Par ailleurs, les baisses de cours ultérieures du portefeuille d’un investisseur peuvent amener les investisseurs à payer des impôts sur des gains qui n’ont jamais été réellement obtenus.
Dans l’ensemble, une fois adoptée, la réglementation italienne suscitera presque certainement un débat sur la question de savoir si le déménagement devrait conduire à imposer les investisseurs sur des bénéfices qu’ils n’ont jamais réalisés.
Résumé final
-
Les détenteurs de crypto-actifs pourraient être soumis à l’impôt de sortie proposé par l’Italie sur les plus-values latentes en cas de déménagement à l’étranger.
-
La proposition italienne pourrait influencer les règles fiscales mondiales sur les crypto-actifs concernant les plus-values latentes et le déménagement des investisseurs.