
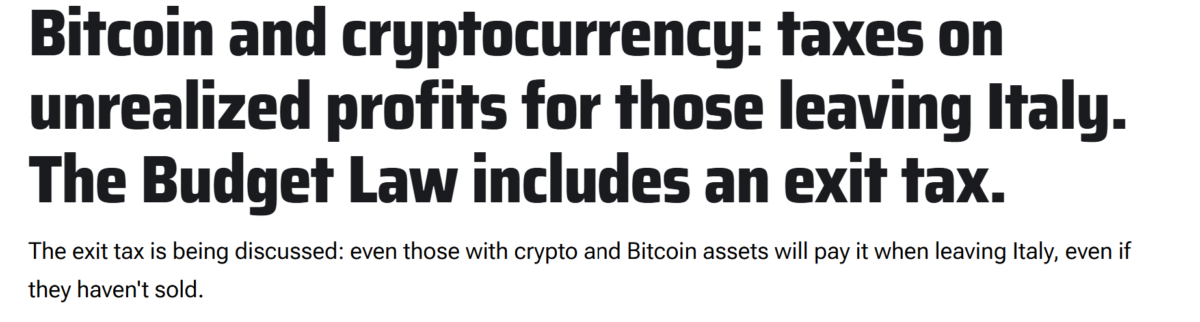
Italia ha propuesto un proyecto de ley presupuestaria 2027 que extendería un régimen de impuesto de salida a ciertas personas que abandonen el país. Esto incluiría las ganancias no realizadas en criptoactivos. Este impuesto podría aplicarse a residentes que hayan vivido en Italia al menos seis de los últimos diez años.
La propuesta entraría en vigor el 1 de enero de 2027. Esto sería así si poseen activos cubiertos valorados en 800 000 € o más. El impuesto de salida es una aplicación inusual del impuesto sobre las ganancias de capital.
Las autoridades podrán imponer un impuesto basado en el valor de su inversión antes de su partida.
Las autoridades utilizarán el costo de compra de su activo y el valor de mercado actual de su activo para determinar cuánta ganancia no realizada existe.
Según la naturaleza de las tenencias de cada persona, podrían tener que liquidar una parte de esas tenencias o buscar financiación externa. Sin embargo, estas son meras posibilidades, ya que las propuestas aún están pendientes de aprobación por el parlamento.
Cómo los impuestos de salida podrían remodelar la reubicación de criptoinversores
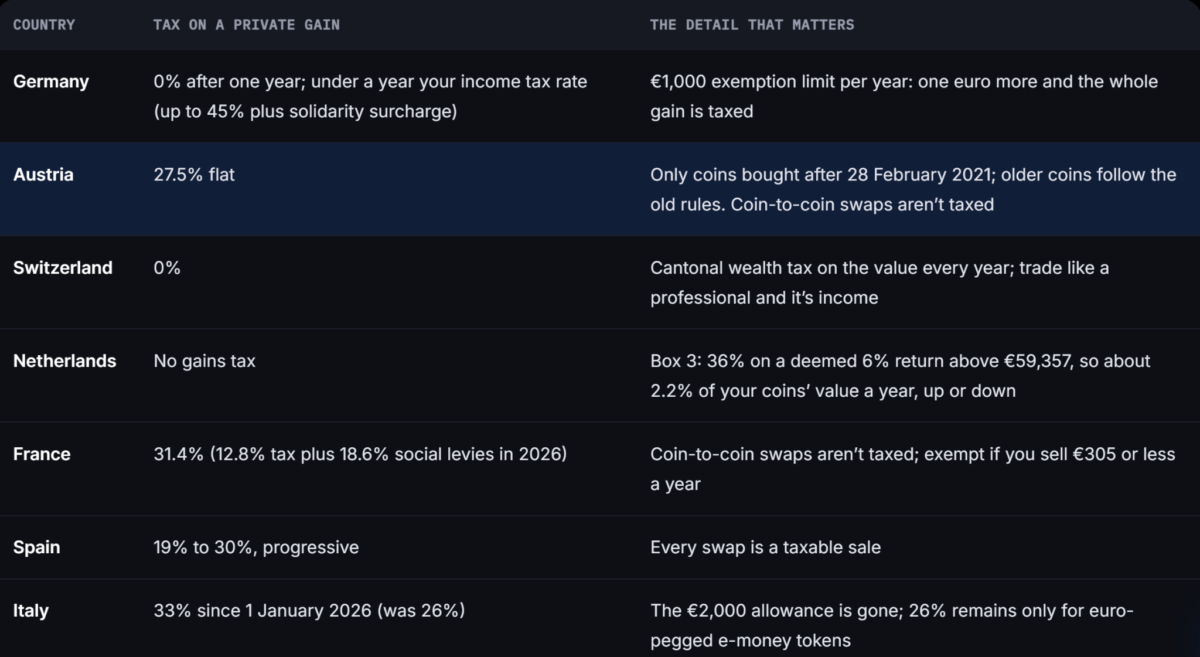
Además, la propuesta del país podría afectar significativamente qué jurisdicciones que los inversores en criptomonedas querrán elegir como residencia. Como se indicó anteriormente, los EAU no tienen impuesto personal sobre las ganancias de capital.
Mientras tanto, Portugal no tiene impuesto sobre las ganancias de capital para las ganancias obtenidas durante los primeros 365 días de propiedad. Suiza no somete a impuesto sobre la renta las ganancias de la mayoría de los inversores privados procedentes de criptomonedas . Sin embargo, sí somete dichas ganancias a un impuesto sobre el patrimonio.
Asimismo, la legislación alemana contempla exenciones del impuesto sobre las ganancias de capital para ciertas tenencias tras un año. Dadas estas diferencias, es probable que las decisiones de reubicación se vean influidas significativamente por la presencia o ausencia de un tratamiento fiscal y por el riesgo de doble imposición.
Aun así, elegir otra jurisdicción podría no resolver toda la ambigüedad que rodea a los impuestos de salida. De hecho, el método de valoración propuesto por Italia utiliza los precios de los activos antes de abandonar un país.
A su vez, esto pone en riesgo a los inversores residentes en el extranjero debido a las fluctuaciones volátiles de los mercados locales.
La propuesta de Italia podría finalmente ampliarse para incluir a otros países. Esto se debe a que muchos gobiernos existentes actualmente gravan las ganancias no realizadas cuando los inversores se trasladan. Austria aplica un impuesto de salida del 27.5% sobre las monedas digitales.
Además, los tokens ilíquidos o los fondos bloqueados pueden plantear desafíos adicionales a los inversores que intentan cumplir con los requisitos. Asimismo, las posteriores caídas de precio en la cartera de un inversor podrían hacer que los inversores tengan que pagar impuestos sobre ganancias que nunca llegaron realmente a obtener.
En definitiva, una vez convertida en ley, la normativa de Italia generará casi con toda seguridad un debate sobre si el traslado debería dar lugar a gravar a los inversores por beneficios que nunca han materializado.
Resumen final
-
Los titulares de criptomonedas podrían enfrentarse al impuesto de salida propuesto por Italia sobre las ganancias no realizadas al trasladarse al extranjero.
-
La propuesta de Italia podría dar forma a las normas fiscales globales para las criptomonedas sobre las ganancias no realizadas y el traslado de los inversores.