
44,1 millions d’$ETH supplémentaires, soit plus de 36 % de l’offre, sont déjà mis en staking pour contribuer à sécuriser le réseau et obtenir des récompenses. La file d’attente est moins longue que les 2,06 millions d’$ETH en attente recensés en août, mais les nouveaux validateurs directs doivent tout de même patienter des semaines avant de commencer à gagner des récompenses.
Cette inadéquation s’explique mieux lorsqu’on distingue une personne à la recherche d’un taux d’intérêt d’une personne qui a déjà décidé de détenir de l’$ETH. BitMine a environ 12 milliards de dollars en staking, et sa décision consiste à gagner des jetons supplémentaires sur une position considérable en Ethereum qu’elle a l’intention de conserver.
L’avantage de 7 € s’accompagne d’$ETH
Le staking engage de l’$ETH dans le processus de validation d’Ethereum, où les opérateurs exécutent des logiciels qui vérifient les transactions et contribuent à maintenir l’accord du réseau sur ses registres.
Les investisseurs peuvent effectuer eux-mêmes cette opération ou utiliser un service comme Lido, qui met en commun de l’$ETH et émet du stETH, un jeton transférable représentant une part du pool et de ses récompenses.
En fait, le staking a pris une telle ampleur et une telle popularité qu’il dépasse désormais les plateformes natives de la crypto, Interactive Brokers ayant ajouté le staking d’Ethereum pour les clients admissibles en octobre. Cela signifie que les récompenses de staking se trouvent maintenant sur le même compte que les liquidités et les actions.
Le chiffre annuel d’environ 2,2 % de Lido correspond aux récompenses en $ETH. Le solde de vos jetons peut donc augmenter tandis que la valeur en euros que vous pourriez en tirer baisse. Acheter de l’$ETH pour percevoir ce revenu vous expose aussi à la volatilité de son prix, qui peut effacer une année de récompenses bien avant que vous ayez l’occasion d’en profiter.
La comparaison tentante est avec la facilité de dépôt de la BCE, à 2,5 %, bien que ce taux ne soit accessible qu’aux banques admissibles qui placent leur argent auprès de l’Eurosystème. Selon les données d’août de la BCE, les épargnants ordinaires recevaient en moyenne 0,29 % sur leurs soldes à vue, tandis que les nouveaux dépôts des ménages d’une durée maximale d’un an rapportaient 2,13 %.
Le staking dépasse ces deux moyennes avant toute variation du prix de l’$ETH, tandis que l’€STR, le taux de référence de gros au jour le jour en euros, s’établissait à 2,442 % le 22 octobre.
Illustration d’une accumulation simple sur une année de 365 jours, sans capitalisation, impôts ni frais de transaction ; les taux sont maintenus constants, et un dépôt à terme ne permet pas nécessairement un retrait au bout de 30 ou 90 jours. Le taux utilisateur affiché par Lido inclut déjà ses frais standards sur les récompenses.
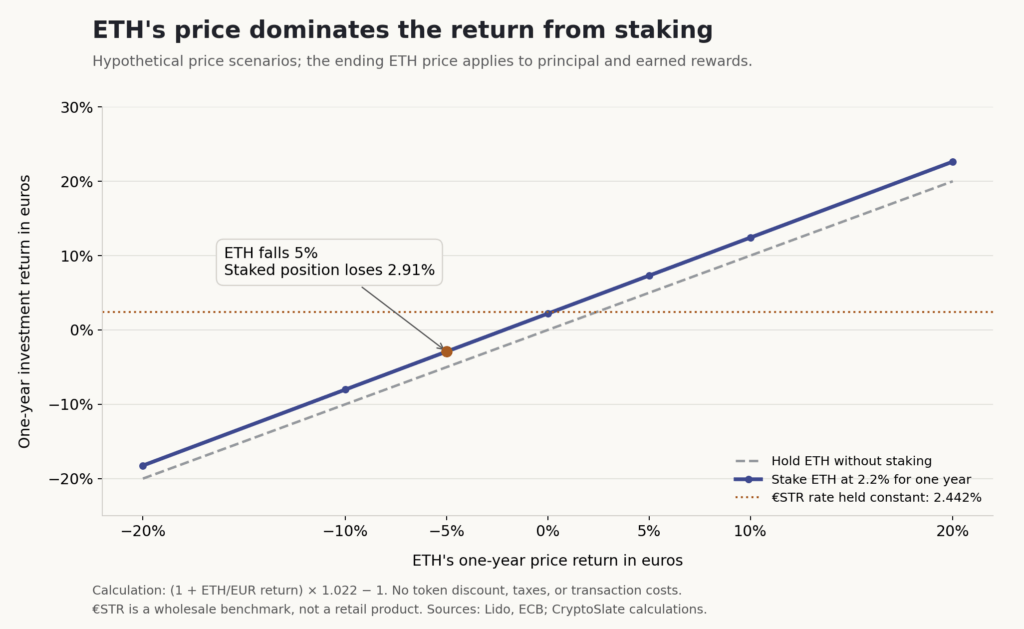
L’écart annuel entre le stETH et l’indice de référence €STR est de 24,20 € sur ces 10 000 €, tandis qu’une baisse de 5 % du cours de l’$ETH en euros ferait tomber la valeur de l’investissement en staking à environ 9 709 €. Vous posséderiez davantage d’$ETH tout en accusant encore une perte de 291 €, car la baisse du prix s’applique aux récompenses comme à l’investissement initial.
Que deviennent 10 000 € : Une année à gagner 2,2 % d’$ETH supplémentaires, combinée à une baisse de 5 % de son cours en euros, donne 10 000 € × 1,022 × 0,95 = 9 709 €. Si l’$ETH augmente plutôt de 5 %, le résultat est de 10 731 €, contre 10 500 € en conservant la même quantité initiale d’$ETH sans staking.
Les cours récents du marché montrent le même déséquilibre sur des périodes plus courtes : l’$ETH a perdu 9,08 % en euros sur les 30 jours se terminant le 22 octobre, tandis que le stETH enveloppé a perdu 8,93 %. Sur la période de 90 jours, les deux ont gagné environ un tiers, le jeton de staking terminant avec une hausse légèrement supérieure.
Calcul effectué à partir des instantanés de CoinGecko à 00:00 UTC, hors frais de transaction ; l’écart tient compte des récompenses de staking accumulées et des variations de la prime ou de la décote du jeton sur le marché, plutôt que de mesurer uniquement les récompenses du protocole.
Le stETH enveloppé maintient fixe le nombre de jetons dans votre portefeuille, tandis que chaque jeton représente une quantité croissante de stETH. Son prix peut ainsi refléter les récompenses, que le stETH ordinaire distribue sous la forme d’un solde accru.
Même dans ce cas, le marché peut valoriser le jeton au-dessus ou au-dessous de la valeur de la créance sous-jacente, ce qui ajoute une autre source de variation au montant reçu par le vendeur.
Le pari de 12 milliards de dollars sur Ethereum qui explique la demande de staking
BitMine a déclaré avoir mis en staking 5 067 309 $ETH au 18 octobre, soit une valeur d’environ 12 milliards de dollars au cours de 2 365 dollars par $ETH utilisé dans son annonce. Elle détenait au total environ 6,04 millions d’$ETH. Percevoir des récompenses consistait donc à mettre au travail une position déjà détenue tout en conservant l’exposition qu’elle avait choisie.
L’entreprise a indiqué un rendement annualisé du staking sur 7 jours de 2,58 %, ce qui correspond à une estimation de revenus annualisés d’environ 309 millions de dollars sur cette position. Son rendement diffère de celui de Lido, et l’estimation en dollars dépend du cours de $ETH et du taux de récompense supposé.
Ces revenus aideront BitMine à atteindre son objectif de détenir 5 % de l’offre d’Ethereum, permettant à ses avoirs de croître grâce aux récompenses plutôt qu’à des achats supplémentaires.
Fabian Dori, directeur des investissements de Sygnum, a déclaré à CryptoSlate que « le staker marginal n’est plus nécessairement là pour le rendement ».
Il a ajouté que les détenteurs font du staking parce qu’ils veulent une exposition à long terme à Ethereum, même si la baisse des revenus complique la tâche des sociétés de trésorerie qui veulent convaincre leurs actionnaires que $ETH est un actif productif.
Une personne qui souhaite déjà détenir les tokens peut en accumuler davantage grâce au staking, à condition que les revenus supplémentaires justifient les coûts et les restrictions associés.
Passer à l’euro pour obtenir un taux d’intérêt plus élevé reviendrait aussi à vendre l’exposition à $ETH que l’on souhaitait conserver, ce qui constitue une décision d’investissement bien plus importante que le choix entre deux rendements affichés.
La position de BitMine à elle seule représente environ 11,5 % des 44,1 millions de $ETH stakés dans le réseau, un chiffre arrondi, même si la détention ne démontre pas un contrôle indépendant sur une part équivalente des validateurs.
La formule de récompense d’Ethereum réduit le rendement en pourcentage à mesure que davantage de fonds sont mis en staking, car les récompenses totales augmentent moins vite que la quantité de $ETH qui les génère. Les stakers individuels peuvent obtenir des taux plus faibles tandis que le réseau attire davantage de capitaux et que les validateurs continuent à faire correctement leur travail.
Les pourboires de transaction et les revenus générés par l’organisation des transactions dans les blocs, appelés valeur extractible maximale (MEV), ajoutent une autre variable à ces récompenses. Dori a attribué une partie de la baisse du rendement à des frais de transaction plus faibles, tandis que le service utilisé et les performances de ses opérateurs contribuent à déterminer ce que reçoit le détenteur.
Lido calcule le taux affiché à partir d’une moyenne mobile sur 7 jours, après avoir déjà déduit les frais habituels de 10 % sur les récompenses du rendement versé à l’utilisateur. Il ne faut pas déduire à nouveau 10 % des quelque 2,2 %, même si les frais de transaction et les impôts peuvent encore réduire la somme conservée par un investisseur.
Le coût se fait sentir quand il faut récupérer son argent
Les nouveaux validateurs directs ne reçoivent aucune récompense native de staking pendant leur attente avant activation. La file d’attente entraîne donc un coût en revenus avant même que le logiciel ne commence à fonctionner.
Au taux du réseau de 2,46 % au moment de la capture, une position de 32 $ETH attendant 24 jours et 9 heures manquerait environ 0,053 $ETH de récompenses hypothétiques par rapport à une activation immédiate, en supposant que ce taux reste constant.
Lido répartit différemment cette attente, car les nouveaux détenteurs de stETH peuvent recevoir une part des récompenses générées par les validateurs déjà actifs, alors que leurs $ETH entrants sont encore en attente.
Davantage de capitaux se partagent les revenus existants jusqu’à ce que les nouveaux dépôts deviennent productifs, ce qui réduit le rendement par unité dans l’ensemble du pool sans réduire automatiquement le capital de qui que ce soit.
La sortie est un processus différent. La file d’attente de sortie d’Ethereum est distincte du délai d’entrée, et un token de liquid staking offre deux moyens de récupérer des $ETH. Les détenteurs peuvent demander un remboursement par l’intermédiaire du protocole ou vendre à un autre trader, selon que l’attente ou l’acceptation du prix disponible leur coûte le moins cher.
Lido avertit que les retraits peuvent être soumis à des files d’attente et que les ventes sur le marché peuvent subir des décotes, des écarts plus importants ou une exécution moins favorable lorsque la liquidité est rare. Les validateurs qui se déconnectent peuvent perdre des revenus, certaines infractions peuvent entraîner une pénalité de slashing qui réduit la mise, et les services de staking en pool créent des dépendances à l’égard de leurs contrats et de leurs opérateurs.
Nous avons vu ces délais s’allonger, avec une attente de sortie de 43 jours en septembre 2025, lorsque Kiln a retiré des validateurs pendant l’incident de sécurité lié à SwissBorg.
Plus récemment, un incident de sécurité survenu en octobre et impliquant des validateurs exploités par MetaMask a envoyé des centaines de milliers de $ETH vers la sortie, montrant à quelle vitesse des préoccupations opérationnelles peuvent affecter la capacité de retrait.
Les institutions peuvent avoir l’intention de conserver leurs $ETH pendant des années, tout en ayant besoin d’y accéder plus tôt, notamment si des obligations ailleurs dans leur bilan exigent des liquidités.
Dori a déclaré qu’« à ces niveaux, c’est la qualité opérationnelle, et non le rendement, qui fait réellement la différence », en évoquant la conservation, les mesures de contrôle du slashing et l’accès à la sortie.
Il a également averti que la baisse des revenus pourrait inciter les détenteurs à emprunter en mettant leurs positions en garantie ou à les restaker, engageant ainsi leurs actifs dans des services supplémentaires qui entraînent d’autres obligations et des pertes potentielles.
La hausse de septembre de la BCE, qui a porté le taux à 2,5 %, rend les taux classiques en euros plus attrayants, tandis que les récompenses d’Ethereum dépendent de la participation et de l’activité, plutôt que d’une décision de suivre le rythme d’une banque centrale.
Chercher à capter cet écart au moyen de stratégies crypto plus complexes revient à accepter un risque supplémentaire, en plus du cours de $ETH, qui détermine déjà la majeure partie du rendement de l’investissement.
Cette distinction est également visible dans les produits d’investissement cotés. En septembre, l’ETF Ethereum de BlackRock sans staking détenait encore bien plus d’actifs et affichait un volume de transactions bien supérieur à ceux de son fonds de staking plus récent, ce qui laisse penser que les revenus supplémentaires ne sont pas le seul facteur qui façonne la demande des investisseurs.
Une personne qui détient des euros a besoin d’une raison de posséder $ETH qui reste valable même si le prix chute bien plus que les revenus perçus, tandis qu’une personne qui détient déjà des $ETH peut comparer le staking au fait de laisser les mêmes jetons sans staking.
La file d’attente peut continuer d’attirer ce second investisseur même lorsque la comparaison avec un taux d’épargne semble peu avantageuse, car la décision de posséder de l’Ethereum a déjà été prise et le staking détermine ce que rapporte cette position au fil du temps.