
Weitere 44,1 Millionen $ETH, also mehr als 36 % des Angebots, sind bereits gestakt, um das Netzwerk zu sichern und Prämien zu verdienen. Die Warteschlange ist kürzer als der im August erfasste Rückstau von 2,06 Millionen $ETH, doch neue direkte Validatoren müssen trotzdem wochenlang warten, bis sie Erträge erzielen.
Der scheinbare Widerspruch leuchtet eher ein, wenn man zwischen jemandem unterscheidet, der nach einem Zinssatz sucht, und jemandem, der sich bereits entschieden hat, $ETH zu besitzen. BitMine hat etwa 12 Milliarden US-Dollar gestakt. Dabei geht es darum, mit einer riesigen Ethereum-Position, die das Unternehmen halten will, zusätzliche Token zu verdienen.
Der Vorteil von 7 € geht mit $ETH einher
Beim Staking werden $ETH in den Validierungsprozess von Ethereum eingebracht. Dabei betreiben die Betreiber Software, die Transaktionen überprüft und dazu beiträgt, dass sich das Netzwerk auf den gemeinsamen Stand seiner Aufzeichnungen einigt.
Anleger können diesen Betrieb selbst übernehmen oder einen Dienst wie Lido nutzen, der $ETH bündelt und stETH ausgibt, einen übertragbaren Token, der einen Anteil am Pool und an dessen Erträgen repräsentiert.
Tatsächlich sind Umfang und Beliebtheit des Stakings so stark gewachsen, dass es über Plattformen aus der Kryptobranche hinausgeht. So führte Interactive Brokers im Oktober Ethereum-Staking für berechtigte Kunden ein. Damit erscheinen Staking-Erträge nun im selben Konto wie Bargeld und Aktien.
Die jährliche Rendite von rund 2,2 % bei Lido bezieht sich auf Erträge in $ETH. Ihr Token-Guthaben kann also steigen, während der Eurobetrag, den Sie dafür erhalten könnten, sinkt. Wer $ETH kauft, um diese Erträge zu erzielen, ist zudem dessen Preisschwankungen ausgesetzt. Diese können die Erträge eines ganzen Jahres zunichtemachen, lange bevor Sie sie genießen können.
Der verlockende Vergleich ist die Einlagefazilität der EZB mit 2,5 %, doch dieser Zinssatz steht nur berechtigten Banken zur Verfügung, die Geld beim Eurosystem anlegen. Laut den Daten der EZB für August erhielten gewöhnliche Sparer durchschnittlich 0,29 % auf täglich fällige Einlagen, während neu vereinbarte Haushaltseinlagen mit einer Laufzeit von bis zu einem Jahr 2,13 % einbrachten.
Vor Kursbewegungen von $ETH liegt das Staking über beiden Durchschnittswerten, während €STR, die Benchmark für Euro-Geldmarktkredite mit Tageslaufzeit, am 22. Oktober bei 2,442 % lag.
Veranschaulichende einfache Berechnung auf Basis eines üblichen Jahres mit 365 Tagen, ohne Zinseszins, Steuern oder Transaktionskosten; die Zinssätze bleiben konstant, und ein Festgeld muss keine Abhebung nach 30 oder 90 Tagen erlauben. Der von Lido angegebene Nutzersatz enthält bereits die übliche Gebühr auf Erträge.
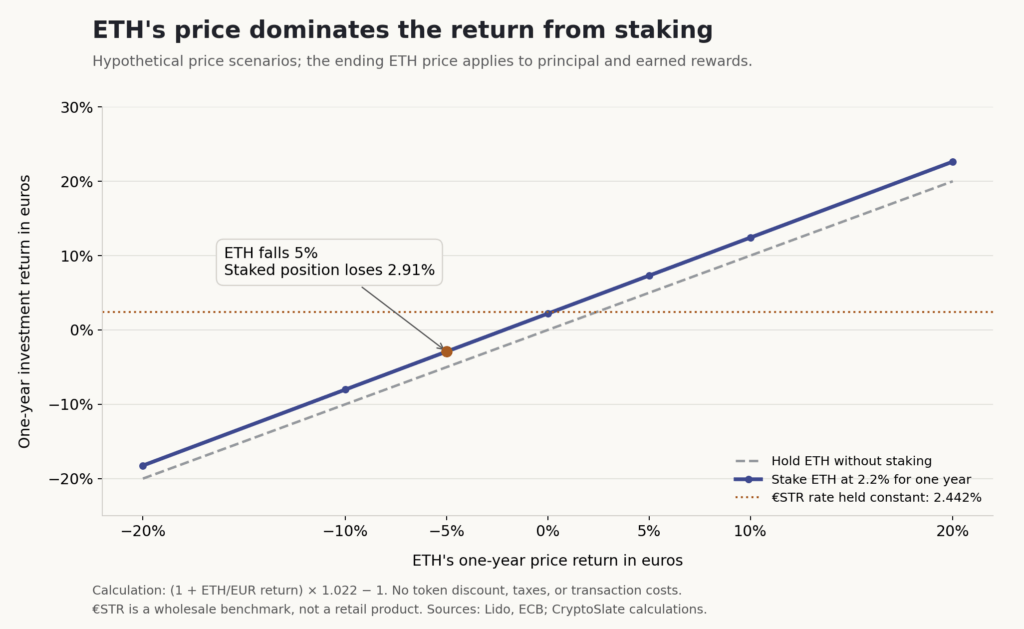
Der jährliche Abstand zwischen stETH und der €STR-Benchmark beträgt bei diesen 10.000 € 24,20 €, während ein Rückgang des Europreises von $ETH um 5 % den Wert der gestakten Anlage auf etwa 9.709 € drücken würde. Sie hätten mehr $ETH und lägen trotzdem 291 € im Minus, denn der niedrigere Preis gilt sowohl für die Erträge als auch für die ursprüngliche Anlage.
Was aus 10.000 € wird: Ein Jahr lang 2,2 % mehr $ETH zu verdienen und zugleich einen Rückgang des Europreises um 5 % zu erleben, ergibt 10.000 € × 1,022 × 0,95 = 9.709 €. Steigt $ETH stattdessen um 5 %, beträgt das Ergebnis 10.731 €, verglichen mit 10.500 € für denselben anfänglichen Bestand an $ETH ohne Staking.
Die jüngsten Marktpreise zeigen dieselbe Unausgewogenheit über kürzere Zeiträume: $ETH verlor in den 30 Tagen bis zum 22. Oktober 9,08 % gegenüber dem Euro, während Wrapped stETH 8,93 % verlor. Im 90-Tage-Zeitraum legten beide um ungefähr ein Drittel zu, wobei der Staking-Token am Ende nur geringfügig stärker im Plus lag.
Berechnet anhand von CoinGecko-Snapshots um 00:00 UTC, ohne Handelskosten; die Differenz umfasst aufgelaufene Staking-Erträge und Veränderungen des Marktaufschlags oder -abschlags des Tokens, statt ausschließlich die Protokollerträge zu messen.
Wrapped stETH hält die Anzahl der Token in Ihrer Wallet konstant, während jeder Token einen wachsenden Betrag an stETH repräsentiert. Dadurch kann sein Preis die Erträge abbilden, die gewöhnliches stETH durch einen größeren Bestand ausschüttet.
Selbst dann kann der Markt den Token über oder unter seinem zugrunde liegenden Anspruch bewerten, was eine weitere Ursache für Schwankungen des Verkaufserlöses darstellt.
Die Ethereum-Wette über 12 Milliarden US-Dollar, die die Staking-Nachfrage erklärt
BitMine meldete, am 18. Oktober 5067309 $ETH gestakt zu haben, die zum in der Ankündigung verwendeten Kurs von 2365 US-Dollar je $ETH rund 12 Milliarden US-Dollar wert waren. Insgesamt besaß das Unternehmen ungefähr 6,04 Millionen $ETH. Durch das Verdienen von Erträgen konnte es also einen bestehenden Bestand für sich arbeiten lassen und zugleich das gewählte Engagement beibehalten.
Das Unternehmen meldete eine annualisierte Staking-Rendite über sieben Tage von 2,58 %, was auf diesen Bestand einer geschätzten annualisierten Einnahme von etwa 309 Millionen US-Dollar entspricht. Seine Rendite unterscheidet sich von der von Lido, und die Schätzung in US-Dollar hängt vom Preis von $ETH und der angenommenen Belohnungsrate ab.
Diese Einnahmen werden BitMine dabei helfen, sein Ziel zu erreichen, 5 % des Ethereum-Angebots zu besitzen, sodass seine Bestände durch Belohnungen statt durch zusätzliche Käufe wachsen können.
Fabian Dori, Chief Investment Officer von Sygnum, sagte gegenüber CryptoSlate , dass „der marginale Staker nicht mehr unbedingt wegen der Rendite dabei ist“.
Er fügte hinzu, dass die Inhaber staken, weil sie langfristig in Ethereum investiert sein wollen, auch wenn geringere Einnahmen es Treasury-Unternehmen erschweren, Aktionären $ETH als produktiven Vermögenswert schmackhaft zu machen.
Wer die Token ohnehin besitzen möchte, kann durch Staking weitere ansammeln, sofern die zusätzlichen Einnahmen die damit verbundenen Kosten und Einschränkungen rechtfertigen.
Der Wechsel in Euro, um einen höheren Zinssatz zu erzielen, würde auch das gewünschte Engagement in $ETH aufgeben. Das wäre eine deutlich größere Anlageentscheidung als die Wahl zwischen zwei ausgewiesenen Renditen.
Allein BitMines Stake entspricht rund 11,5 % der gerundet 44,1 Millionen gestakten $ETH im Netzwerk. Der Besitz begründet jedoch keine unabhängige Kontrolle über denselben Anteil an Validatoren.
Die Belohnungsformel von Ethereum senkt die prozentuale Rendite, wenn sich mehr Stake anschließt, da die Gesamtbelohnungen langsamer wachsen als die Menge an $ETH, die sie verdient. Einzelne Staker können geringere Renditen erzielen, während das Netzwerk mehr Kapital anzieht und die Validatoren ihre Aufgaben weiterhin ordnungsgemäß erfüllen.
Transaktions-Tipps und Einnahmen aus der Anordnung von Transaktionen in Blöcken, der sogenannte maximal extrahierbare Wert (MEV), bringen eine weitere Variable in die Belohnungen ein. Dori führte einen Teil der gesunkenen Rendite auf niedrigere Transaktionsgebühren zurück, während der verwendete Dienst und die Leistung seiner Betreiber mitbestimmen, was der Inhaber erhält.
Lido berechnet seine angezeigte Rate anhand eines gleitenden Sieben-Tage-Durchschnitts; die Standardgebühr von 10 % auf Belohnungen ist dabei bereits von der Rendite für Nutzer abgezogen. Von den rund 2,2 % sollten nicht noch einmal 10 % abgezogen werden, auch wenn Handelskosten und Steuern die Rendite, die einem Anleger bleibt, weiterhin schmälern können.
Die Kosten entstehen, wenn man das Geld braucht
Neue direkte Validatoren erhalten keine nativen Staking-Belohnungen, während sie auf ihre Aktivierung warten. Die Warteschlange verursacht also Einkommenseinbußen, bevor die Software ihre Arbeit aufnimmt.
Bei der Momentaufnahme-Rate des Netzwerks von 2,46 % würde eine Position von 32 $ETH, die 24 Tage und 9 Stunden wartet, im Vergleich zu einer sofortigen Aktivierung ungefähr 0,053 $ETH an hypothetischen Belohnungen versäumen, sofern diese Rate konstant bliebe.
Bei Lido verteilt sich diese Wartezeit anders, da neue stETH-Inhaber einen Anteil an den Belohnungen bereits aktiver Validatoren erhalten können, während ihre eingehenden $ETH noch ausstehen.
Mehr Kapital teilt sich die bestehenden Erträge, bis die neuen Einlagen produktiv werden. Das senkt die Rendite pro Einheit im Pool, ohne automatisch das Kapital eines Einzelnen zu kürzen.
Der Ausstieg verläuft anders: Bei Ethereum ist die Ausstiegswarteschlange von der Wartezeit beim Einstieg getrennt, und ein Liquid-Staking-Token bietet zwei Wege zurück zu $ETH. Inhaber können über das Protokoll eine Rücknahme beantragen oder an einen anderen Händler verkaufen. Welche Option sie wählen, hängt davon ab, ob ihnen das Warten oder die Annahme des verfügbaren Preises weniger kostet.
Lido warnt, dass Auszahlungen mit Warteschlangen verbunden sein können und Verkäufe am Markt bei knapper Liquidität Abschläge, größere Spreads oder eine schlechtere Ausführung mit sich bringen können. Offline gehende Validatoren können Einnahmen verlieren, bestimmte Verstöße können Slashing auslösen, das den Stake kürzt, und gepoolte Dienste bringen Abhängigkeiten von ihren Contracts und Betreibern mit sich.
Wir haben erlebt, wie sich solche Verzögerungen aufbauten: Im September 2025 betrug die Wartezeit für Ausstiege 43 Tage, als Kiln während des mit SwissBorg verbundenen Sicherheitsvorfalls Validatoren abzog.
Bei einem jüngeren Sicherheitsvorfall im Oktober gelangten Hunderttausende $ETH von den von MetaMask betriebenen Validatoren in die Ausstiegswarteschlange. Das zeigte, wie sich betriebliche Bedenken rasch auf die Auszahlungskapazität auswirken können.
Institutionen beabsichtigen möglicherweise, $ETH jahrelang zu halten, benötigen aber womöglich trotzdem früher Zugriff darauf, insbesondere wenn Verpflichtungen an anderer Stelle ihrer Bilanzen Bargeld erfordern.
Dori sagte: „Bei diesen Niveaus ist die betriebliche Qualität der entscheidende Unterschied, nicht die Rendite“, und verwies dabei auf Verwahrung, Slashing-Kontrollen und den Zugang zum Ausstieg.
Er warnte außerdem, dass geringere Einnahmen Inhaber dazu veranlassen könnten, Kredite gegen ihre Positionen aufzunehmen oder sie erneut zu staken. Damit würden sie Vermögenswerte zusätzlichen Diensten anvertrauen, die weitere Verpflichtungen und potenzielle Verluste mit sich bringen.
Die Erhöhung der EZB im September auf 2,5 % macht herkömmliche Euro-Zinssätze attraktiver, während Ethereums Belohnungen von Beteiligung und Aktivität abhängen und nicht von einer Entscheidung, mit einer Zentralbank Schritt zu halten.
Wer versucht, den Unterschied mit komplexeren Krypto-Strategien auszugleichen, nimmt ein weiteres Risiko zusätzlich zu dem Preisrisiko von $ETH in Kauf, das bereits den größten Teil der Rendite dieser Anlage bestimmt.
Der Unterschied zeigt sich auch bei börsennotierten Anlageprodukten. BlackRocks Ethereum-ETF ohne Staking hielt im September weiterhin deutlich mehr Vermögenswerte und wies ein höheres Handelsvolumen auf als sein neuerer Staking-Fonds. Das deutet darauf hin, dass zusätzliches Einkommen nicht der einzige Faktor ist, der die Nachfrage der Anleger prägt.
Wer Euro besitzt, braucht einen Grund, $ETH zu halten, der auch bei einem Kursrückgang Bestand hat, der deutlich größer ist als die erzielten Erträge. Wer hingegen bereits $ETH hält, kann Staking damit vergleichen, dieselben Token ungestakt zu lassen.
Die Warteschlange kann weiterhin solche zweiten Anleger anziehen, selbst wenn der Vergleich mit einem Sparzins ungünstig ausfällt, denn die Entscheidung, Ethereum zu halten, ist bereits getroffen, und das Staking bestimmt, welche Erträge der Bestand währenddessen abwirft.