
Ya hay otros 44,1 millones de $ETH, más del 36% de la oferta, en staking para ayudar a proteger la red y obtener recompensas. La cola es menor que el retraso de 2,06 millones de $ETH registrado en agosto, pero los nuevos validadores directos todavía deben esperar semanas para empezar a ganar.
La discrepancia se entiende mejor si se distingue entre quien busca una tasa de interés y quien ya decidió poseer $ETH. BitMine tiene alrededor de 12.000 millones de dólares en staking, y su decisión consiste en obtener tokens adicionales sobre una enorme posición en Ethereum que pretende conservar.
La ventaja de 7 € viene ligada a $ETH
El staking compromete $ETH con el proceso de validación de Ethereum, en el que los operadores ejecutan software que verifica las transacciones y ayuda a mantener la concordancia de la red sobre sus registros.
Los inversores pueden encargarse de esa operación por sí mismos o usar un servicio como Lido, que reúne $ETH y emite stETH, un token transferible que representa una participación en el fondo común y sus recompensas.
De hecho, el staking ha crecido tanto en escala y popularidad que se está extendiendo más allá de las plataformas nativas de las criptomonedas: Interactive Brokers añadió el staking de Ethereum para clientes elegibles en octubre. Eso significa que ahora las recompensas del staking aparecen en la misma cuenta que el efectivo y las acciones.
La cifra anual de alrededor del 2,2% de Lido describe las recompensas de $ETH, así que tu saldo de tokens puede aumentar mientras disminuyen los euros que podrías obtener por ellos. Comprar $ETH para cobrar esos ingresos también te expone a la volatilidad de su precio, que puede borrar las recompensas de todo un año mucho antes de que tengas ocasión de disfrutarlas.
La comparación tentadora es con la facilidad de depósito del BCE, del 2,5%, aunque esa tasa solo está disponible para los bancos elegibles que depositan dinero en el Eurosistema. En los datos de agosto del BCE, los ahorradores particulares recibieron un promedio del 0,29% sobre saldos a un día, mientras que los depósitos de hogares de hasta un año acordados recientemente pagaban el 2,13%.
El staking supera ambos promedios antes de que varíe el precio de $ETH, mientras que €STR, el índice de referencia mayorista del euro a un día, se situó en el 2,442% el 22 de octubre.
Acumulación simple ilustrativa basada en un año común de 365 días, sin capitalización, impuestos ni costos de transacción; las tasas se mantienen constantes y no es necesario que un depósito a plazo permita retirar el dinero a los 30 o 90 días. La tasa publicada para los usuarios de Lido ya incluye su comisión estándar sobre las recompensas.
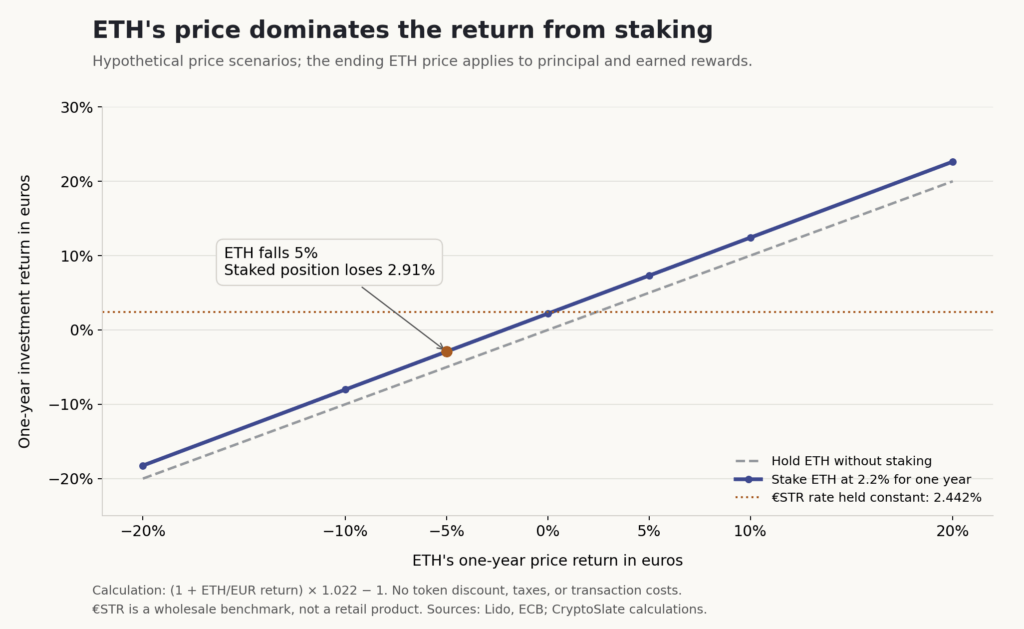
La diferencia anual entre stETH y el índice de referencia €STR es de 24,20 € sobre esos 10.000 €, mientras que una caída del 5% en el precio de $ETH en euros dejaría la inversión en staking valorada en unos 9.709 €. Tendrías más $ETH y aun así perderías 291 €, porque el precio más bajo se aplica tanto a las recompensas como a la inversión inicial.
Qué ocurre con 10.000 €: Un año obteniendo un 2,2% más de $ETH, combinado con una caída del 5% en su precio en euros, da 10.000 € × 1,022 × 0,95 = 9.709 €. Si, en cambio, $ETH sube un 5%, el resultado es 10.731 €, frente a los 10.500 € que se obtendrían por mantener la misma cantidad inicial de $ETH sin hacer staking.
Los precios recientes del mercado muestran el mismo desequilibrio en periodos más cortos: $ETH perdió un 9,08% en euros durante los 30 días que terminaron el 22 de octubre, mientras que el stETH envuelto perdió un 8,93%. En el periodo de 90 días, ambos ganaron aproximadamente un tercio, y el token de staking terminó con una ganancia apenas mayor.
Calculado a partir de instantáneas de CoinGecko tomadas a las 00:00 UTC, sin incluir costos de negociación; la diferencia incluye las recompensas de staking acumuladas y los cambios en la prima o el descuento de mercado del token, y no mide únicamente las recompensas del protocolo.
El stETH envuelto mantiene fija la cantidad de tokens en tu cartera, mientras que cada token representa una cantidad acumulada de stETH. Así, su precio puede reflejar las recompensas, que el stETH ordinario distribuye aumentando el saldo.
Aun así, el mercado puede valorar el token por encima o por debajo de su derecho subyacente, lo que añade otra fuente de variación a lo que recibe quien lo vende.
La apuesta de 12.000 millones de dólares en Ethereum que explica la demanda de staking
BitMine informó que tenía 5.067.309 $ETH en staking al 18 de octubre, valorados en unos 12.000 millones de dólares al precio de 2365 dólares por $ETH usado en su anuncio. En total, poseía alrededor de 6,04 millones de $ETH, así que obtener recompensas significaba poner a trabajar una inversión que ya tenía, manteniendo la exposición que había elegido.
La empresa informó de un rendimiento anualizado del staking del 2,58% en un período de siete días, lo que supone una estimación de ingresos anualizados de unos 309 millones de dólares por esa participación. Su rendimiento difiere del de Lido, y la estimación en dólares depende del precio de $ETH y de la tasa de recompensa supuesta.
Esos ingresos ayudarán a BitMine a alcanzar su objetivo de poseer el 5% del suministro de Ethereum, lo que permitirá que sus tenencias crezcan gracias a las recompensas y no a compras adicionales.
Fabian Dori, director de inversiones de Sygnum, dijo a CryptoSlate que «el staker marginal ya no está necesariamente ahí por el rendimiento».
Añadió que los titulares hacen staking porque quieren una exposición a largo plazo a Ethereum, aunque los menores ingresos dificultan que las empresas de tesorería convenzan a sus accionistas de que $ETH es un activo productivo.
Quien ya quiera poseer los tokens puede acumular más mediante el staking, siempre que los ingresos adicionales justifiquen los costos y las restricciones que implica.
Pasarse a euros para obtener una tasa de interés más alta también supondría vender la exposición a $ETH que querían conservar, por lo que sería una decisión de inversión mucho más importante que elegir entre dos rendimientos anunciados.
La participación de BitMine por sí sola equivale aproximadamente al 11,5% de los 44,1 millones de $ETH en staking de la red, cifra redondeada, aunque la propiedad no demuestra un control independiente sobre esa misma proporción de validadores.
La fórmula de recompensas de Ethereum reduce el rendimiento porcentual a medida que aumenta la participación, porque las recompensas totales crecen más despacio que la cantidad de $ETH que las genera. Los stakers individuales pueden obtener tasas más bajas mientras la red atrae más capital y los validadores siguen cumpliendo correctamente sus funciones.
Las propinas por transacción y los ingresos por ordenar transacciones dentro de los bloques, llamados valor máximo extraíble (MEV), añaden otra variable a esas recompensas. Dori atribuyó parte del menor rendimiento a las tarifas de transacción más bajas, mientras que el servicio utilizado y el desempeño de sus operadores también ayudan a determinar lo que recibe el titular.
Lido calcula la tasa que muestra usando un promedio móvil de siete días, y ya descuenta de lo que recibe el usuario su comisión estándar del 10% sobre las recompensas. No se debería descontar otro 10% del aproximadamente 2,2%, aunque los costos de negociación y los impuestos todavía pueden reducir lo que conserva un inversor.
El costo aparece cuando necesitas el dinero
Los nuevos validadores directos no reciben recompensas nativas de staking mientras esperan activarse, así que la cola genera un costo de ingresos antes de que el software empiece a funcionar.
Con la tasa de la red del 2,46% que muestra la instantánea, una posición de 32 $ETH que esperara 24 días y nueve horas dejaría de recibir aproximadamente 0,053 $ETH en recompensas hipotéticas frente a estar activa de inmediato, suponiendo que la tasa se mantuviera constante.
Lido distribuye ese período de espera de otra manera, porque los nuevos titulares de stETH pueden recibir una parte de las recompensas de los validadores que ya están operativos mientras sus $ETH entrantes siguen pendientes.
Más capital comparte las ganancias existentes hasta que los nuevos depósitos empiezan a generar rendimientos, lo que reduce el rendimiento por unidad en todo el fondo sin recortar automáticamente el principal de nadie.
Salir es un proceso distinto: la cola de salida de Ethereum es independiente de la espera para entrar, y un token de staking líquido ofrece dos vías para volver a $ETH. Los titulares pueden solicitar el canje a través del protocolo o vender a otro operador, según qué les cueste menos: esperar o aceptar el precio disponible.
Lido advierte que los retiros pueden enfrentar colas y que las ventas en el mercado pueden sufrir descuentos, diferenciales más amplios o una peor ejecución cuando escasea la liquidez. Los validadores que quedan desconectados pueden perder ingresos, ciertas infracciones pueden provocar penalizaciones que reducen la participación, y los servicios agrupados crean dependencias de sus contratos y operadores.
Ya hemos visto cómo se acumulan esos retrasos, con una espera de salida de 43 días en septiembre de 2025, cuando Kiln retiró validadores durante el incidente de seguridad relacionado con SwissBorg.
Más recientemente, un incidente de seguridad de octubre que involucró a validadores operados por MetaMask hizo que cientos de miles de $ETH iniciaran el proceso de salida, lo que mostró cómo las preocupaciones operativas pueden afectar rápidamente la capacidad de retiro.
Puede que las instituciones tengan la intención de conservar $ETH durante años, pero aun así necesiten acceder a esos activos antes, sobre todo si sus obligaciones en otras partes del balance requieren efectivo.
Dori dijo que «a estos niveles, la calidad operativa es el verdadero factor diferenciador, no el rendimiento», y señaló la custodia, los controles contra las penalizaciones y el acceso a la salida.
También advirtió que unos ingresos menores podrían animar a los titulares a pedir préstamos con sus posiciones como garantía o a volver a hacer staking con ellas, comprometiendo activos en servicios adicionales que conllevan más obligaciones y posibles pérdidas.
La subida del BCE al 2,5% en septiembre hace más atractivas las tasas convencionales en euros, mientras que las recompensas de Ethereum dependen de la participación y la actividad, no de una decisión de seguir el ritmo de un banco central.
Perseguir la diferencia mediante estrategias cripto más complejas implica aceptar otro riesgo, además del precio de $ETH, que ya impulsa la mayor parte del rendimiento de la inversión.
La diferencia también se observa en los productos de inversión cotizados. En septiembre, el ETF de Ethereum de BlackRock que no ofrece staking seguía teniendo muchos más activos y volumen de negociación que su fondo de staking, más reciente, lo que sugiere que los ingresos adicionales no son el único factor que influye en la demanda de los inversores.
Quien tiene euros necesita una razón para poseer $ETH que resista una caída de precio mucho mayor que los ingresos obtenidos, mientras que quien ya posee $ETH puede comparar el staking con dejar los mismos tokens sin poner en staking.
La cola puede seguir atrayendo a ese segundo inversor incluso cuando la comparación con las tasas de ahorro resulta desfavorable, porque la decisión de poseer Ethereum ya se ha tomado y el staking determina lo que rinde esa tenencia mientras tanto.