
Еще 44,1 миллиона $ETH, более 36% предложения, уже размещены в стейкинге для защиты сети и получения вознаграждений. Очередь меньше, чем отслеживавшиеся в августе 2,06 миллиона $ETH, ожидавшие стейкинга, но новым прямым валидаторам все еще приходится ждать несколько недель, прежде чем начать получать доход.
Это несоответствие становится понятнее, если разделить тех, кто подбирает процентную ставку, и тех, кто уже решил владеть $ETH. BitMine разместила в стейкинге около 12 миллиардов долларов, и ее решение связано с получением дополнительных токенов на огромную позицию в Ethereum, которую компания намерена удерживать.
Преимущество в 7 € сопряжено с владением $ETH
Стейкинг предполагает участие $ETH в процессе валидации Ethereum: операторы запускают программное обеспечение, которое проверяет транзакции и помогает сети согласованно вести записи.
Инвесторы могут самостоятельно выполнять эту работу или воспользоваться таким сервисом, как Lido, который объединяет $ETH и выпускает stETH, передаваемый токен, представляющий долю в пуле и его вознаграждениях.
Стейкинг настолько вырос по масштабам и популярности, что выходит за пределы платформ, ориентированных на криптовалюты: в октябре Interactive Brokers добавила стейкинг Ethereum для клиентов, отвечающих установленным требованиям. Это означает, что вознаграждения за стейкинг теперь находятся на одном счете с наличными и акциями.
Примерная годовая доходность Lido в 2,2% отражает вознаграждения в $ETH, поэтому количество ваших токенов может увеличиваться, даже если сумма в евро, которую вы могли бы за них получить, падает. Покупка $ETH ради этого дохода также подвергает вас волатильности его цены, которая может свести на нет годовые вознаграждения задолго до того, как вы успеете ими воспользоваться.
Соблазнительно сравнить эту доходность со ставкой депозитного механизма ЕЦБ в 2,5%, хотя она доступна только банкам, имеющим право размещать средства в Евросистеме. Согласно августовским данным ЕЦБ, обычные вкладчики получали в среднем 0,29% на средствах до востребования, а по новым депозитам домохозяйств сроком до одного года ставка составляла 2,13%.
Стейкинг превосходит оба средних показателя, если не учитывать изменение цены $ETH, а €STR, оптовый ориентир по краткосрочным ставкам овернайт в евро, составлял 2,442% на 22 октября.
Иллюстративный расчет простого начисления за обычный год в 365 дней, без капитализации, налогов и транзакционных издержек; ставки считаются неизменными, при этом срочный депозит не обязательно позволяет снять средства через 30 или 90 дней. Указанная ставка для пользователей Lido уже включает стандартную комиссию за вознаграждения.
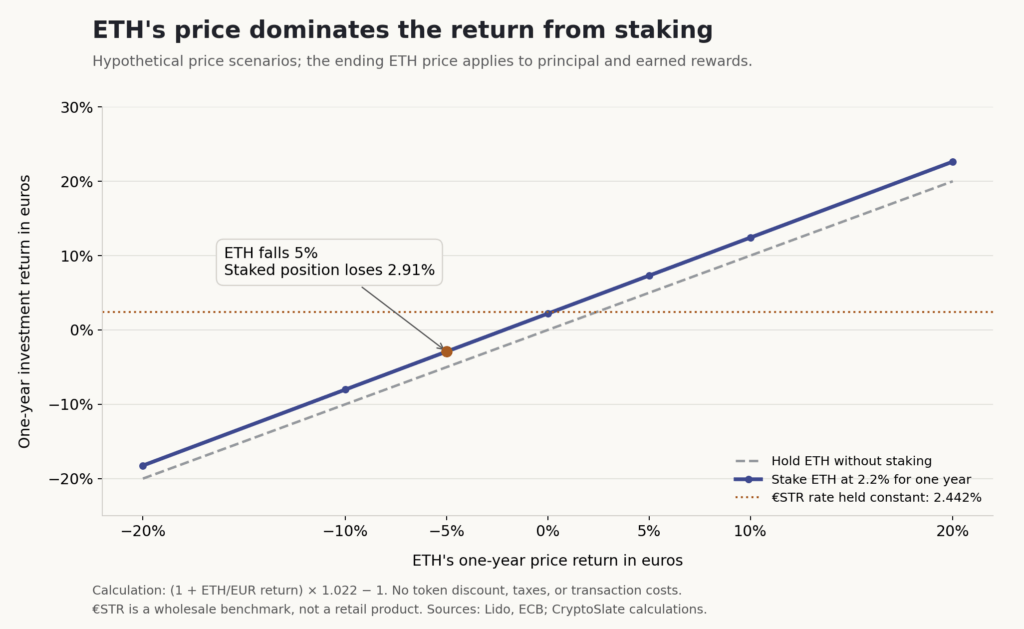
Годовая разница между доходностью stETH и ориентиром €STR составляет 24,20 € на эти 10 000 €, тогда как при падении цены $ETH в евро на 5% стоимость инвестиций в стейкинге составит около 9709 €. У вас будет больше $ETH, но убыток все равно составит 291 €, поскольку снижение цены затрагивает и вознаграждения, и первоначальные инвестиции.
Что происходит с 10 000 €: Годовой доход на 2,2% больше в $ETH в сочетании с падением его цены в евро на 5% дает 10 000 € × 1,022 × 0,95 = 9709 €. Если же $ETH подорожает на 5%, результат составит 10 731 €, по сравнению с 10 500 € при хранении такого же первоначального количества $ETH без стейкинга.
Недавние рыночные цены показывают тот же дисбаланс на более коротких отрезках: за 30 дней до 22 октября $ETH подешевел в евро на 9,08%, а wrapped stETH потерял 8,93%. За 90-дневный период оба актива прибавили примерно треть, причем стейкинговый токен завершил период с лишь немного большим ростом.
Расчеты по снимкам данных CoinGecko на 00:00 UTC, без учета торговых издержек; разница включает начисленные вознаграждения за стейкинг и изменения рыночной премии или дисконта токена, а не только вознаграждения протокола.
Wrapped stETH сохраняет неизменным количество токенов в вашем кошельке, тогда как каждый токен представляет растущее количество stETH. Благодаря этому его цена отражает вознаграждения, которые обычный stETH распределяет за счет увеличения баланса.
И даже тогда рынок может оценивать токен выше или ниже стоимости лежащего в его основе требования, добавляя еще один источник изменчивости к сумме, которую получит продавец.
Ставка BitMine на Ethereum в 12 миллиардов долларов объясняет спрос на стейкинг
BitMine сообщила, что на 18 октября в стейкинге находилось 5 067 309 $ETH стоимостью около 12 миллиардов долларов при цене $ETH в 2365 $, указанной в ее объявлении. Всего компании принадлежало примерно 6,04 миллиона $ETH, поэтому получение вознаграждений позволяло задействовать уже имевшиеся активы, сохраняя выбранную ею подверженность изменению цены.
Компания сообщила о годовой доходности стейкинга за семь дней на уровне 2,58%, что дает расчетную годовую выручку около 309 миллионов долларов от этой доли. Ее доходность отличается от показателя Lido, а оценка в долларах зависит от цены $ETH и предполагаемой ставки вознаграждения.
Этот доход поможет BitMine достичь цели владеть 5% предложения Ethereum, позволяя наращивать свои запасы за счет вознаграждений, а не дополнительных покупок.
Фабиан Дори, директор по инвестициям Sygnum, сказал CryptoSlate , что «предельный стейкер уже не обязательно приходит ради доходности».
Он добавил, что держатели размещают активы в стейкинге, поскольку хотят долгосрочно инвестировать в Ethereum, хотя более низкий доход затрудняет для казначейских компаний убеждение акционеров в том, что $ETH является продуктивным активом.
Тот, кто и так хочет владеть этими токенами, может накопить больше благодаря стейкингу, если дополнительный доход оправдывает связанные с ним издержки и ограничения.
Переход в евро ради более высокой процентной ставки означал бы также продажу тех вложений в $ETH, которые инвестор хотел сохранить, поэтому это гораздо более серьезное инвестиционное решение, чем выбор между двумя указанными ставками доходности.
Одна только доля BitMine составляет примерно 11,5% от округленных 44,1 миллиона $ETH, размещенных в стейкинге в сети, хотя владение не означает независимого контроля над такой же долей валидаторов.
Формула вознаграждений Ethereum снижает процентную доходность по мере увеличения доли в стейкинге, поскольку общий объем вознаграждений растет медленнее, чем количество $ETH, приносящих их. Отдельные стейкеры могут получать меньшую доходность, в то время как сеть привлекает больше капитала, а валидаторы продолжают исправно выполнять свою работу.
Чаевые за транзакции и доход от упорядочивания транзакций внутри блоков, называемый максимальной извлекаемой ценностью (MEV), добавляют еще одну переменную к этим вознаграждениям. Дори связал часть снижения доходности с уменьшением комиссий за транзакции, а на сумму, которую получает держатель, влияют используемый сервис и эффективность его операторов.
Lido рассчитывает отображаемую ставку на основе скользящего среднего за семь дней, уже вычитая из дохода пользователя стандартную комиссию в размере 10% от вознаграждений. Из показателя примерно 2,2% не нужно дополнительно вычитать еще 10%, хотя торговые издержки и налоги все равно могут уменьшить сумму, остающуюся у инвестора.
Цена вопроса становится очевидной, когда деньги нужны
Новые самостоятельные валидаторы не получают нативных вознаграждений за стейкинг, пока ждут активации, поэтому ожидание в очереди означает упущенный доход еще до начала работы программного обеспечения.
При сетевой ставке 2,46% на момент снимка позиция в 32 $ETH, ожидающая 24 дня и девять часов, недополучила бы примерно 0,053 $ETH условных вознаграждений по сравнению с немедленной активацией, если бы ставка оставалась неизменной.
У Lido ожидание устроено иначе: новые держатели stETH могут получать долю вознаграждений от уже работающих валидаторов, пока их поступающие $ETH еще ожидают обработки.
Пока новые депозиты не начинают приносить доход, уже существующие заработки делятся между большим объемом капитала, снижая доходность на единицу актива во всем пуле, но не уменьшая автоматически чей-либо основной капитал.
Вывод средств устроен иначе: очередь на выход из Ethereum отделена от ожидания при входе, а токен ликвидного стейкинга предлагает два пути обратно к $ETH. Держатели могут запросить погашение через протокол или продать токены другому трейдеру, исходя из того, что обойдется им дешевле: ожидание или продажа по доступной цене.
Lido предупреждает, что при выводе средств возможны очереди, а рыночные продажи при нехватке ликвидности могут сопровождаться скидками, увеличением спредов или менее выгодным исполнением. Отключение валидаторов может лишить их дохода, некоторые нарушения могут привести к слэшінгу, то есть сокращению доли в стейкинге, а пулы добавляют зависимости от своих смарт-контрактов и операторов.
Мы уже видели, как накапливались такие задержки: в сентябре 2025 года ожидание выхода достигло 43 дней, когда Kiln выводила валидаторов во время инцидента безопасности, связанного со SwissBorg.
Совсем недавно инцидент безопасности в октябре с участием валидаторов под управлением MetaMask направил к выходу сотни тысяч $ETH, показав, как операционные проблемы могут быстро повлиять на пропускную способность вывода средств.
Институциональные инвесторы могут намереваться держать $ETH годами, но все же нуждаться в более быстром доступе к средствам, особенно если обязательства по другим статьям баланса требуют наличных.
Дори сказал, что «при таких уровнях реальное отличие заключается в качестве операционной деятельности, а не в доходности», указав на хранение, контроль рисков слэшінга и доступность выхода.
Он также предупредил, что снижение дохода может побудить держателей брать займы под залог своих позиций или повторно размещать их в стейкинге, обременяя активы дополнительными услугами, которые создают новые обязательства и потенциальные убытки.
Повышение ставки ЕЦБ в сентябре до 2,5% делает традиционные ставки по евро привлекательнее, тогда как вознаграждения Ethereum зависят от участия в стейкинге и активности, а не от решения не отставать от центрального банка.
Попытка получить дополнительную доходность за счет более сложных криптостратегий означает принятие еще одного риска сверх колебаний цены $ETH, которые и без того определяют большую часть доходности инвестиций.
Это различие заметно и в биржевых инвестиционных продуктах. В сентябре в Ethereum-ETF BlackRock без стейкинга по-прежнему было гораздо больше активов и объем торгов был намного выше, чем в более новом фонде со стейкингом, что говорит о том, что дополнительный доход не единственный фактор, влияющий на спрос инвесторов.
Тому, у кого есть евро, нужна причина владеть $ETH, которая оправдывает это даже при падении цены, намного превышающем полученный доход. Тот, кто уже держит $ETH, может сравнить стейкинг с хранением тех же токенов без стейкинга.
Очередь может продолжать привлекать таких инвесторов, даже если сравнение со ставкой по сберегательному счету выглядит невыгодно: решение владеть Ethereum уже принято, а стейкинг определяет, какой доход приносит это вложение.