
La transaction élimine la majeure partie de cette série de dette, dont il reste environ 6,6 millions de dollars en circulation, tout en élargissant immédiatement le nombre d’actions de l’entreprise et en diluant les actionnaires existants.
Cet échange intervient dans un contexte de forte vague de ventes qui a effacé environ 31 % de la valeur boursière par action de Cipher depuis le 12 octobre. Les détenteurs d’obligations qui reçoivent les nouvelles actions pourraient également accentuer la pression à la vente s’ils liquident leurs positions ou dénouent les couvertures liées à la dette initiale.
Par ailleurs, Cipher a conclu le 16 octobre une offre distincte d’obligations convertibles de 850 millions de dollars, augmentant ses engagements d’emprunt alors qu’elle accélère ses investissements dans des centres de données conçus pour prendre en charge les charges de travail liées à l’intelligence artificielle.
Ces transactions laissent à Cipher environ 684 millions de dollars de principal de dette supplémentaire en circulation au titre de ces deux opérations, ainsi qu’une dilution immédiate pour les actionnaires, ce qui accroît l’importance de sa capacité à générer des rendements grâce à son portefeuille d’infrastructures en expansion.
L’expansion dans l’IA exerce une pression supplémentaire sur le bilan de Cipher
Les nouvelles obligations convertibles arrivent à échéance en novembre 2032 et ne donnent lieu à aucun paiement d’intérêts régulier, ce qui permet à Cipher de financer son développement sans augmentation immédiate des charges de coupon.
Toutefois, dans certaines conditions, les investisseurs détenant ces obligations peuvent exiger leur remboursement en espèces en novembre 2030, ce qui pourrait créer une importante obligation de refinancement avant leur échéance prévue.
Les titres ont également un prix de conversion initial d’environ 15,31 dollars par action, nettement supérieur au dernier cours de clôture de Cipher. L’entreprise a consacré environ 89,7 millions de dollars à des opérations de « capped call » destinées à limiter la dilution potentielle résultant de conversions futures, la protection s’appliquant jusqu’à un cours initial de 28,35 dollars par action.
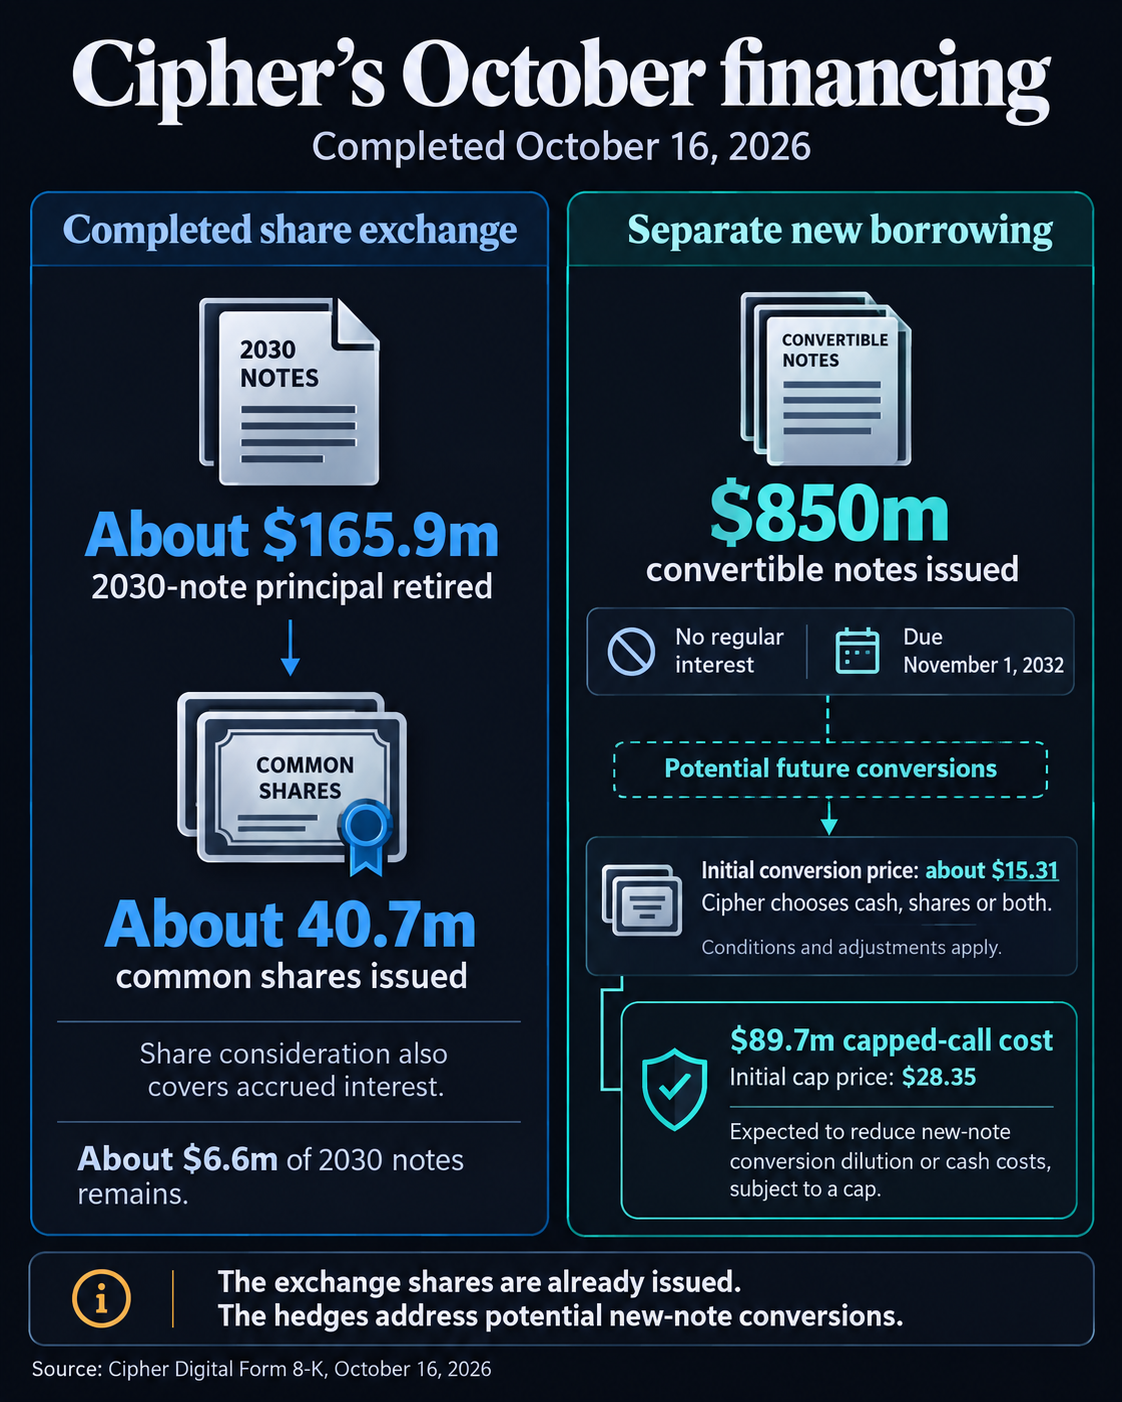
Cipher prévoit de percevoir environ 835,1 millions de dollars après déduction des décotes et commissions des souscripteurs initiaux, avant les frais liés à l’offre. Après les coûts des opérations de « capped call », les fonds restants serviront à financer des investissements supplémentaires à Barber Lake, d’autres projets de calcul haute performance et de nouveaux sites.
Ces dépenses interviennent alors que Cipher cherche à remplacer sa dépendance au minage de Bitcoin par des revenus récurrents issus de la location d’infrastructures à de grands clients du secteur informatique.
Dans sa mise à jour commerciale d’août, l’entreprise a déclaré environ 25 millions de dollars de revenus au deuxième trimestre et une perte d’EBITDA ajusté de 30 millions de dollars, soulignant l’écart entre ses revenus d’exploitation actuels et les capitaux nécessaires à son expansion.
Toutefois, Cipher a également commencé à fournir de la capacité dans son centre de données Black Pearl en août, avec deux mois d’avance sur le calendrier, déclenchant les premiers paiements de loyer de son locataire hyperscale.
Cette évolution constitue une première base commerciale pour sa stratégie dans l’IA, même si l’augmentation des engagements de financement renforce la pression pour achever d’autres projets et convertir la capacité sous contrat en flux de trésorerie.
L’entreprise fait également avancer les travaux à Barber Lake et Stingray, tout en étoffant son portefeuille de projets en développement. L’offre d’obligations convertibles étant désormais conclue, les investisseurs observeront si les nouveaux revenus locatifs peuvent soutenir ces engagements avant que les détenteurs n’acquièrent le droit d’exiger un remboursement en espèces en 2030.