
Pourquoi la conservation est l’enjeu, et non les dépôts
L’un des principaux attraits d’une charte de banque fiduciaire nationale de l’OCC réside dans la conservation. Davis Wright Tremaine décrit la conservation comme « le fondement de toute entreprise d’actifs numériques ». Une charte de banque fiduciaire nationale peut placer les entreprises de cryptomonnaies sous l’égide fédérale et leur apporter un certain degré de confiance face aux diverses réglementations étatiques, tout en rassurant les clients institutionnels grâce à une supervision reconnue.
C’est essentiel pour les institutions qui préfèrent traiter avec des contreparties réglementées lorsqu’elles placent des actifs sur la blockchain. Dans certains cas, une charte fédérale peut aussi aider à obtenir le statut de dépositaire qualifié.
Pendant longtemps, Anchorage Digital était la seule entreprise de cryptomonnaies à exercer ses activités de cette manière. Ce n’est plus le cas, car davantage d’entreprises commencent à demander une charte fédérale et que la concurrence se déplace vers la sécurité, la conformité, les services de tokenisation et l’envergure institutionnelle.
Une ruée vers les chartes qui se mesure en chiffres
L’OCC indique avoir reçu 40 demandes de charte de nouvelle banque au cours des quelque 18 derniers mois. Vingt-trois, soit 57,5 %, concernent une forme d’activité liée aux actifs numériques. Selon The Block, 21 des 40 demandes ont été approuvées et 2 rejetées.
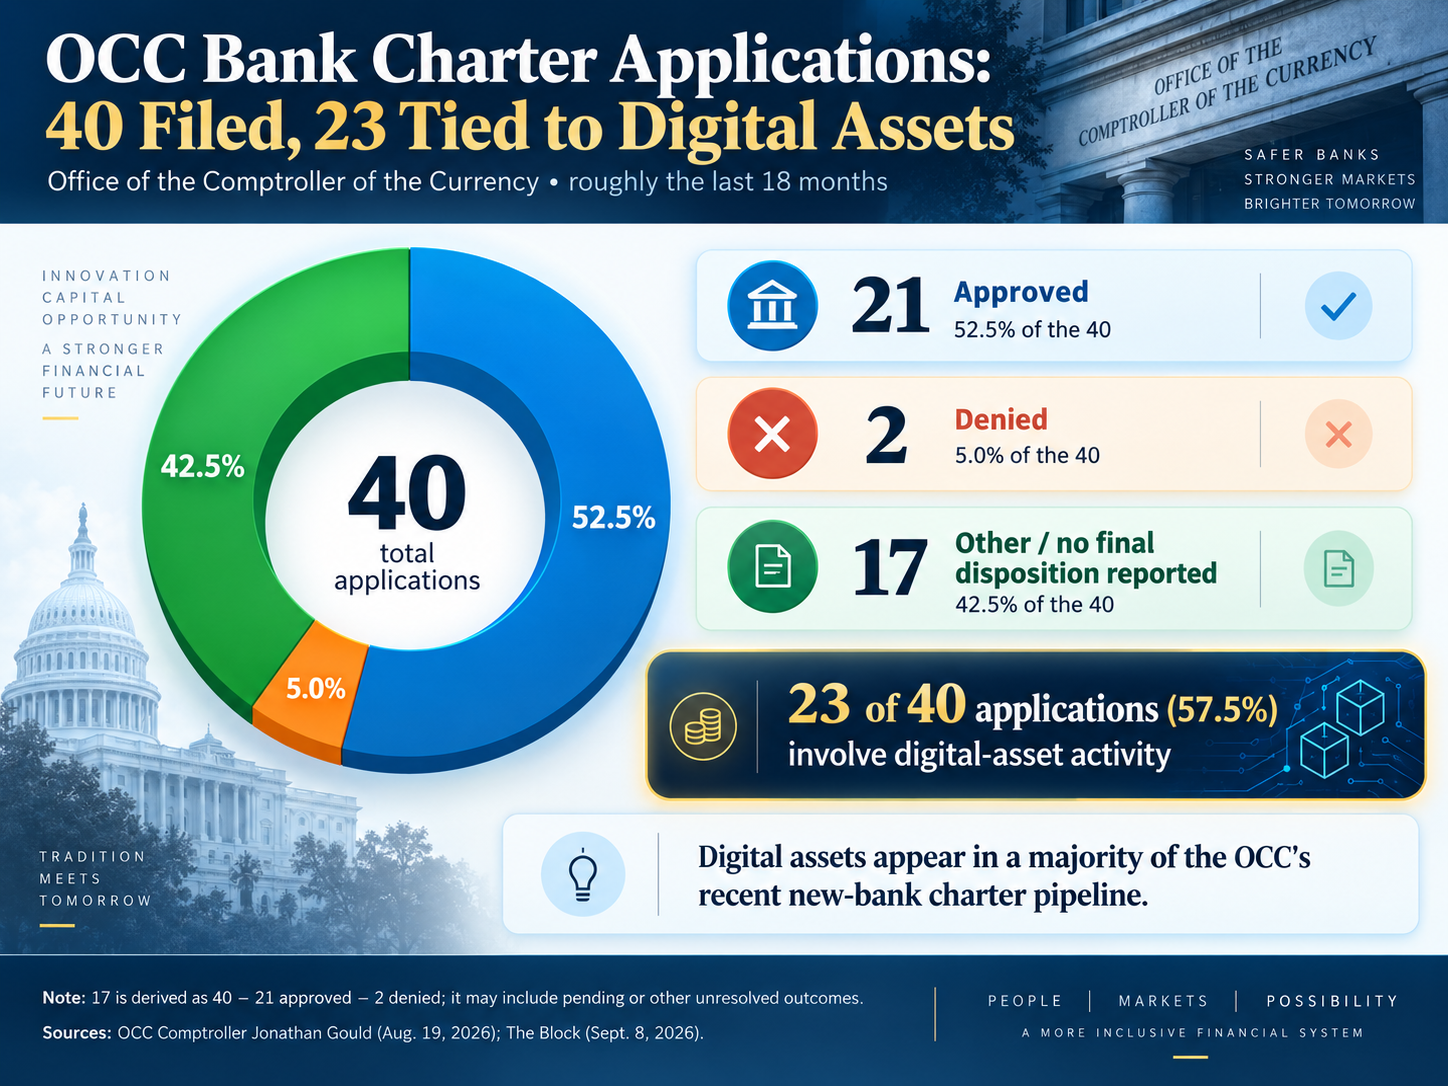
Selon le contrôleur Jonathan Gould, les 23 initiatives liées aux actifs numériques représentent une multiplication par 8 au cours des 4 dernières années, signe que les activités liées aux cryptomonnaies prennent davantage pied dans le secteur bancaire réglementé.
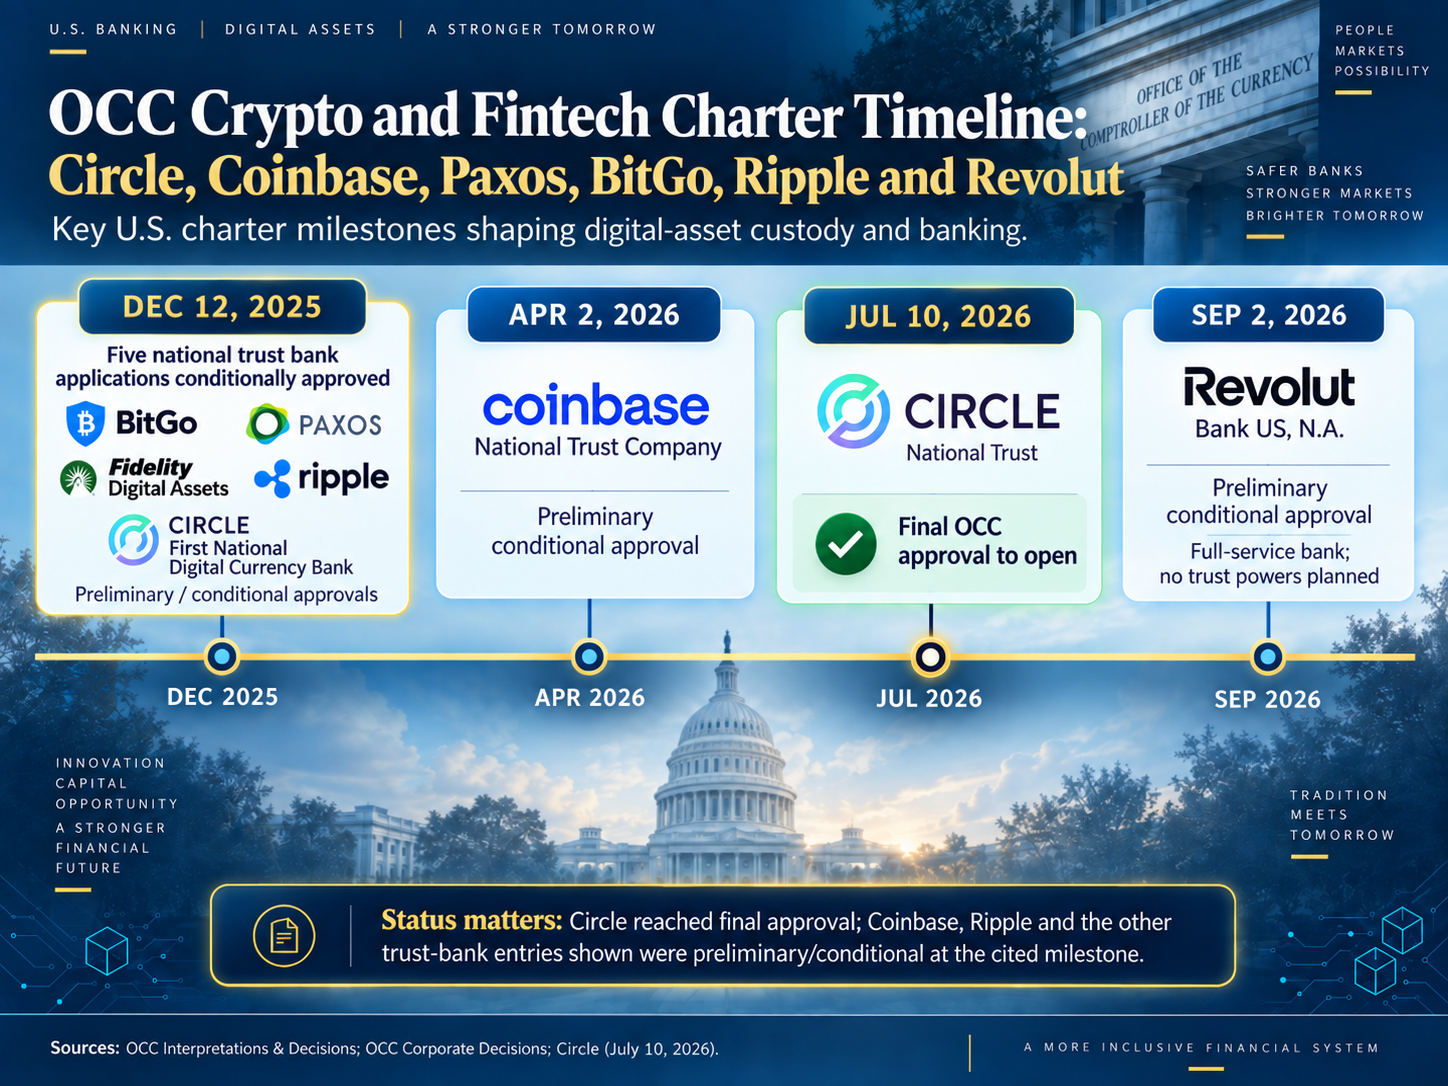
Même si elles poursuivent le même objectif, les approbations ne sont pas toutes identiques. L’OCC a accordé une approbation conditionnelle à la demande de charte ou aux demandes de conversion de BitGo, Paxos, Fidelity Digital Assets, Ripple et First National Digital Currency Bank, l’établissement proposé par Circle.
L’émetteur de stablecoins Coinbase a reçu son approbation conditionnelle préliminaire pour créer une banque nationale le 2 avril 2026. Circle, de son côté, a reçu son approbation définitive le 10 juillet pour créer Circle National Trust Bank.
L’approbation de Revolut, le 2 septembre, s’inscrit dans un phénomène plus large lié aux chartes fintech, mais l’autorisation accordée par l’OCC lui permettait d’exercer ses activités comme une banque nationale assurée offrant une gamme complète de services, et non comme une banque fiduciaire nationale.
Ce que ces chartes n’autorisent pas
Les banques fiduciaires nationales ne sont pas de simples banques commerciales qui se donnent une étiquette crypto. Selon The Block, Builders Bank ne pourra ni accepter de dépôts ni accorder de prêts, contrairement à une banque commerciale. Les sociétés fiduciaires ne sont souvent pas assurées et doivent se conformer aux pouvoirs fiduciaires et autres pouvoirs qui leur ont été approuvés.
Cette distinction est au cœur de l’opposition politique. Dans une lettre adressée à Gould le 18 mai, la sénatrice Elizabeth Warren a fait valoir que l’approbation constituait un abus du National Bank Act, puis a ajouté :
Ces entreprises sont de fait des banques crypto qui veulent contourner les garanties fondamentales et les obligations liées au statut de banque.
En outre, une charte fiduciaire ne garantit pas l’accès aux systèmes de paiement de la Réserve fédérale. En mai, la Fed a proposé un « compte de paiement » à usage spécifique pour les organisations qui satisfont aux exigences légales, mais cette proposition n’élargit pas le nombre d’institutions admissibles aux comptes fédéraux.
Le contexte des stablecoins et une préoccupation mondiale
Cette ruée vers les chartes se déroule parallèlement à la mise en œuvre du GENIUS Act, promulgué le 18 juillet 2025. En février, l’OCC a proposé des règles d’application portant sur les réserves, les rachats, la conservation, la gestion des risques et les demandes des émetteurs.
Les répercussions dépassent le cadre des licences américaines. En août, la BRI a averti qu’un recours accru aux stablecoins adossés au dollar pourrait alimenter une « dollarisation numérique » et affaiblir la souveraineté monétaire de certains pays. Le FMI a également fait valoir que la tokenisation pourrait accélérer les mouvements de capitaux transfrontaliers et la substitution monétaire.
Pour les marchés crypto, un plus grand nombre de dépositaires titulaires d’une charte fédérale pourrait faciliter la détention et le transfert de bitcoins, de stablecoins et d’actifs tokenisés par les institutions, dans un cadre de supervision familier. Mais ces mêmes infrastructures pourraient aussi étendre la portée des jetons adossés au dollar à l’étranger, faisant d’une course américaine à la conservation un enjeu bien plus vaste : qui contrôle les infrastructures de la finance tokenisée.