
Por qué la custodia es el premio, no los depósitos
Uno de los principales atractivos de una licencia bancaria fiduciaria nacional de la OCC es la custodia. Davis Wright Tremaine describe la custodia como «la base de cualquier negocio de activos digitales». Una licencia bancaria fiduciaria nacional puede situar a las empresas de criptomonedas bajo el paraguas federal y brindarles cierto grado de tranquilidad al lidiar con diversas normativas estatales, además de dar a los clientes institucionales la tranquilidad de contar con una supervisión reconocida.
Esto es clave para las instituciones que prefieren trabajar con contrapartes reguladas al llevar activos a la blockchain. En algunos casos, una licencia federal también puede ayudar a obtener la condición de custodio cualificado.
Durante mucho tiempo, Anchorage Digital fue la única empresa de criptomonedas que operaba de esta manera. Pero ya no es así, pues cada vez más empresas solicitan licencias federales y el foco de la competencia pasa a centrarse en la seguridad, el cumplimiento normativo, los servicios de tokenización y la escala institucional.
Una carrera por las licencias cuantificada
La OCC afirma que recibió 40 solicitudes de licencia bancaria nueva durante los últimos 18 meses, aproximadamente. Veintitrés, o el 57,5 %, implican alguna forma de actividad con activos digitales. The Block informa que 21 de las 40 fueron aprobadas y 2 rechazadas.
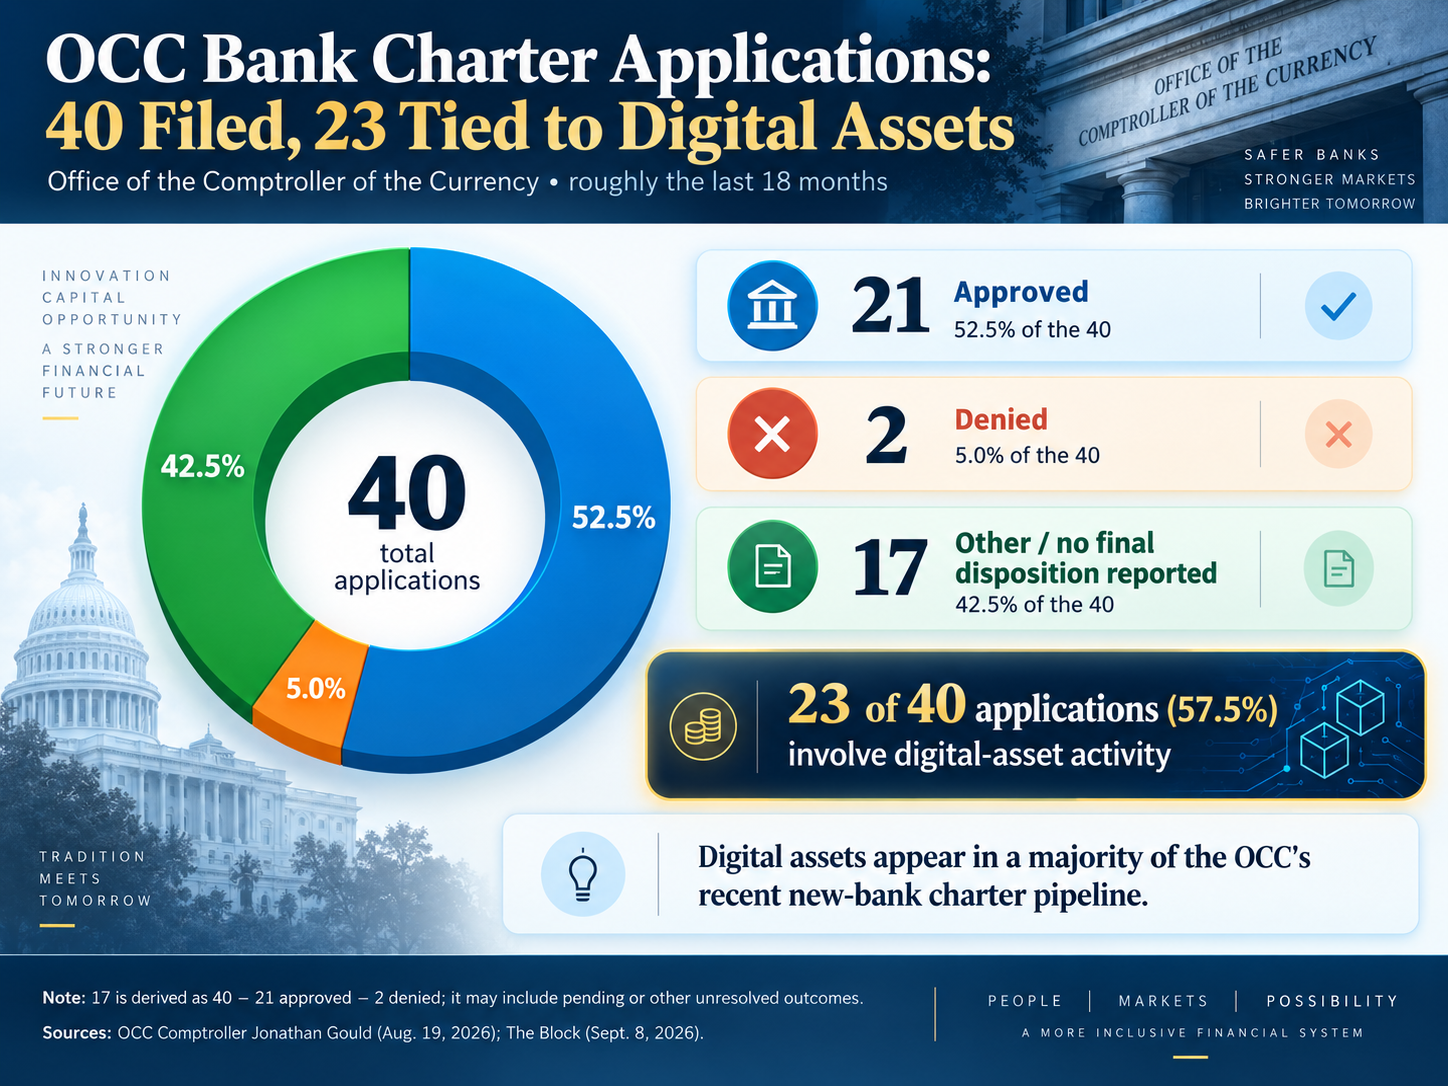
Según el contralor Jonathan Gould, las 23 iniciativas de activos digitales representan un aumento de ocho veces en los últimos cuatro años, lo que indica que las actividades de criptomonedas están afianzándose en mayor medida en el ámbito de la banca regulada.
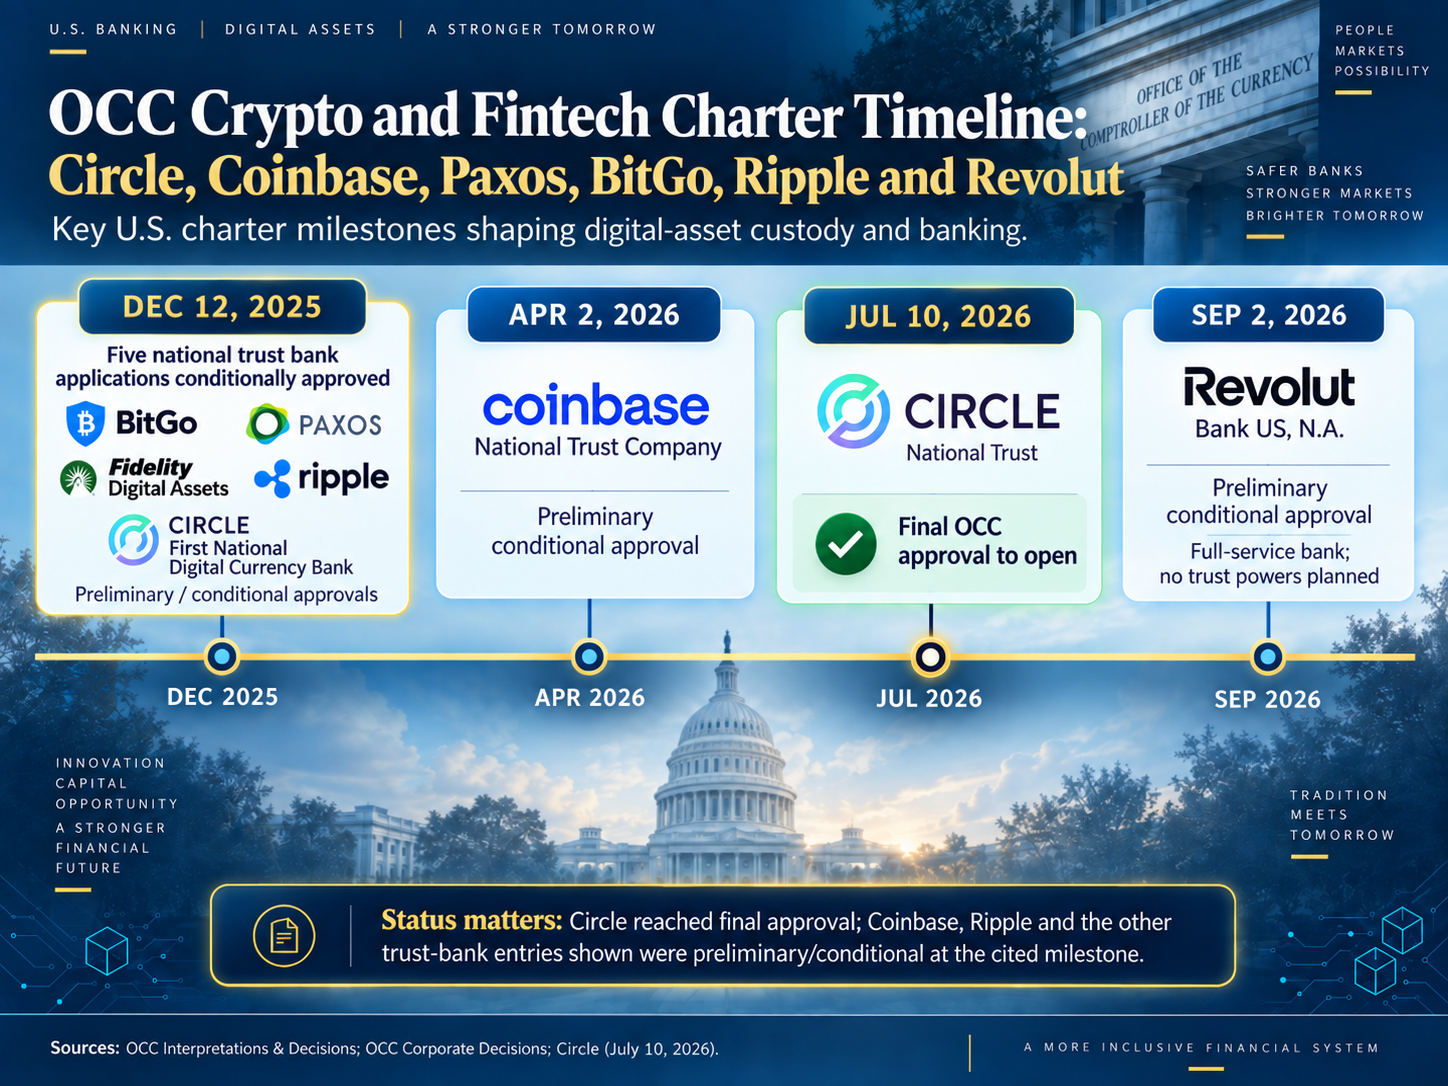
Aunque comparten el mismo propósito, no todas las aprobaciones son iguales. La OCC aprobó de forma condicional la solicitud de licencia o las solicitudes de conversión de BitGo, Paxos, Fidelity Digital Assets, Ripple y First National Digital Currency Bank, propuesto por Circle.
El emisor de stablecoins Coinbase recibió su aprobación condicional preliminar para establecer un banco nacional el 2 de abril de 2026. Por su parte, Circle recibió su aprobación definitiva el 10 de julio para crear Circle National Trust Bank.
La aprobación de Revolut del 2 de septiembre forma parte de un fenómeno más amplio relacionado con las licencias para empresas fintech, pero lo que concedió la OCC fue permiso para operar como banco nacional asegurado de servicios completos, en lugar de como banco fiduciario nacional.
Lo que estas licencias no conceden
Los bancos fiduciarios nacionales no son simplemente bancos comerciales con una etiqueta cripto. Según Block, Builders Bank no podrá aceptar depósitos ni conceder préstamos, a diferencia de un banco comercial. Las sociedades fiduciarias suelen no estar aseguradas y deben cumplir con las facultades fiduciarias y de otro tipo aprobadas.
Esta distinción está en el centro de la oposición política. En una carta dirigida a Gould el 18 de mayo, la senadora Elizabeth Warren señaló que la aprobación constituye un abuso de la National Bank Act y añadió:
Estas empresas son, en la práctica, bancos cripto que quieren eludir las salvaguardas y obligaciones fundamentales que conlleva ser un banco.
Además, una licencia fiduciaria no garantiza el acceso a los sistemas de pago de la Reserva Federal. En mayo, la Fed propuso una «cuenta de pago» de propósito especial para las organizaciones que cumplan los requisitos legales, pero esta propuesta no amplía el número de instituciones que pueden acceder a cuentas en la Fed.
El contexto de las stablecoins y una preocupación mundial
La carrera por las licencias se desarrolla en paralelo a la GENIUS Act, promulgada el 18 de julio de 2025. En febrero, la OCC propuso normas de aplicación que abarcan las reservas, los reembolsos, la custodia, la gestión de riesgos y las solicitudes de los emisores.
Las implicaciones van más allá de la concesión de licencias en Estados Unidos. En agosto, el BIS advirtió que un uso más amplio de las stablecoins denominadas en dólares podría alimentar la «dolarización digital» y debilitar la soberanía monetaria de algunos países. El FMI ha sostenido de manera similar que la tokenización podría acelerar los flujos de capital transfronterizos y la sustitución de monedas.
Para los mercados cripto, un mayor número de custodios con licencia federal podría facilitar que las instituciones mantengan y transfieran bitcoin, stablecoins y activos tokenizados bajo una supervisión conocida. Pero esa misma infraestructura también podría ampliar el alcance de los tokens basados en dólares en el extranjero y convertir una carrera por la custodia en Estados Unidos en una contienda mucho más amplia por el control de las vías de las finanzas tokenizadas.