
Warum die Verwahrung der Preis ist, nicht Einlagen
Einer der Hauptvorteile einer nationalen Trust-Bank-Lizenz der OCC ist die Verwahrung. Davis Wright Tremaine bezeichnet die Verwahrung als „das Fundament jedes Geschäfts mit digitalen Vermögenswerten“. Eine nationale Trust-Bank-Lizenz kann Kryptowährungsunternehmen unter den föderalen Schirm bringen und ihnen eine gewisse Sicherheit im Umgang mit den verschiedenen Vorschriften der Bundesstaaten geben sowie institutionellen Kunden die Sicherheit bieten, auf anerkannte Aufsicht zu vertrauen.
Das ist entscheidend für Institutionen, die bei der Übertragung von Vermögenswerten auf die Blockchain lieber mit regulierten Gegenparteien zusammenarbeiten. In manchen Fällen kann eine Bundeslizenz auch dabei helfen, den Status eines qualifizierten Verwahrers zu erlangen.
Lange Zeit war Anchorage Digital das einzige Kryptowährungsunternehmen, das auf diese Weise tätig war. Das ist nun nicht mehr der Fall, da immer mehr Unternehmen Bundeslizenzen beantragen und sich der Wettbewerb zunehmend auf Sicherheit, Compliance, Tokenisierungsdienste und institutionelle Größenordnungen verlagert.
Ein Ansturm auf Lizenzen in Zahlen
Die OCC gibt an, in den vergangenen etwa 18 Monaten 40 Anträge auf Banklizenzen für neue Banken erhalten zu haben. Dreiundzwanzig davon, also 57,5 %, betreffen irgendeine Form von Aktivitäten mit digitalen Vermögenswerten. The Block berichtet, dass 21 der 40 Anträge genehmigt und 2 abgelehnt wurden.
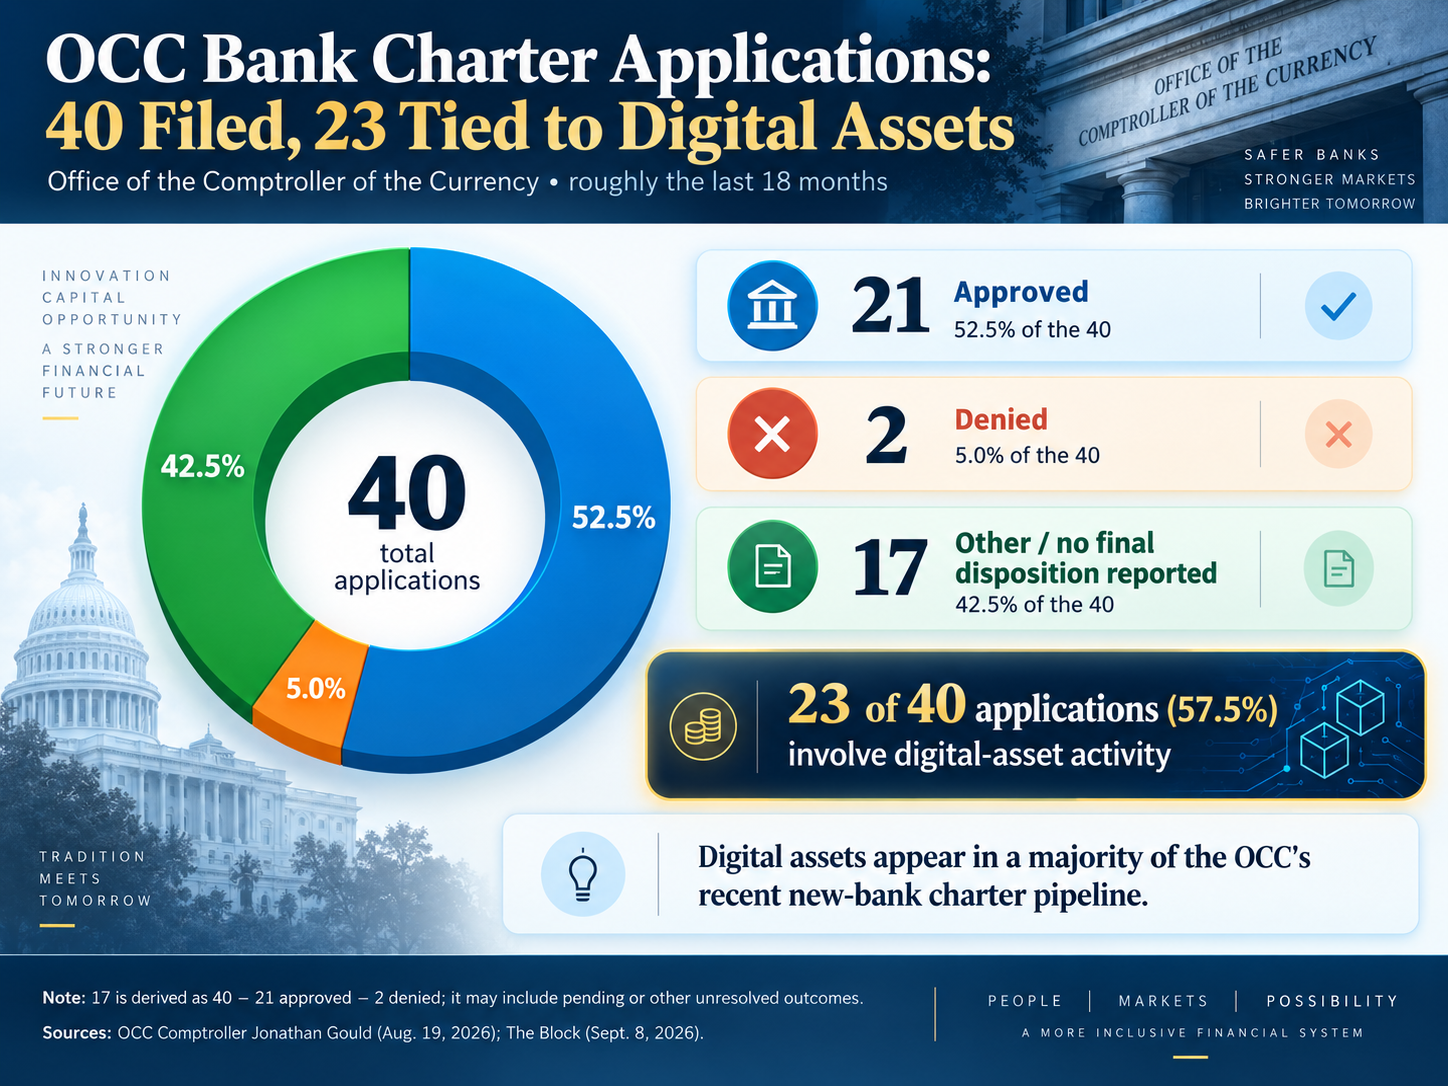
Laut Comptroller Jonathan Gould bedeuten die 23 Initiativen im Bereich digitaler Vermögenswerte einen Anstieg um das Achtfache in den vergangenen 4 Jahren und zeigen, dass Kryptowährungsaktivitäten im regulierten Bankensektor stärker Fuß fassen.
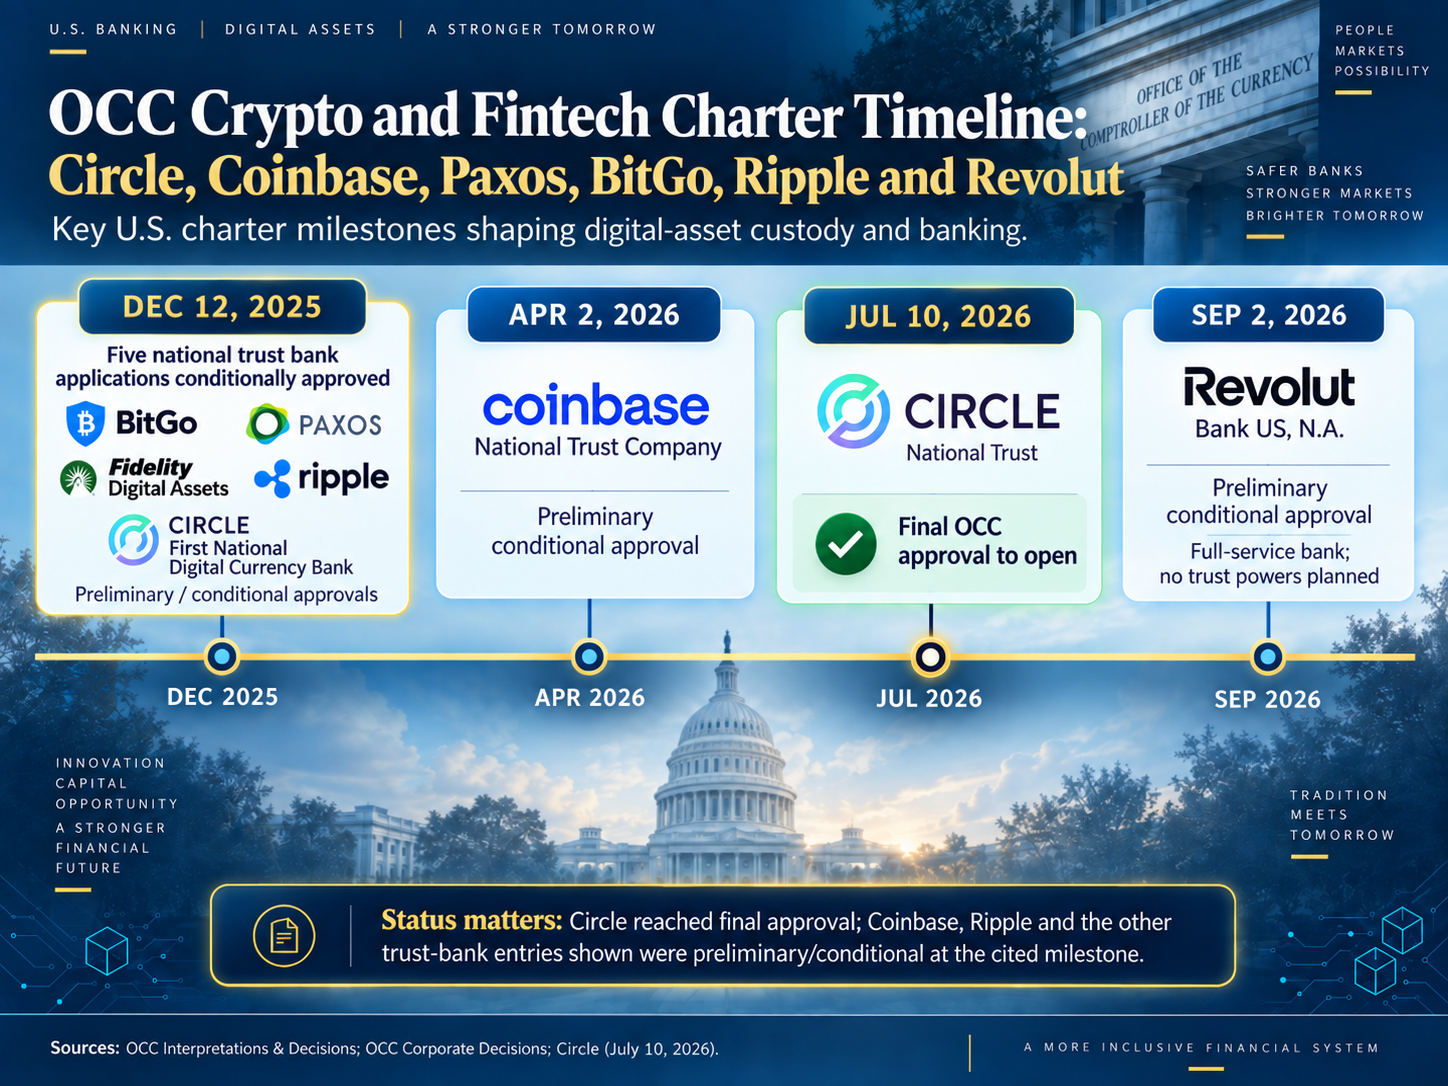
Obwohl die Genehmigungen demselben Zweck dienen, sind sie nicht alle gleich. Die OCC erteilte den Anträgen auf Lizenzen oder Umwandlungen von BitGo, Paxos, Fidelity Digital Assets, Ripple und der geplanten First National Digital Currency Bank von Circle eine bedingte Genehmigung.
Der Stablecoin-Emittent Coinbase erhielt am 2. April 2026 die vorläufige bedingte Genehmigung zur Gründung einer Nationalbank. Circle wiederum erhielt am 10. Juli die endgültige Genehmigung zur Gründung der Circle National Trust Bank.
Die Genehmigung für Revolut am 2. September ist Teil eines umfassenderen Phänomens im Zusammenhang mit Fintech-Lizenzen. Die OCC erteilte jedoch die Erlaubnis, als vollumfänglich tätige, versicherte Nationalbank und nicht als nationale Trust-Bank tätig zu sein.
Was diese Lizenzen nicht gewähren
Nationale Trust-Banken sind nicht einfach Geschäftsbanken mit einem Krypto-Label. Laut Block wird Builders Bank im Gegensatz zu einer Geschäftsbank keine Einlagen annehmen oder Kredite vergeben können. Treuhandgesellschaften sind häufig nicht versichert und müssen die genehmigten treuhänderischen und sonstigen Befugnisse einhalten.
Diese Unterscheidung steht im Zentrum des politischen Widerstands. In einem am 18. Mai an Gould gerichteten Schreiben wies Senatorin Elizabeth Warren darauf hin, dass die Genehmigung einen Missbrauch des National Bank Act darstelle, und fügte hinzu:
Diese Unternehmen sind faktisch Kryptobanken, die die grundlegenden Schutzmaßnahmen und Pflichten umgehen wollen, die mit dem Status als Bank einhergehen.
Darüber hinaus garantiert eine Trust-Lizenz keinen Zugang zu den Zahlungssystemen der Federal Reserve. Im Mai schlug die Fed für Organisationen, die gesetzliche Anforderungen erfüllen, ein spezielles „Zahlungskonto“ vor. Dieser Vorschlag erweitert jedoch nicht den Kreis der Institutionen, die für Konten bei der Federal Reserve infrage kommen.
Der Hintergrund der Stablecoins und ein globaler Nerv
Der Ansturm auf Lizenzen findet parallel zum GENIUS Act statt, der am 18. Juli 2025 verabschiedet wurde. Im Februar schlug die OCC Umsetzungsregeln zu Reserven, Rücknahmen, Verwahrung, Risikomanagement und Anträgen von Emittenten vor.
Die Auswirkungen reichen über die US-Lizenzierung hinaus. Die BIZ warnte im August, dass eine breitere Nutzung von Dollar-Stablecoins die „Digitalisierung des Dollars“ vorantreiben und in manchen Ländern die Währungssouveränität schwächen könnte. Auch der IWF hat argumentiert, dass die Tokenisierung grenzüberschreitende Kapitalflüsse und die Währungssubstitution beschleunigen könnte.
Für die Kryptomärkte könnten mehr bundesweit zugelassene Verwahrer es Institutionen erleichtern, Bitcoin, Stablecoins und tokenisierte Vermögenswerte unter vertrauter Aufsicht zu halten und zu transferieren. Dieselbe Infrastruktur könnte jedoch auch die Reichweite dollarbasierter Token im Ausland ausweiten und so aus einem US-Wettlauf um Verwahrung einen viel umfassenderen Wettbewerb darum machen, wer die Infrastruktur der tokenisierten Finanzwelt kontrolliert.