
Ces positions contrastées sont apparues alors que Bitcoin peinait à se remettre de la vague de ventes d’octobre. La cryptomonnaie s’échangeait autour de 81 300 $ au moment de la publication, en baisse de plus de 2 % par rapport à la semaine précédente.
Cette divergence expose Bitcoin à une nouvelle volatilité si les ventes au comptant persistent et que les traders ayant recours à l’effet de levier sont contraints de réduire leurs positions, notamment alors que les investisseurs se préparent à une nouvelle décision de la Réserve fédérale sur les taux d’intérêt plus tard ce mois-ci.
Les options sur Bitcoin signalent une prudence croissante malgré de faibles variations de prix
Les données de Glassnode sur les options montrent que les investisseurs accordent davantage de valeur à la protection contre de nouvelles pertes, alors même que les récentes variations de prix de Bitcoin sont devenues relativement modérées.
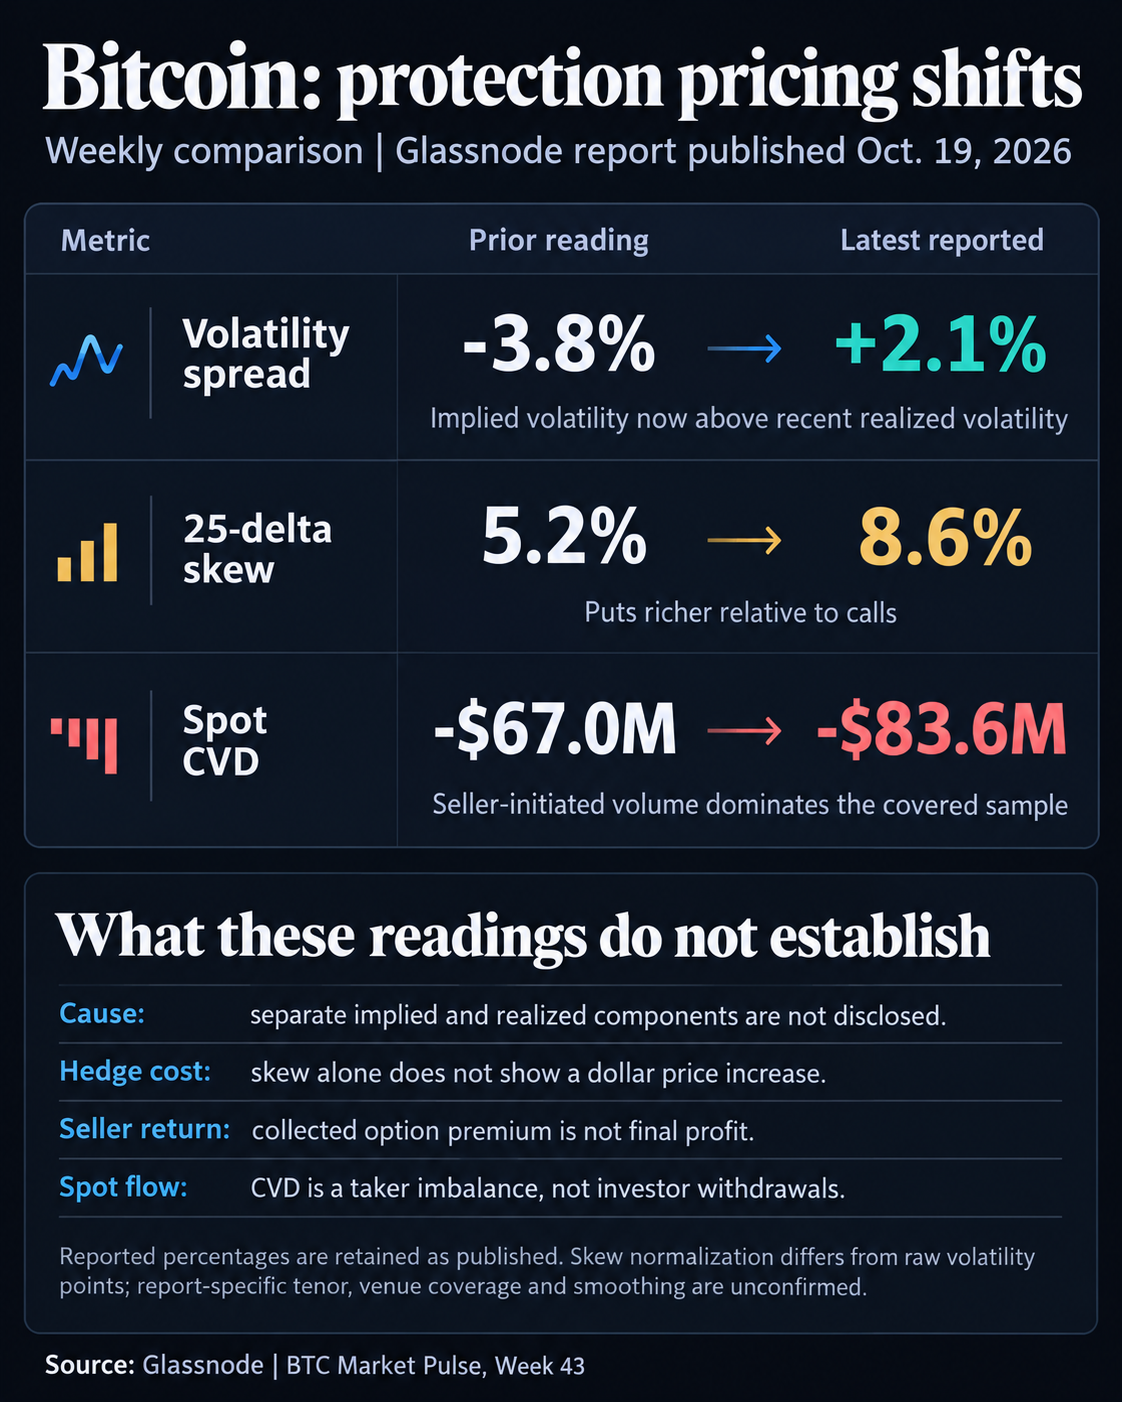
L’écart entre la volatilité implicite et la volatilité réalisée de l’entreprise est passé de -3,8 % à +2,1 % au cours de la semaine, ce qui indique que la volatilité intégrée aux prix des options a dépassé la volatilité réalisée récemment par la cryptomonnaie.
Cette évolution reflète un marché de plus en plus disposé à payer une prime pour s’exposer à d’éventuelles fluctuations de prix à venir, après une période d’activité de trading relativement contenue.
Dans le même temps, le skew à 25 deltas de Bitcoin a augmenté de 3,4 points de pourcentage, ce qui montre que les options de vente baissières sont devenues plus coûteuses par rapport aux options d’achat haussières comparables.
Ce changement laisse penser que les investisseurs accordent davantage d’importance à la protection de leurs positions existantes contre de nouvelles baisses, notamment après l’incapacité de Bitcoin à établir un redressement durable au-dessus de ses niveaux de cassure de fin septembre.
Toutefois, la valeur du skew reste inférieure à la limite supérieure de sa fourchette statistique historique. Le marché est devenu plus défensif, sans atteindre les niveaux de prix extrêmes généralement associés à une demande exceptionnellement élevée de protection contre les baisses.
Les investisseurs ont également conservé une exposition importante au marché des options.
Glassnode a indiqué que l’intérêt ouvert des options sur Bitcoin a progressé de 3,1 %, passant de 37,4 milliards de dollars à 38,6 milliards de dollars par rapport à la semaine précédente, ce qui suggère que les positions sur produits dérivés encore ouvertes ont continué de croître malgré la faiblesse de la dynamique du marché au comptant.
La hausse de l’intérêt ouvert, un skew plus marqué en faveur des options de vente et un écart de volatilité positif indiquent un marché où les traders maintiennent leur exposition tout en accordant davantage de valeur à la protection contre les mouvements de prix défavorables.
Ce positionnement défensif s’est développé parallèlement à une dégradation continue des conditions de trading au comptant.
Le delta cumulé de volume au comptant de Glassnode, qui mesure le déséquilibre entre les achats et les ventes agressifs, est passé de -67 millions de dollars à -83,6 millions de dollars au cours de la semaine.
Cette détérioration de 24,7 % indique que les ordres de vente ont de plus en plus dépassé les achats agressifs sur les plateformes centralisées couvertes par cet indicateur, ne laissant pas à Bitcoin de preuve convaincante d’une accumulation soutenue au comptant.
Le volume de trading a néanmoins légèrement augmenté, passant de 5,4 milliards de dollars à 5,5 milliards de dollars, ce qui suggère que la participation est restée relativement stable malgré l’intensification de la pression vendeuse.
Les traders sur contrats à terme conservent une exposition haussière alors que la demande au comptant s’affaiblit
La faiblesse persistante du trading au comptant contraste avec les signes d’un regain de demande pour les positions haussières à effet de levier sur le marché des contrats à terme perpétuels de Bitcoin.
Selon Glassnode, les paiements de financement du côté des positions longues sont passés de 1,1 million de dollars à 1,6 million de dollars au cours de la semaine, retrouvant leur fourchette statistique habituelle après que la vague de ventes précédente a affaibli la demande d’effet de levier haussier.
Les paiements de financement sont échangés entre les traders en position longue et ceux en position courte afin de maintenir les prix des contrats à terme perpétuels alignés sur ceux de l’actif sous-jacent. La hausse des paiements agrégés suggère que les traders détenant des positions longues ont collectivement payé davantage pour conserver leur exposition.
Pourtant, ce redressement s’est produit sans augmentation correspondante du nombre de contrats à terme encore ouverts.
L’intérêt ouvert des contrats à terme sur Bitcoin a reculé de 0,3 %, passant de 36,5 milliards de dollars à 36,4 milliards de dollars, restant proche de la limite supérieure de sa fourchette historique.
Cette combinaison suggère que l’exposition à effet de levier reste importante, les traders haussiers continuant d’assumer des coûts de financement alors même que le marché dans son ensemble peine à attirer davantage d’achats au comptant.
Certains signes indiquent également que la pression vendeuse sur les contrats à terme s’est atténuée.
Glassnode a indiqué que le delta cumulé de volume des contrats à terme perpétuels s’est amélioré, passant de -891,1 millions de dollars à -562,7 millions de dollars, soit un redressement de 36,9 % qui suggère que les ventes agressives se sont considérablement modérées au cours de la semaine.
Néanmoins, l’indicateur est resté sous sa bande statistique inférieure, ce qui montre que les ordres de vente ont continué de dominer le trading des contrats à terme malgré cette amélioration.
Il en résulte une structure de marché déséquilibrée. La pression vendeuse s’est modérée chez les traders sur contrats à terme, mais les vendeurs au comptant restent actifs, tandis que les investisseurs sur options augmentent la prime accordée à la protection contre les baisses.
Le positionnement on-chain constitue une autre source potentielle de sensibilité.
Glassnode a constaté que le ratio entre l’offre détenue par les détenteurs à court terme et celle détenue par les détenteurs à long terme est passé de 14,5 % à 14,7 %, dépassant sa bande supérieure historique. La part du capital détenue par les investisseurs plus récents et plus sensibles aux prix est également restée élevée, à 20,3 %.
Cette évolution vers une détention à plus court terme intervient alors que la rentabilité s’affaiblit. La part de l’offre de Bitcoin en profit est passée de 70,1 % à 68,2 %, tandis que le ratio entre les profits réalisés et les pertes réalisées a chuté de 0,8 à 0,4, indiquant que les pertes réalisées l’emportaient de plus en plus sur les gains.
Ces évolutions exposent davantage de capitaux sensibles aux prix à un marché où la demande d’achat sous-jacente n’a pas encore connu de reprise convaincante.
Le test immédiat reste la capacité de Bitcoin à défendre les 80 000 $, un niveau qui a attiré à plusieurs reprises des acheteurs depuis la baisse d’octobre.
Une nouvelle rupture à la baisse pourrait contraindre les positions longues à effet de levier à réduire leur exposition, intensifiant la pression vendeuse, alors que les traders d’options paient déjà une prime relative plus élevée pour se protéger contre une baisse.
La réunion de politique monétaire de la Réserve fédérale des 27 et 28 octobre constitue un autre catalyseur potentiel, les investisseurs évaluant si la persistance de l’inflation aux États-Unis nécessitera un nouveau resserrement monétaire.