
Противоположные позиции проявились на фоне трудностей Bitcoin с восстановлением после октябрьской распродажи. На момент публикации криптовалюта торговалась вблизи $81 300, что более чем на 2% ниже уровня предыдущей недели.
Это расхождение делает Bitcoin уязвимым к новой волатильности, если продажи на спотовом рынке продолжатся, а трейдеры с кредитным плечом будут вынуждены сокращать позиции, особенно в преддверии очередного решения Федеральной резервной системы по процентной ставке позднее в этом месяце.
Опционы на Bitcoin указывают на растущую осторожность, несмотря на сдержанные колебания цены
Данные Glassnode по опционам показывают, что инвесторы придают все большую ценность защите от дальнейших потерь, хотя недавние колебания цены Bitcoin стали относительно сдержанными.
За неделю спред между подразумеваемой и реализованной волатильностью, рассчитанный компанией, изменился с -3,8% до +2,1%, что указывает на то, что волатильность, заложенная в цены опционов, превысила недавнюю реализованную волатильность криптовалюты.
Это изменение отражает готовность рынка платить премию за возможность получить выгоду от потенциальных будущих колебаний цены после периода сравнительно сдержанной торговой активности.
В то же время перекос 25-дельта для Bitcoin вырос на 3,4 процентного пункта: медвежьи опционы пут стали дороже по сравнению с сопоставимыми бычьими опционами колл.
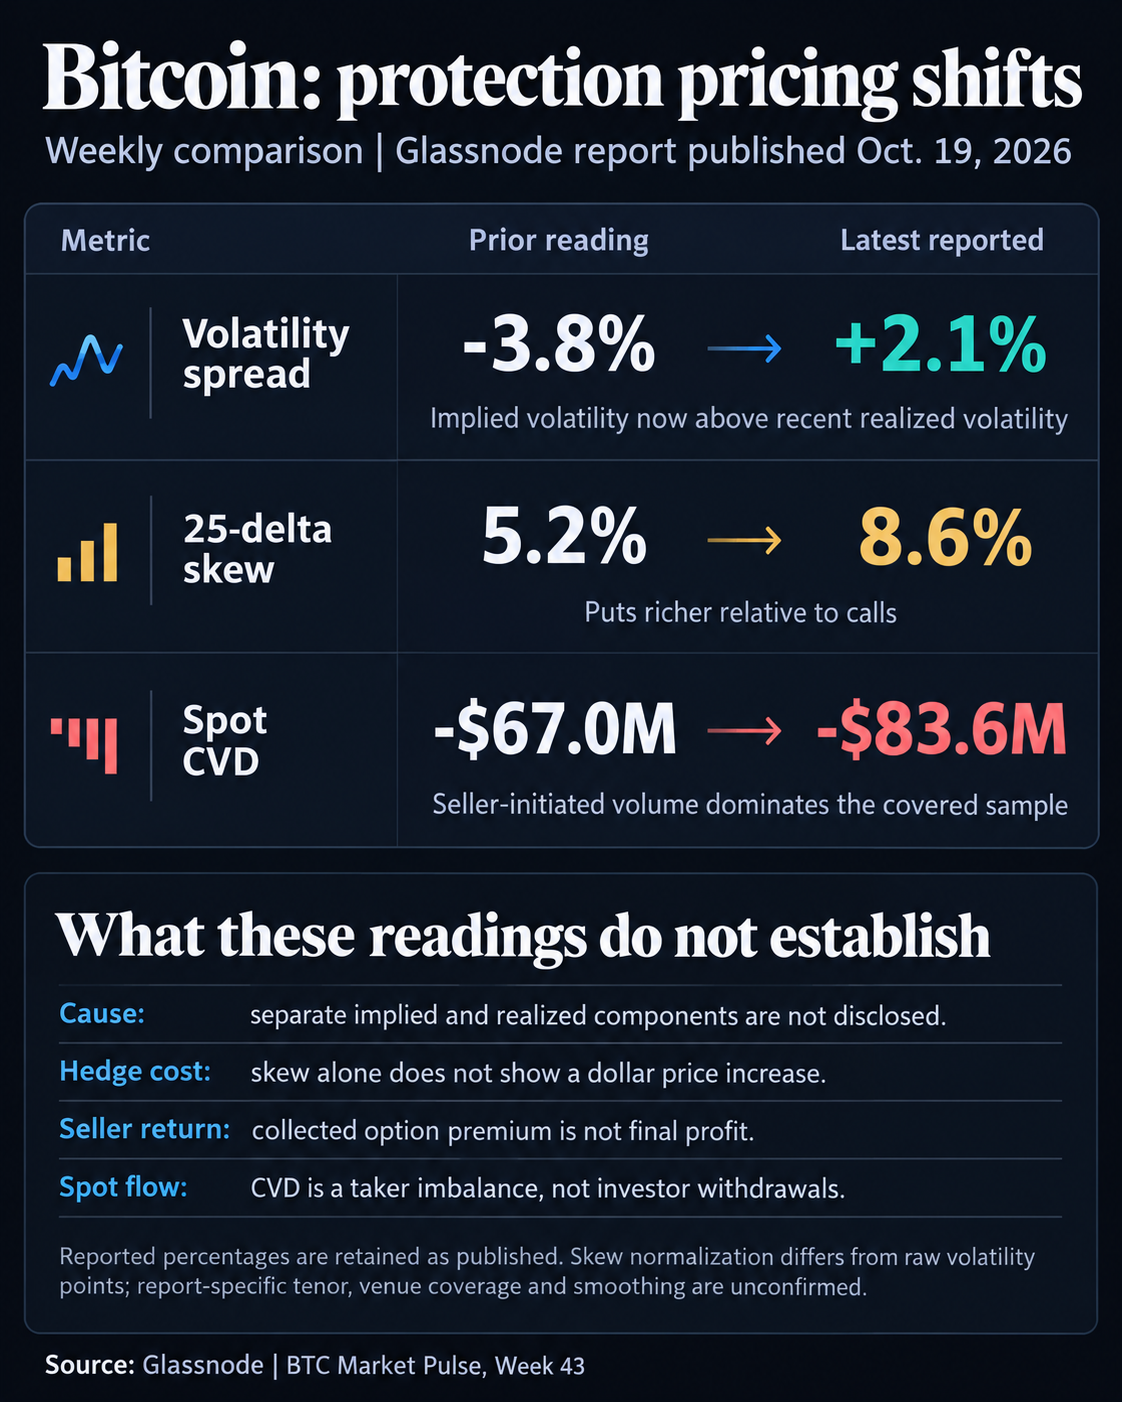
Такой сдвиг говорит о том, что инвесторы уделяют больше внимания защите существующих позиций от дальнейшего снижения, особенно после того, как Bitcoin не смог закрепиться выше уровней прорыва конца сентября и обеспечить устойчивое восстановление.
Однако показатель перекоса остается ниже верхней границы своего исторического статистического диапазона. Рынок стал более осторожным, но цены еще не достигли экстремальных значений, обычно связанных с необычно высоким спросом на защиту от снижения.
Инвесторы также сохранили значительную подверженность рынку опционов.
Glassnode сообщила, что открытый интерес по опционам на Bitcoin вырос на 3,1%, до $38,6 млрд с $37,4 млрд неделей ранее, что указывает на продолжение роста незакрытых позиций по деривативам, несмотря на слабую динамику спотового рынка.
Рост открытого интереса, усиление перекоса в пользу опционов пут и положительный спред волатильности указывают на рынок, где трейдеры сохраняют позиции, одновременно придавая большее значение защите от неблагоприятных движений цены.
Такая защитная расстановка позиций складывается на фоне продолжающегося ухудшения условий спотовой торговли.
Спотовая кумулятивная дельта объема (CVD) Glassnode, измеряющая дисбаланс между агрессивными покупками и продажами, за неделю изменилась с -$67 млн до -$83,6 млн.
Ухудшение на 24,7% указывает на то, что на централизованных биржах, охваченных этим показателем, ордера на продажу все чаще перевешивали агрессивные покупки, и убедительных свидетельств устойчивого накопления Bitcoin на спотовом рынке не появилось.
Тем не менее объем торгов умеренно вырос с $5,4 млрд до $5,5 млрд, что говорит об относительно стабильном участии в торгах даже на фоне усиления давления со стороны продавцов.
Трейдеры на фьючерсном рынке сохраняют бычьи позиции на фоне ослабления спотового спроса
Продолжающаяся слабость спотовой торговли контрастирует с признаками возобновления спроса на бычьи позиции с кредитным плечом на рынке бессрочных фьючерсов на Bitcoin.
По данным Glassnode, за неделю выплаты по финансированию со стороны длинных позиций выросли с $1,1 млн до $1,6 млн и вернулись в обычный статистический диапазон после того, как предыдущая распродажа ослабила спрос на бычьи позиции с кредитным плечом.
Выплаты по финансированию переводятся между трейдерами с длинными и короткими позициями, чтобы цены бессрочных фьючерсов соответствовали цене базового актива. Рост совокупных выплат говорит о том, что трейдеры с длинными позициями в целом платили больше за сохранение своей подверженности рынку.
Однако восстановление произошло без соответствующего увеличения числа открытых фьючерсных контрактов.
Открытый интерес по фьючерсам на Bitcoin снизился на 0,3%, до $36,4 млрд с $36,5 млрд, и остался вблизи верхней границы исторического диапазона.
Такое сочетание говорит о том, что подверженность рынку с кредитным плечом остается значительной: бычьи трейдеры по-прежнему несут расходы на финансирование, хотя широкому рынку не удается привлечь более высокий спрос на спотовые покупки.
Есть также признаки ослабления давления продаж на фьючерсном рынке.
Glassnode сообщила, что кумулятивная дельта объема бессрочных фьючерсов улучшилась с -$891,1 млн до -$562,7 млн. Восстановление на 36,9% указывает на заметное ослабление агрессивных продаж в течение недели.
Тем не менее показатель оставался ниже нижней границы статистического диапазона, показывая, что, несмотря на улучшение, в торговле фьючерсами по-прежнему преобладали ордера на продажу.
В результате структура рынка остается неоднородной. Давление продаж со стороны трейдеров на фьючерсном рынке ослабло, но продавцы на спотовом рынке сохраняют активность, а инвесторы в опционы увеличивают премию за защиту от снижения.
Позиционирование в сети добавляет еще один потенциальный источник уязвимости.
Glassnode установила, что соотношение предложения в руках краткосрочных держателей к предложению в руках долгосрочных держателей выросло с 14,5% до 14,7%, превысив верхнюю границу исторического диапазона. Доля капитала, принадлежащего более новым инвесторам, чувствительным к изменениям цены, также оставалась высокой и составляла 20,3%.
Сдвиг в сторону более краткосрочного владения происходит на фоне снижения прибыльности. Доля предложения Bitcoin, находящаяся в прибыли, снизилась с 70,1% до 68,2%, а соотношение реализованной прибыли к убыткам упало с 0,8 до 0,4, что указывает на все большее преобладание реализованных убытков над прибылью.
Эти события оставляют больше капитала, чувствительного к цене, под угрозой на рынке, где базовый спрос на покупки пока не восстановился убедительным образом.
Непосредственная проверка по-прежнему заключается в способности Bitcoin удержаться выше $80,000, уровня, который неоднократно привлекал покупателей после октябрьского снижения.
Еще один пробой вниз может вынудить трейдеров с длинными позициями с плечом сократить экспозицию, усилив давление продавцов, поскольку трейдеры опционами уже платят относительно более высокую премию за защиту от снижения.
Заседание Федеральной резервной системы по вопросам политики 27–28 октября добавляет еще один потенциальный катализатор, поскольку инвесторы оценивают, потребует ли сохраняющаяся инфляция в США дальнейшего ужесточения денежно-кредитной политики.