
Las posiciones contrapuestas surgieron mientras Bitcoin tenía dificultades para recuperarse de la venta masiva de octubre. La criptomoneda cotizaba cerca de los 81.300 $ al momento de la publicación, más de un 2 % por debajo de la semana anterior.
La divergencia deja a Bitcoin expuesto a una nueva volatilidad si persisten las ventas en el mercado al contado y los traders apalancados se ven obligados a reducir sus posiciones, en particular mientras los inversores se preparan para otra decisión de la Reserva Federal sobre las tasas de interés más adelante este mes.
Las opciones de Bitcoin señalan una cautela creciente pese a las fluctuaciones moderadas de los precios
Los datos de opciones de Glassnode muestran que los inversores están dando más valor a la protección contra nuevas pérdidas, aunque los movimientos recientes del precio de Bitcoin se hayan vuelto relativamente moderados.
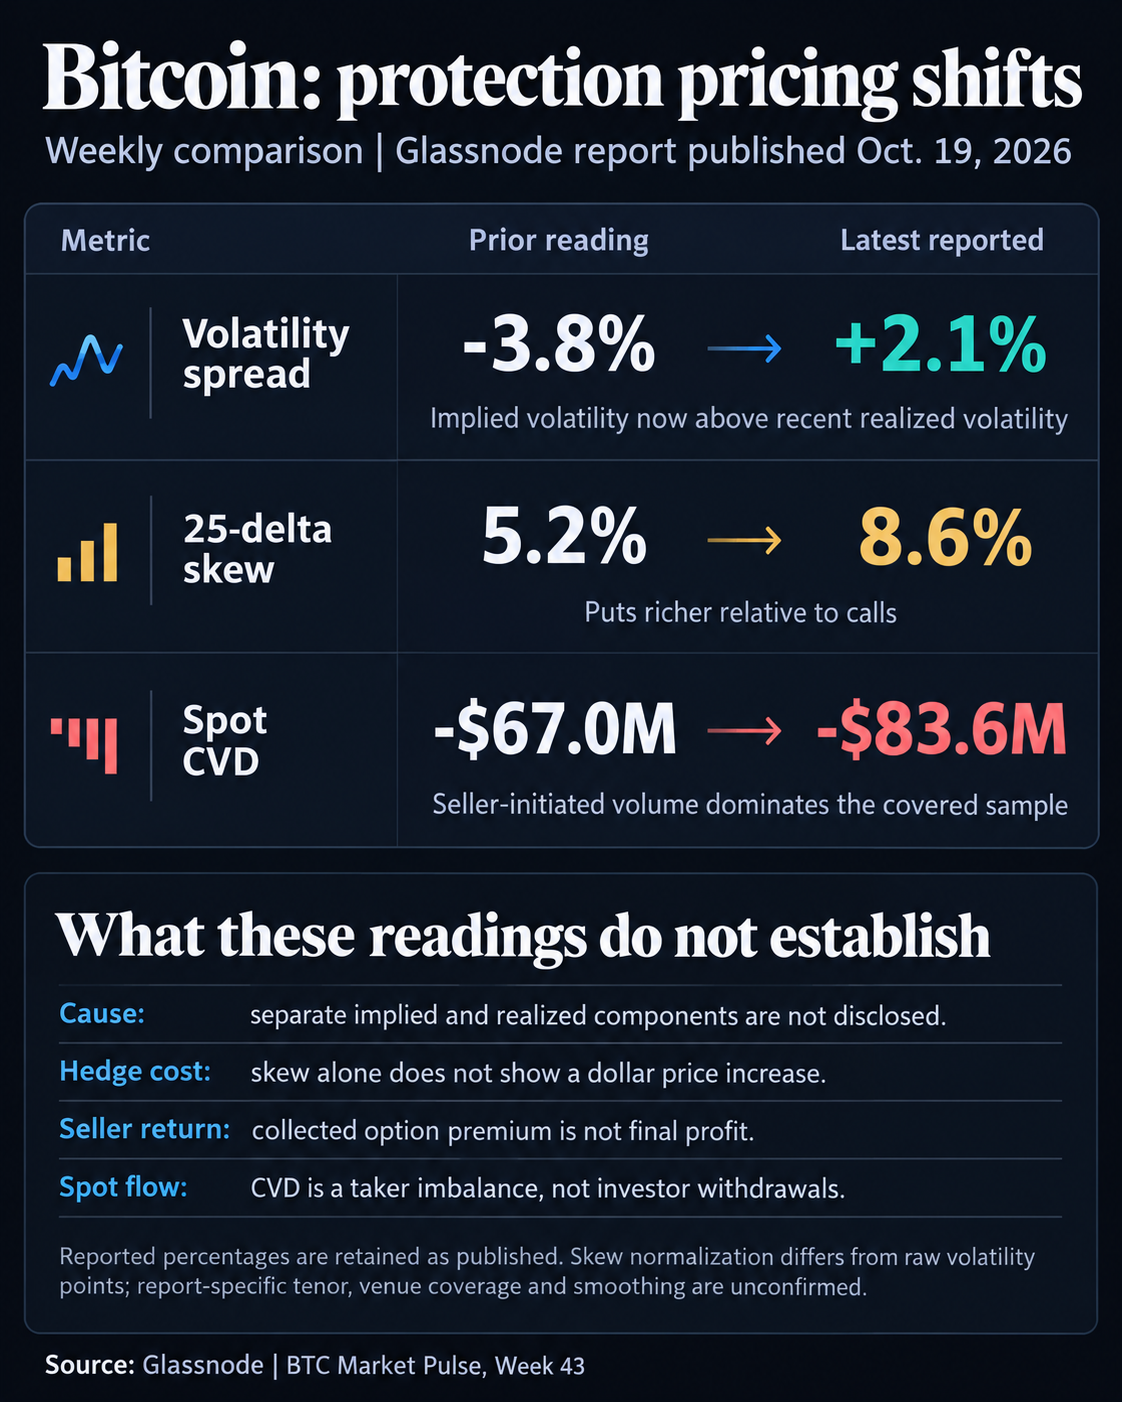
El diferencial entre la volatilidad implícita y la realizada de la firma pasó de -3,8 % a +2,1 % durante la semana, lo que indica que la volatilidad incorporada en los precios de las opciones superó la volatilidad realizada reciente de la criptomoneda.
El cambio refleja un mercado cada vez más dispuesto a pagar una prima por la exposición a posibles fluctuaciones futuras de los precios, tras un período de actividad de trading comparativamente contenida.
Al mismo tiempo, el sesgo delta 25 de Bitcoin subió 3,4 puntos porcentuales, lo que muestra que las opciones put bajistas se encarecieron frente a las opciones call alcistas comparables.
Ese cambio sugiere que los inversores dan más importancia a proteger sus posiciones actuales frente a nuevas caídas, en particular después de que Bitcoin no lograra consolidar una recuperación sostenida por encima de los niveles de ruptura de finales de septiembre.
Sin embargo, la lectura del sesgo sigue por debajo del límite superior de su rango estadístico histórico. El mercado se ha vuelto más defensivo, pero no ha alcanzado los precios extremos que suelen asociarse con una demanda inusualmente elevada de protección frente a las caídas.
Los inversores también han mantenido una exposición considerable al mercado de opciones.
Glassnode informó que el interés abierto de las opciones de Bitcoin aumentó un 3,1 %, hasta los 38.600 millones de dólares, desde los 37.400 millones de dólares de la semana anterior, lo que sugiere que las posiciones abiertas en derivados siguieron creciendo pese a la debilidad del impulso del mercado al contado.
El aumento del interés abierto, un sesgo más marcado hacia las opciones put y un diferencial de volatilidad positivo apuntan a un mercado en el que los traders mantienen su exposición y, a la vez, dan más valor a la protección frente a movimientos adversos de los precios.
Ese posicionamiento defensivo se ha desarrollado junto con un deterioro continuo de las condiciones de trading al contado.
El delta de volumen acumulado al contado de Glassnode, que mide el desequilibrio entre las compras y ventas agresivas, pasó de -67 millones de dólares a -83,6 millones de dólares durante la semana.
El deterioro del 24,7 % indica que las órdenes de venta superaron cada vez más a las compras agresivas en las plataformas centralizadas que abarca la métrica, lo que dejó a Bitcoin sin pruebas convincentes de una acumulación sostenida en el mercado al contado.
No obstante, el volumen de trading aumentó ligeramente, de 5.400 millones de dólares a 5.500 millones de dólares, lo que sugiere que la participación se mantuvo relativamente estable pese a que se intensificó la presión vendedora.
Los traders de futuros mantienen una exposición alcista mientras se debilita la demanda al contado
La debilidad persistente del trading al contado contrasta con las señales de una demanda renovada de posiciones alcistas apalancadas en el mercado de futuros perpetuos de Bitcoin.
Según Glassnode, los pagos de financiación del lado largo aumentaron de 1,1 millones de dólares a 1,6 millones de dólares durante la semana, y volvieron a su rango estadístico normal después de que la venta masiva anterior debilitara la demanda de apalancamiento alcista.
Los pagos de financiación se intercambian entre traders con posiciones largas y cortas para mantener los precios de los futuros perpetuos alineados con los del activo subyacente. El aumento de los pagos agregados sugiere que, en conjunto, los traders con posiciones largas pagaron más para mantener su exposición.
Sin embargo, la recuperación se produjo sin un aumento correspondiente de los contratos de futuros abiertos.
El interés abierto de los futuros de Bitcoin cayó un 0,3 %, hasta los 36.400 millones de dólares, desde los 36.500 millones de dólares, y se mantuvo cerca del límite superior de su rango histórico.
Esa combinación sugiere que la exposición apalancada sigue siendo considerable y que los traders alcistas continúan asumiendo costos de financiación, mientras el mercado en general tiene dificultades para atraer más compras al contado.
También hay indicios de que la presión vendedora en los futuros se ha moderado.
Glassnode informó que el delta de volumen acumulado de los futuros perpetuos mejoró de -891,1 millones de dólares a -562,7 millones de dólares, una recuperación del 36,9 % que sugiere que las ventas agresivas se moderaron considerablemente durante la semana.
Aun así, la métrica permaneció por debajo de su banda estadística inferior, lo que muestra que las órdenes de venta siguieron dominando el trading de futuros pese a la mejora.
Esto crea una estructura de mercado desigual. La presión vendedora se ha moderado entre los traders de futuros, pero los vendedores al contado siguen activos, mientras que los inversores en opciones están aumentando la prima que pagan por protegerse frente a las caídas.
El posicionamiento en cadena añade otra posible fuente de sensibilidad.
Glassnode constató que la proporción de la oferta en manos de tenedores a corto plazo respecto a la de tenedores a largo plazo aumentó del 14,5 % al 14,7 %, superando su banda superior histórica. La proporción del capital en manos de inversores más recientes y sensibles a los precios también siguió elevada, en el 20,3 %.
El cambio hacia la tenencia a más corto plazo se produce mientras la rentabilidad se debilita. La oferta de Bitcoin que se mantiene con ganancias cayó del 70,1 % al 68,2 %, mientras que la proporción entre ganancias y pérdidas realizadas descendió de 0,8 a 0,4, lo que indica que las pérdidas realizadas superaron cada vez más a las ganancias.
Esos acontecimientos dejan más capital sensible a los precios expuesto a un mercado en el que la demanda subyacente de compra aún no se ha recuperado de forma convincente.
La prueba inmediata sigue siendo la capacidad de Bitcoin para defender los 80.000 $, un nivel que ha atraído repetidamente el interés comprador desde la caída de octubre.
Otra ruptura a la baja podría obligar a los compradores apalancados a reducir su exposición, intensificando la presión vendedora, mientras los operadores de opciones ya pagan una prima relativa más alta por la protección frente a caídas.
La reunión de política monetaria de la Reserva Federal del 27 al 28 de octubre añade otro posible catalizador, mientras los inversores evalúan si la inflación persistente en EE. UU. exigirá un mayor endurecimiento monetario.