
Die gegensätzlichen Positionen zeigten sich, während Bitcoin Mühe hatte, sich vom Ausverkauf im Oktober zu erholen. Die Kryptowährung wurde zum Zeitpunkt der Veröffentlichung bei etwa 81.300 US-Dollar gehandelt, mehr als 2 % niedriger als in der Vorwoche.
Diese Divergenz macht Bitcoin anfällig für erneute Volatilität, falls die Verkäufe am Spotmarkt anhalten und gehebelte Händler gezwungen sind, Positionen abzubauen, insbesondere während sich Anleger auf einen weiteren Zinsentscheid der Federal Reserve später in diesem Monat vorbereiten.
Bitcoin-Optionen signalisieren wachsende Vorsicht trotz gedämpfter Kursschwankungen
Die Optionsdaten von Glassnode zeigen, dass Anleger einem Schutz vor weiteren Verlusten einen höheren Wert beimessen, obwohl die jüngsten Kursbewegungen von Bitcoin relativ gedämpft waren.
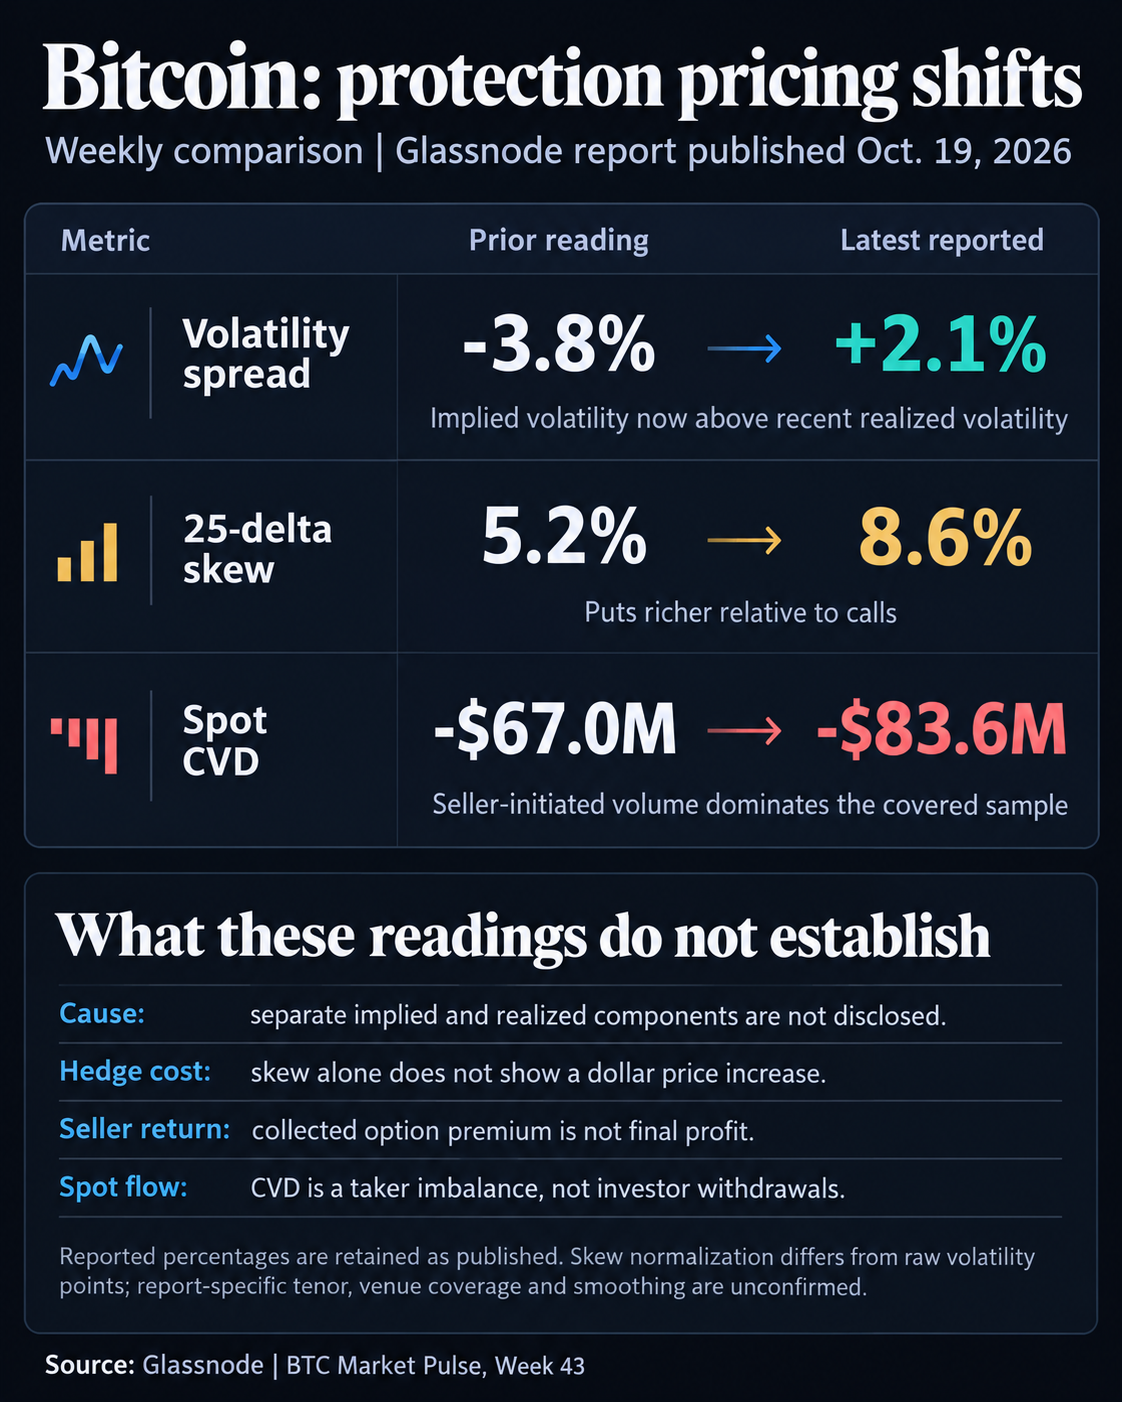
Die Spanne zwischen impliziter und realisierter Volatilität des Unternehmens wechselte im Laufe der Woche von -3,8 % auf +2,1 %, was darauf hindeutet, dass die in den Optionspreisen enthaltene Volatilität über der jüngsten realisierten Volatilität der Kryptowährung lag.
Die Veränderung spiegelt einen Markt wider, der zunehmend bereit ist, einen Aufschlag für ein Engagement in potenziellen künftigen Kursschwankungen zu zahlen, nachdem die Handelsaktivität eine Zeit lang vergleichsweise verhalten war.
Gleichzeitig stieg Bitcoins 25-Delta-Skew um 3,4 Prozentpunkte. Das zeigt, dass bärische Put-Optionen im Vergleich zu vergleichbaren bullischen Calls teurer wurden.
Diese Verschiebung deutet darauf hin, dass Anleger mehr Wert darauf legen, ihre bestehenden Positionen vor weiteren Rückgängen zu schützen, insbesondere nachdem es Bitcoin nicht gelungen war, sich nachhaltig über den Ausbruchsniveaus von Ende September zu etablieren.
Der Skew-Wert liegt jedoch weiterhin unter dem oberen Ende seiner historischen statistischen Spanne. Der Markt ist defensiver geworden, ohne die extremen Preise zu erreichen, die typischerweise mit einer ungewöhnlich hohen Nachfrage nach Schutz vor Kursverlusten verbunden sind.
Anleger haben außerdem ein beträchtliches Engagement am Optionsmarkt beibehalten.
Glassnode berichtete, dass das Open Interest bei Bitcoin-Optionen gegenüber der Vorwoche von 37,4 Milliarden US-Dollar auf 38,6 Milliarden US-Dollar und damit um 3,1 % stieg. Das deutet darauf hin, dass die ausstehenden Derivatepositionen trotz der schwachen Dynamik am Spotmarkt weiter zunahmen.
Steigendes Open Interest, ein stärkerer Put-Skew und eine positive Volatilitätsspanne deuten auf einen Markt hin, in dem Händler ihr Engagement beibehalten und gleichzeitig einem Schutz vor ungünstigen Kursbewegungen mehr Wert beimessen.
Diese defensive Positionierung hat sich parallel zu einer anhaltenden Verschlechterung der Handelsbedingungen am Spotmarkt entwickelt.
Glassnodes kumulierte Volumendifferenz am Spotmarkt (CVD), die das Ungleichgewicht zwischen aggressiven Käufen und Verkäufen misst, weitete sich im Laufe der Woche von -67 Millionen US-Dollar auf -83,6 Millionen US-Dollar aus.
Die Verschlechterung um 24,7 % zeigt, dass Verkaufsaufträge an den von der Kennzahl erfassten zentralisierten Börsen zunehmend aggressive Käufe überwogen. Damit gab es bei Bitcoin keine überzeugenden Anzeichen für eine anhaltende Akkumulation am Spotmarkt.
Das Handelsvolumen stieg dennoch leicht von 5,4 Milliarden US-Dollar auf 5,5 Milliarden US-Dollar. Das deutet darauf hin, dass die Marktteilnahme relativ stabil blieb, obwohl der Verkaufsdruck zunahm.
Futures-Händler halten an bullischen Positionen fest, während die Spot-Nachfrage nachlässt
Die anhaltende Schwäche im Spot-Handel steht im Gegensatz zu Anzeichen für eine erneute Nachfrage nach gehebelten bullischen Positionen am Perpetual-Futures-Markt von Bitcoin.
Laut Glassnode stiegen die Finanzierungszahlungen auf der Long-Seite im Laufe der Woche von 1,1 Millionen US-Dollar auf 1,6 Millionen US-Dollar. Damit kehrten sie in ihre normale statistische Spanne zurück, nachdem der frühere Ausverkauf die Nachfrage nach bullischem Hebel geschwächt hatte.
Finanzierungszahlungen werden zwischen Long- und Short-Händlern ausgetauscht, damit die Preise von Perpetual Futures mit dem zugrunde liegenden Vermögenswert im Einklang bleiben. Der Anstieg der Gesamtzahlungen deutet darauf hin, dass Händler mit Long-Positionen gemeinsam mehr für den Erhalt ihres Engagements zahlten.
Die Erholung ging jedoch nicht mit einem entsprechenden Anstieg der ausstehenden Futures-Kontrakte einher.
Das Open Interest bei Bitcoin-Futures sank um 0,3 % von 36,5 Milliarden US-Dollar auf 36,4 Milliarden US-Dollar und blieb damit nahe dem oberen Ende seiner historischen Spanne.
Diese Kombination deutet darauf hin, dass das gehebelte Engagement beträchtlich bleibt und bullische Händler weiterhin Finanzierungskosten tragen, obwohl der breitere Markt Mühe hat, eine stärkere Spot-Nachfrage anzuziehen.
Es gibt auch Anzeichen dafür, dass der Verkaufsdruck bei Futures nachgelassen hat.
Glassnode berichtete, dass sich die kumulierte Volumendifferenz (CVD) bei Perpetual Futures von -891,1 Millionen US-Dollar auf -562,7 Millionen US-Dollar verbesserte. Die Erholung um 36,9 % deutet darauf hin, dass sich die aggressiven Verkäufe im Laufe der Woche erheblich abschwächten.
Dennoch blieb die Kennzahl unter ihrer unteren statistischen Bandbreite. Das zeigt, dass Verkaufsaufträge trotz der Verbesserung weiterhin den Futures-Handel dominierten.
Dadurch entsteht eine uneinheitliche Marktstruktur. Der Verkaufsdruck hat unter Futures-Händlern nachgelassen, aber Verkäufer am Spotmarkt bleiben aktiv, während Optionsanleger den Aufschlag für einen Schutz vor Kursverlusten erhöhen.
Die Positionierung auf der Blockchain ist eine weitere mögliche Quelle für erhöhte Anfälligkeit.
Glassnode stellte fest, dass das Verhältnis des Angebots kurzfristiger zu langfristiger Halter von 14,5 % auf 14,7 % stieg und damit über seine historische obere Bandbreite hinausging. Der Anteil des Kapitals, das von neueren, preisempfindlicheren Anlegern gehalten wird, blieb mit 20,3 % ebenfalls erhöht.
Die Verschiebung hin zu kurzfristigeren Haltern erfolgt, während die Profitabilität nachlässt. Der Anteil des Bitcoin-Angebots, der im Gewinn gehalten wurde, sank von 70,1 % auf 68,2 %, während das Verhältnis realisierter Gewinne zu Verlusten von 0,8 auf 0,4 fiel. Das deutet darauf hin, dass realisierte Verluste zunehmend die Gewinne überwogen.
Diese Entwicklungen setzen mehr preissensibles Kapital einem Markt aus, in dem sich die zugrunde liegende Kaufnachfrage bislang nicht überzeugend erholt hat.
Der unmittelbare Test bleibt Bitcoins Fähigkeit, 80.000 $ zu verteidigen, einem Niveau, das seit dem Rückgang im Oktober wiederholt Kaufinteresse geweckt hat.
Ein weiterer Einbruch könnte gehebelte Long-Positionen dazu zwingen, ihr Engagement zu verringern, und so den Verkaufsdruck verstärken, da Optionshändler bereits eine höhere relative Prämie für den Schutz vor Kursverlusten zahlen.
Die geldpolitische Sitzung der US-Notenbank am 27. und 28. Oktober ist ein weiterer möglicher Katalysator, während Anleger beurteilen, ob die anhaltende Inflation in den USA eine weitere geldpolitische Straffung erforderlich macht.