
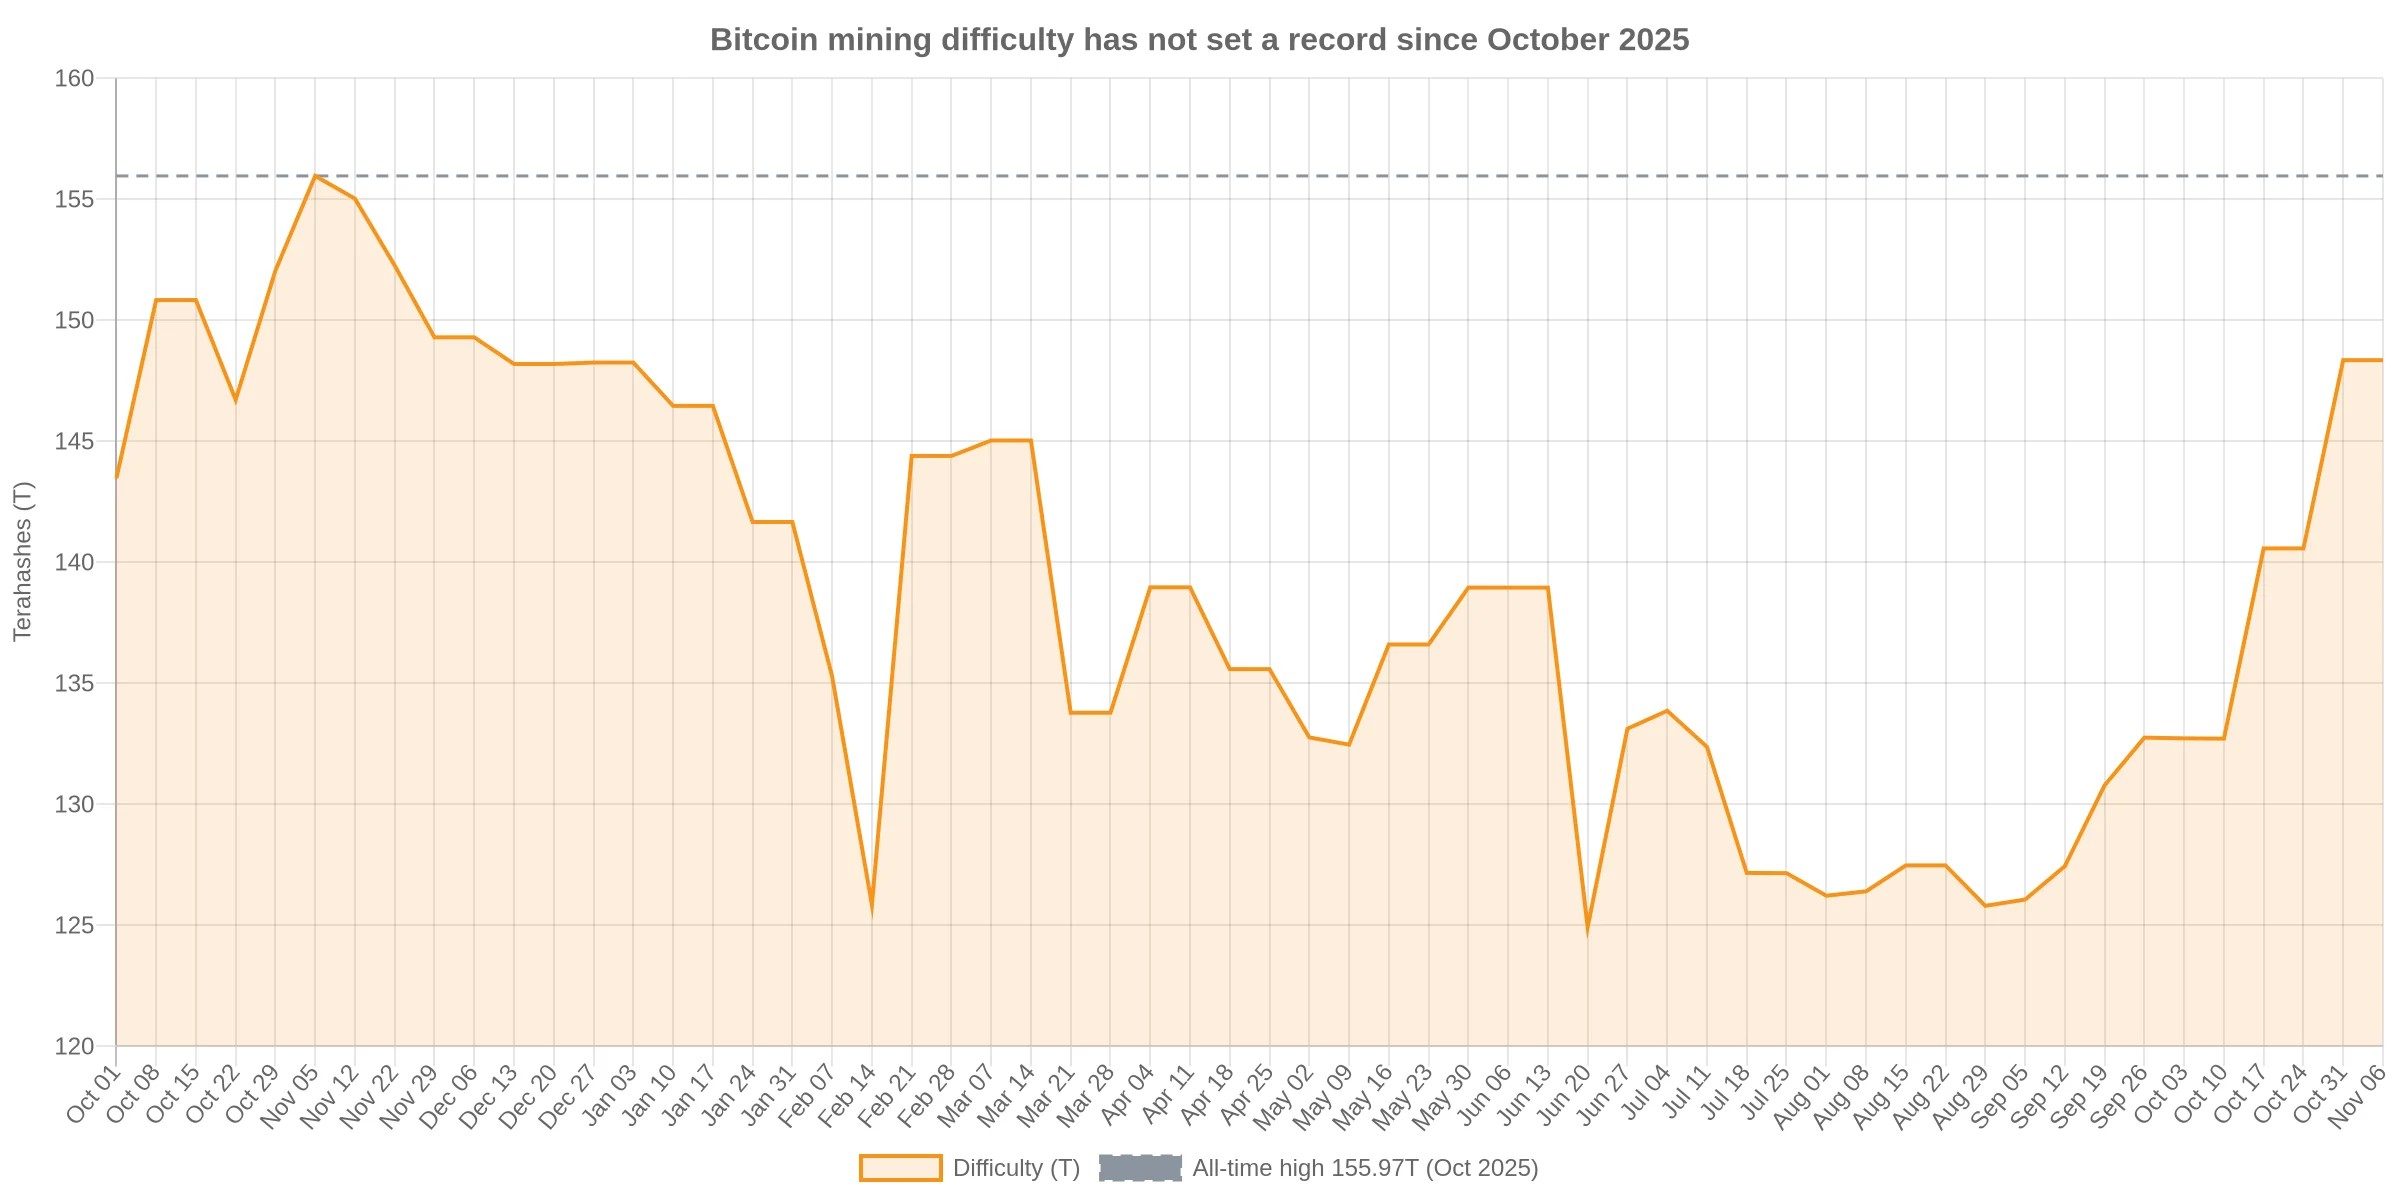
La difficulté du minage de Bitcoin n’a pas atteint de nouveau record historique depuis 374 jours. Après le réajustement du 29 octobre 2026, cet indicateur s’établit à 148,36 billions de hachages, en hausse de 5,54 % par rapport à 140,58 billions. Le record reste de 155,97 billions, établi au bloc 921312 le 29 octobre 2025 à 10:14 UTC, selon les données sur la difficulté de mempool.space. Le réseau se situe donc 4,88 % sous son pic, et le Bitcoin au comptant s’échange à 75 577 $, en baisse de 2,5 % sur sept jours et de 7,6 % sur 30 jours.
Une année sans record ne signifie pas un dysfonctionnement. La difficulté n’augmente que lorsque le réseau trouve des blocs plus rapidement que l’objectif de dix minutes, et elle baisse ou stagne lorsque la croissance du hashrate ralentit ou que des capitaux quittent le réseau. Ce qui rend cette période inhabituelle, c’est sa durée. D’après les relevés quotidiens de la difficulté, la période actuelle de 356 jours sans nouveau record est la plus longue de l’histoire du réseau, devant les 348 jours entre août 2011 et juillet 2012, les 236 jours de mai 2021 à janvier 2022 et les 225 jours d’octobre 2018 à mai 2019.
Ce que mesurent réellement 374 jours sans record
Bitcoin recalcule la difficulté tous les 2 016 blocs, soit environ deux semaines de minage. Le protocole compare le temps mis pour produire ce lot aux 20 160 minutes correspondant à des blocs espacés de dix minutes, puis ajuste la cible proportionnellement. Si le lot est produit à raison d’un bloc toutes les neuf minutes, la difficulté augmente d’environ 11 %. Si les blocs sont espacés de douze minutes, elle baisse.
Ce mécanisme s’autorégule, ce qui explique pourquoi le record a tenu malgré une année de développement des infrastructures. La difficulté ne peut établir un nouveau record que si le hashrate augmente plus vite que le prix. Entre le record du 29 octobre 2025 et le réajustement le plus récent, exactement un an plus tard, la difficulté est passée de 155,97 billions à 148,36 billions. Deux réajustements distincts au cours de la période, le 3 octobre 2026 et le 19 septembre 2026, ont abouti respectivement à 132,72 billions et 132,76 billions. Le réseau a donc passé l’automne dans l’hémisphère nord à regagner du terrain qu’il avait déjà parcouru.
Le hashrate raconte une histoire similaire. Le hashrate actuel du réseau avoisine 1,02 zettahash par seconde, et son pic sur 30 jours est de 1,22 ZH/s, d’après la série de taux de hachage de blockchain.info. Un hashrate en hausse qui dépasse la progression du prix ne fait pas augmenter la difficulté indéfiniment. Il accroît plutôt les coûts de production, jusqu’à ce que les opérateurs marginaux arrêtent leurs machines et que le réajustement remette les compteurs à zéro.
Le chiffre des revenus qui explique la stagnation du record
La difficulté compte pour les mineurs parce qu’elle se traduit en revenus par unité de puissance de calcul. Le calcul est assez simple pour être effectué directement. Bitcoin émet 3,125 $BTC par bloc et produit environ 144 blocs par jour, ce qui met 450 $BTC sur le marché chaque jour. À 75 577 $, cela représente environ 34,0 millions de dollars de valeur brute d’émission par jour, soit 12,4 milliards de dollars en rythme annualisé, avant les frais de transaction.
Rapporté aux 1,02 ZH/s du réseau, soit 1,017 million de petahashs, cela représente environ 33,4 $ de revenus par petahash par seconde et par jour pour le secteur. Ce chiffre correspond au hashprice, même si ce n’est pas son nom. Il y a un mois, alors que le Bitcoin avoisinait 81 750 $ selon la variation sur 30 jours de CoinGecko, le même hashrate aurait produit environ 36,2 $ par PH/s et par jour. La difficulté a à peine bougé. Les revenus par unité de puissance ont baissé de 7,6 %.
Cet écart explique pourquoi les mineurs n’ont pas réagi à la stabilité de la difficulté en ajoutant des machines. Ajouter du hashrate lorsque le prix baisse réduit simplement le rendement du secteur par petahash et fait pencher le prochain ajustement de la difficulté en faveur d’un autre opérateur. La décision rationnelle consiste à maintenir le niveau d’activité, à vendre des pièces ou à réaffecter la puissance.
Le coût associé aux 33,4 $ par petahash
Les revenus par petahash n’ont de sens qu’en regard du coût d’exploitation correspondant. Prenons une machine de génération actuelle affichant une consommation de 20 joules par terahash. Un petahash de ce matériel consomme 20 kilowatts, soit 480 kilowattheures par jour. Avec 33,4 $ de revenus quotidiens issus de l’émission, le prix de l’électricité permettant d’atteindre le seuil de rentabilité s’établit à environ 7,0 cents par kilowattheure, avant les frais, le refroidissement, le personnel et l’hébergement.
Ce seul chiffre explique l’essentiel du comportement du secteur cette année. Un opérateur qui paie 4 cents conserve une marge brute d’environ 14 $ par petahash et par jour. Un opérateur qui paie 7,5 cents perd de l’argent avec la même machine et la même difficulté. Aucun de ces deux résultats ne dépend d’un nouveau record de difficulté. Tous deux dépendent du prix du Bitcoin, qui a baissé de 7,6 % en 30 jours.
Les mineurs cotés vendent leur puissance, pas leur hashrate
La preuve la plus claire de ce changement est venue le 5 novembre, lorsque Core Scientific a publié des résultats pour le troisième trimestre qui ressemblent à peine à ceux d’une société de minage. Les revenus de colocalisation ont progressé de près de 60 % d’un trimestre à l’autre, à 215,4 millions de dollars. Au 30 septembre, l’entreprise facturait 485 mégawatts, ce qui représente plus de 700 millions de dollars de revenus GAAP annualisés moyens issus de la colocalisation. Le bénéfice net a atteint 1,2 milliard de dollars, un chiffre que le communiqué de résultats déposé attribue à « un gain hors trésorerie lié à la variation de la juste valeur des bons de souscription », et non au minage. L’EBITDA ajusté a plus que triplé d’un trimestre à l’autre, à 133,6 millions de dollars, avec une marge de 57 %, contre 25 % auparavant.
« Notre capacité à exécuter à grande échelle se traduit par des résultats, avec une forte hausse d’un trimestre à l’autre des revenus GAAP de colocalisation », a déclaré le directeur général Adam Sullivan dans le communiqué. « Nous sommes proches de la livraison complète prévue dans le cadre de notre premier accord de colocalisation, tandis que les travaux de construction du deuxième sont en cours sur cinq campus. » Il a ajouté : « Avec des revenus en hausse et une capacité contractuelle importante qu’il reste à livrer, nous avons posé des bases solides pour notre prochaine phase de croissance. »
Rapporté aux 700 millions de dollars annualisés générés par les contrats de colocalisation, les 12,4 milliards de dollars que l’ensemble du réseau tire chaque année de l’émission signifient que les activités immobilières et énergétiques d’une seule entreprise représentent environ 5,6 % de tout ce que produit le minage de Bitcoin. Le revenu net lié aux bons de souscription mérite d’être signalé séparément. Un bénéfice de 1,2 milliard de dollars qui dépend de la valorisation des bons de souscription relève d’un événement de bilan, et les investisseurs qui y voient une preuve de solidité opérationnelle évalueront mal le trimestre.
C’est le schéma décrit par BlockchainReporter lorsque le virage des mineurs vers l’IA a découplé leurs actions du Bitcoin, puis de nouveau lorsque les contrats liés à l’IA ont donné aux mineurs cotés un avantage de valorisation sur les opérateurs spécialisés. Une difficulté stable ne nuit pas à une entreprise rémunérée par mégawatt de colocalisation à haute densité. Elle nuit à l’opérateur dont toute la ligne de revenus repose sur les 33,4 $ par pétahash.
Ce qui mettrait fin à la série
Pour établir un nouveau record, le hashrate doit croître plus vite que le protocole ne peut l’absorber, et la prochaine échéance approche. Le prochain réajustement est prévu au bloc 975744, alors que la chaîne en était au bloc 974990 au moment de la rédaction, ce qui situe l’échéance aux alentours du 12 novembre. La difficulté devrait augmenter de 5,1 %, passant de 148,36 billions à plus de 155,97 billions. Le réajustement du 29 octobre a enregistré une hausse de 5,54 %, le calcul n’a donc rien d’extraordinaire. La question est de savoir si le hashrate nécessaire est bien là.
Deux conditions pourraient y contribuer. Une reprise du cours rétablirait les marges des mineurs et remettrait en ligne la capacité mise à l’arrêt, puisque les mêmes machines deviennent rentables à 81 750 $ alors qu’elles restent inactives à 75 577 $. Autre possibilité, de nouvelles capacités pourraient venir d’opérateurs ayant des coûts énergétiques plus faibles ou des contrats d’énergie échouée, ce qui augmenterait le hashrate du réseau sans qu’une hausse du cours du Bitcoin soit nécessaire. Aucune de ces conditions n’apparaît dans les données actuelles : le pic du hashrate sur 30 jours, à 1,22 ZH/s, est déjà retombé à une moyenne proche de 1,02 ZH/s.
Le calendrier à plus long terme compte également. La subvention est de 3,125 $BTC par bloc depuis avril 2024, et la prochaine réduction de moitié aura lieu au bloc 1,050,000. La chaîne en étant au bloc 974990, il reste 75 010 blocs, soit environ 521 jours au rythme actuel de 144 blocs par jour. Une réduction de moitié divise par deux le même prix du hashrate, à moins que le cours ne double, et elle surviendra avant que la question d’un nouveau record de difficulté ne soit réglée de manière significative.
Le critère d’invalidation est explicite. Si la difficulté clôt une époque au-dessus de 155,97 billions, l’écart de 374 jours prend fin et le record est réinitialisé. D’ici là, il convient de voir le réseau comme se consolidant sous son plafond, tandis que ses opérateurs cotés déplacent leurs revenus vers la colocalisation sous contrat et s’éloignent d’un prix du hashrate qui ne couvre plus le coût de l’énergie pour les opérateurs les plus coûteux. Pour les traders, les bilans des mineurs sont une variable d’offre à surveiller, plutôt qu’un signal à suivre. Pour quiconque modélise le prix du hashrate, 33,4 $ par pétahash et par jour est le chiffre sur lequel l’ensemble du secteur fonde actuellement ses calculs.
Foire aux questions
Quel est le niveau actuel de difficulté du minage de Bitcoin ?
148,36 billions, fixé lors du réajustement du 29 octobre 2026. C’est 4,88 % de moins que le record absolu de 155,97 billions enregistré le 29 octobre 2025 au bloc 921312.
Pourquoi la difficulté de Bitcoin n’a-t-elle pas établi de nouveau record en 374 jours ?
La difficulté n’augmente que lorsque les blocs arrivent plus vite que l’objectif de dix minutes. Le Bitcoin se situant autour de 75 577 $ et le hashrate affichant une moyenne d’environ 1,02 ZH/s, les mineurs sont peu incités à ajouter de la capacité. Les réajustements de l’année écoulée n’ont donc pas suffi à dépasser le pic d’octobre 2025.
Qu’est-ce que le prix du hashrate et pourquoi est-il important ?
Le prix du hashrate correspond au revenu journalier par unité de puissance de calcul. Avec 450 $BTC émis par jour et un cours de 75 577 $ par jeton, le réseau rapporte environ 34,0 millions de dollars par jour, soit à peu près 33,4 $ par pétahash par seconde et par jour, avant les frais. La baisse du prix du hashrate comprime les revenus des mineurs même lorsque la difficulté est stable.
Quand aura lieu le prochain ajustement de la difficulté de Bitcoin ?
Le prochain réajustement est prévu au bloc 975744. La chaîne en étant au bloc 974990 au moment de la rédaction, l’ajustement devrait avoir lieu aux alentours du 12 novembre 2026. Pour dépasser le record, une hausse de 5,1 % serait nécessaire.
Qu’est-ce qui ferait atteindre à la difficulté un nouveau record absolu ?
Une reprise du cours du Bitcoin qui rétablirait les marges des mineurs, ou l’arrivée de nouvelles capacités à faible coût exploitées par des opérateurs bénéficiant d’une énergie moins chère. Le pic du hashrate sur 30 jours, à 1,22 ZH/s, montre que la capacité existe, mais elle n’a pas été maintenue.
Données : mempool.space, CoinGecko, séries de difficulté et de taux de hachage de Blockchain.com.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement. Les cryptoactifs sont volatils et l’économie du minage varie selon l’opérateur, le contrat énergétique et l’efficacité du matériel.