
この違いは、$USDCが米国のユーザーや機関とより密接な結びつきを持つことを示している。さらに、銀行の利回りが高まると、ステーブルコインと比べて預金の魅力が増す。しかし、研究者らは他の暗号資産との間に有意な関連性を確認していないため、その影響はステーブルコインに特有のものにとどまる。
したがって、金利の上昇は新たなステーブルコインの成長を鈍らせる可能性はあるが、現在のステーブルコイン供給量をなくすことはない。
Visa、$USDCの決済ネットワークを拡大
一方、銀行金利がステーブルコイン需要に逆風となるなか、Visaによるステーブルコイン事業の拡大は、現実世界での決済利用の広がりを示している。
例えば、Visa Directでは現在、180カ国以上で、$USDCを原資とする国際送金を通じて、賃金や購入代金を支払うことができる。Inyo Globalは同社初のパートナーだ。
この機能は、単に取引や分散型金融に使う以外の形で、ステーブルコインの追加需要を生み出す手段となる可能性がある。
また、銀行の営業時間やコルレス銀行のネットワークに頼ることなく、企業が利用可能な資金をいつでも引き出せるようになるはずだ。
現在、流通しているステーブルコインの時価総額は依然として3000億ドルを超えている。Visaがサービスをさらに多くの国や銀行に拡大し続ければ、ステーブルコインの追加需要が生まれる可能性がある。
しかし、普及のペースが予想を下回る場合、保有するステーブルコインから利息を得られない保有者は、別の種類のステーブルコインを検討する必要があるかもしれない。こうした代替のステーブルコインの一部は、すでに使われていない資金に利息を支払っている。
$USDCの決済利用が加速
Visaにおけるドル建てステーブルコインの決済額は、すでに年率換算で200億ドルのペースに達している。これは昨年と比べて15倍を超える増加だ。
このデータは、ステーブルコインが純粋な投機目的の保有から、実際の決済での利用へと移行しつつあることを示唆している。
それでも、DeFiLlamaのデータによると、$USDCの流通供給量は726億ドルに達している。とはいえ、ステーブルコインが実際に商取引を支えているのか、それとも単に富を蓄積しているだけなのかを判断するには、取引活動に使われている$USDCの量を測ることが重要だ。
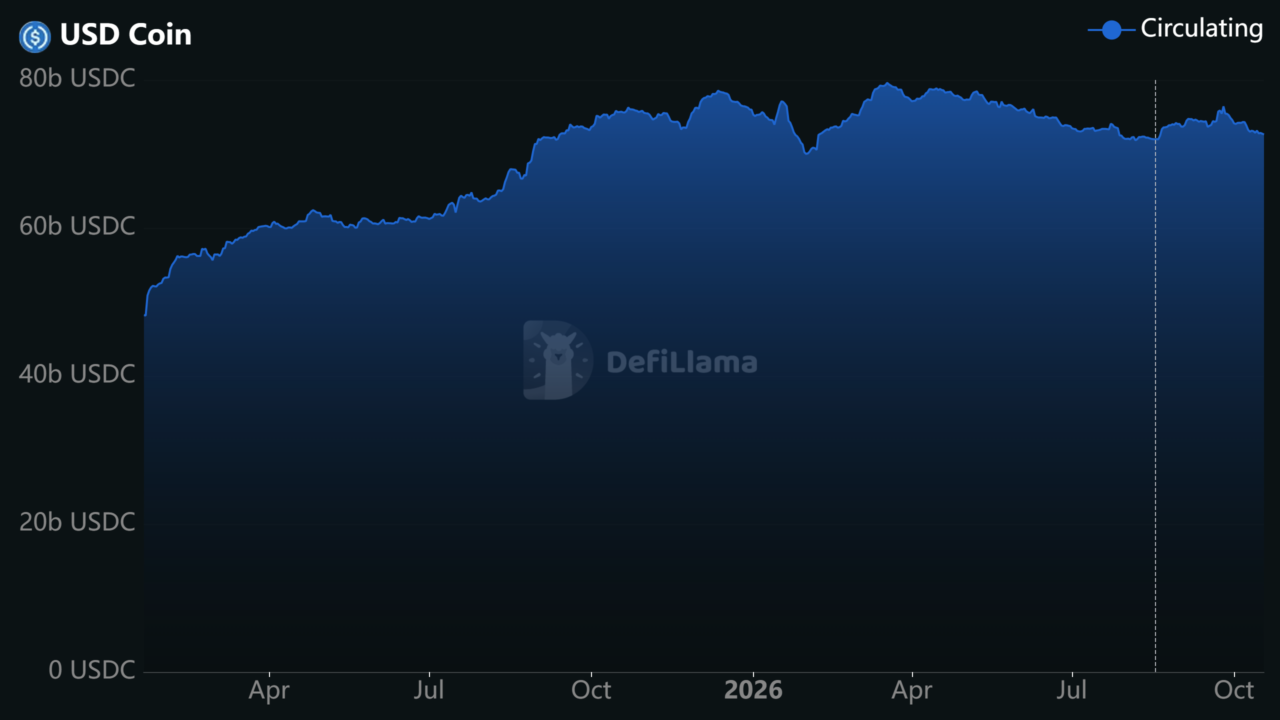
決済に使われる$USDCの量が、$USDCの流通供給量より速く増えれば、銀行預金金利の上昇による需要の落ち込みを部分的に相殺し始める可能性がある。
この傾向が続くには、加盟店などが、事前に資金を入れた$USDC残高を使って複数の取引を処理し続ける必要がある。
最終まとめ
-
銀行預金金利の上昇によって従来型の貯蓄の魅力が増し、市場時価総額の拡大が鈍化するなか、ステーブルコインの成長は圧力にさらされている。
-
Visaの決済額が年率換算で200億ドルを超えるペースに達するなか、USD Coin [$USDC]の決済利用の拡大がステーブルコイン需要を支える可能性がある。