
Esta diferencia destaca los vínculos más estrechos de $USDC con los usuarios e instituciones de EE. UU. Además, los mayores rendimientos bancarios hacen que los depósitos resulten más atractivos en comparación con las stablecoins. Sin embargo, el efecto se limita a las stablecoins, ya que los investigadores no encontraron una relación significativa con otras criptomonedas.
Por lo tanto, el aumento de las tasas de interés puede ralentizar el crecimiento de nuevas stablecoins, pero no eliminará la oferta actual de stablecoins.
Visa amplía los canales de pago de $USDC
Por otro lado, mientras las tasas bancarias plantean un desafío para la demanda de stablecoins, la expansión de Visa en este ámbito destaca la creciente utilidad de estas para los pagos en el mundo real.
Por ejemplo, Visa Direct permite actualmente pagar salarios o compras mediante pagos transfronterizos financiados con $USDC en más de 180 países. Inyo Global es su primer socio.
Esta función podría ofrecer una forma de generar demanda adicional de stablecoins, más allá del simple comercio o del uso de las finanzas descentralizadas.
También debería permitir a las empresas disponer de los fondos disponibles en cualquier momento, sin depender del horario bancario ni de las redes de bancos corresponsales.
Actualmente, la capitalización total de las stablecoins en circulación supera los 300 mil millones de dólares. Si Visa sigue ampliando su servicio para incluir más países y/o bancos adicionales, es posible que se genere una demanda adicional de stablecoins.
Sin embargo, si la adopción avanza más despacio de lo esperado, los titulares de stablecoins que no obtengan intereses por ellas quizá deban considerar otras formas de stablecoins. Algunas de estas alternativas ya pagan intereses sobre el dinero inactivo.
$USDC acelera su actividad de pagos
El volumen de liquidaciones de Visa con stablecoins denominadas en dólares ya alcanza un ritmo anualizado de 20 mil millones de dólares. Esto representa un aumento de más de 15 veces en comparación con el año pasado.
Estos datos sugieren que las stablecoins están pasando de ser activos mantenidos con fines puramente especulativos a utilizarse para realizar pagos.
Aun así, según los datos de DeFiLlama, la oferta total en circulación de $USDC asciende a 72,6 mil millones de dólares. Dicho esto, medir cuánto $USDC se utiliza en transacciones es clave para determinar si las stablecoins realmente respaldan el comercio o simplemente acumulan riqueza.
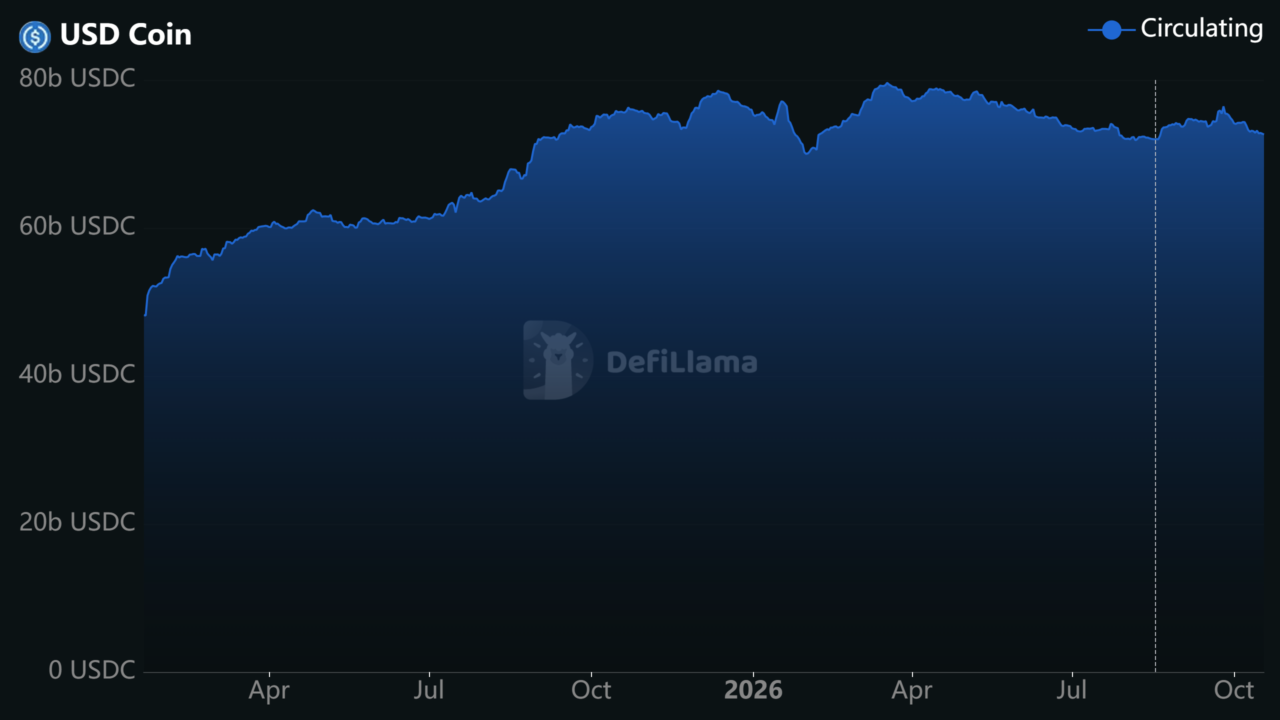
Si la cantidad de $USDC utilizada en liquidaciones crece más rápido que la oferta en circulación de $USDC, podría empezar a contrarrestar parte de la pérdida de demanda causada por el aumento de las tasas de depósito bancarias.
Para que esta tendencia continúe, los comercios y otros agentes deberán seguir procesando múltiples transacciones con saldos de $USDC prefinanciados.
Resumen final
-
El crecimiento de las stablecoins enfrenta presión a medida que el aumento de las tasas de depósito bancarias hace más atractivos los ahorros tradicionales, lo que frena la expansión de la capitalización de mercado.
-
La adopción de pagos con USD Coin [$USDC] podría respaldar la demanda de stablecoins, mientras el volumen de liquidaciones de Visa supera un ritmo anualizado de 20 mil millones de dólares.