
Cette différence met en évidence les liens plus étroits de $USDC avec les utilisateurs et les institutions des États-Unis. De plus, des rendements bancaires plus élevés rendent les dépôts plus attrayants que les stablecoins. Pourtant, cet effet est propre aux stablecoins, car les chercheurs n’ont trouvé aucun lien significatif avec d’autres cryptomonnaies.
Par conséquent, une hausse des taux d’intérêt peut ralentir la croissance de l’offre de nouveaux stablecoins, mais elle n’éliminera pas l’offre actuelle de stablecoins.
Visa étend les infrastructures de paiement de $USDC
D’autre part, tandis que les taux bancaires mettent à l’épreuve la demande de stablecoins, l’expansion de Visa dans ce domaine souligne l’utilité croissante de ces actifs pour les paiements dans le monde réel.
Par exemple, Visa Direct permet actuellement le versement de salaires ou le règlement d’achats au moyen de paiements transfrontaliers financés en $USDC dans plus de 180 pays. Inyo Global est son premier partenaire.
Cette fonctionnalité pourrait offrir un moyen de générer une demande supplémentaire de stablecoins, au-delà du simple trading ou de leur utilisation dans la finance décentralisée.
Elle devrait également permettre aux entreprises de puiser dans les fonds disponibles à tout moment, sans dépendre des horaires bancaires ou des réseaux de banques correspondantes.
À l’heure actuelle, la capitalisation des stablecoins en circulation dépasse toujours 300 milliards de dollars. Si Visa continue d’étendre son service à davantage de pays et/ou à d’autres banques, il semble possible qu’une demande supplémentaire de stablecoins se développe.
Toutefois, si l’adoption est plus lente que prévu, les détenteurs de stablecoins qui ne perçoivent pas d’intérêts sur leurs avoirs pourraient devoir envisager d’autres formes de stablecoins. Certaines d’entre elles versent déjà des intérêts sur les fonds inactifs.
L’activité de paiement de $USDC s’accélère
Le volume de règlement de Visa en stablecoin adossé au dollar atteint déjà un rythme annualisé de 20 milliards de dollars. Cela représente une hausse de plus de 15 fois par rapport à l’année dernière.
Ces données suggèrent que les stablecoins passent du statut d’avoirs purement spéculatifs à celui de moyens utilisés pour effectuer des paiements réels.
Pourtant, selon les données de DeFiLlama, l’offre totale en circulation de $USDC s’élève à 72,6 milliards de dollars. Cela dit, mesurer la part de $USDC utilisée dans les transactions est essentiel pour déterminer si les stablecoins soutiennent réellement le commerce ou servent simplement à accumuler de la richesse.
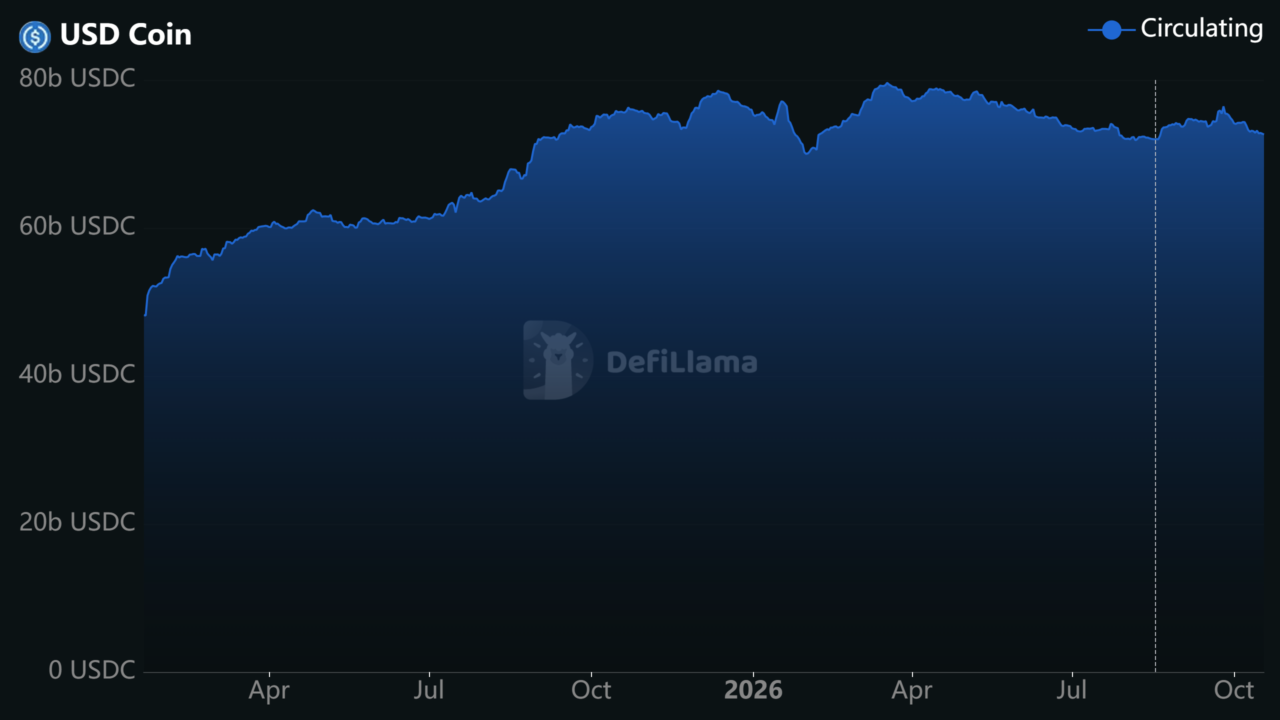
Si le montant de $USDC utilisé pour les règlements augmente plus rapidement que l’offre en circulation de $USDC, cela pourrait commencer à compenser une partie de la baisse de la demande due à la hausse des taux de dépôt dans les banques.
Pour que cette tendance se poursuive, les commerçants et les autres acteurs devront continuer à traiter plusieurs transactions au moyen de soldes préfinancés en $USDC.
Résumé final
-
La croissance des stablecoins subit des pressions, car la hausse des taux sur les dépôts bancaires rend l’épargne traditionnelle plus attrayante et ralentit l’expansion de leur capitalisation boursière.
-
L’adoption de USD Coin [$USDC] pour les paiements pourrait soutenir la demande de stablecoins, alors que le volume de règlement de Visa dépasse un rythme annualisé de 20 milliards de dollars.