
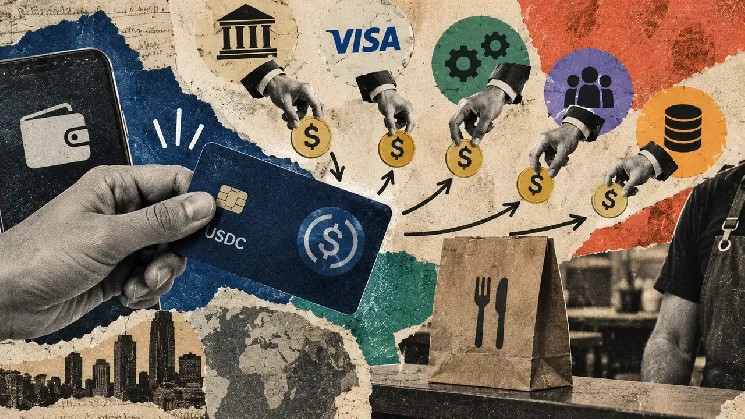
Bridgeが換算を担うため、レストランも決済事業者も暗号資産を受け入れる必要がなく、顧客はステーブルコインを銀行口座に引き出さずに使えます。
10月1日、Visaはステーブルコイン連動型カードプログラムが160件を超え、決済額が前年から約200%増加したと発表しました。これにより、こうしたカードの基盤を提供するBridge、Wirex、Rainなどの企業にとって、ビジネスが拡大しています。
収益の多くは決済手数料によるもので、為替換算、決済資金の融資、顧客向けサブスクリプションにも追加の機会があります。新たな資金源ができても、カードプログラム運営にかかる従来のコストがなくなったわけではなく、誰かが買い物をするたびに、引き続きそれらを賄う必要があります。
カードで発生する手数料はおなじみのもの
ステーブルコインカードに記載された名称だけでは、決済処理に関わるすべての企業が分かるとは限りません。
消費者向けアプリが顧客との関係を管理し、規制対象の発行会社がカードを提供し、決済ネットワークが参加機関をつなぎ、加盟店側の事業者が決済の受け入れを担います。換算や決済サービスを別の企業が提供する場合もあります。
それぞれの役割は重複することがありますが、購入資金を$USDCで支払っても、こうした役割がなくなるわけではありません。取引に関わる各社は、それぞれの役割を果たすのに十分な収益を得る必要があります。
企業が複数の役割を担うこともあり、これらが取引のたびに別個の手数料として必ず請求されるとは限りません。
インターチェンジが重要なのは、加盟店の銀行または決済事業者がカード発行会社にこれを支払い、通常は加盟店がカード決済を受け入れるために支払う手数料全体の一部を成すためです。
Visaはネットワークと関連サービスから収益を得ます。一方、発行会社との契約によって、顧客向けカードを運営する企業と共有できる収益の額が決まります。
2025年にStripeが買収したBridgeは、プログラム運営者がインターチェンジ収入の100%を保持し、追加の取引手数料を課せるカード商品を宣伝しています。
これにより、暗号資産ウォレットや金融アプリは、顧客が残高を使う際に収益を得られます。ただし、処理コスト、不正防止、コンプライアンス、その他の経費を差し引いた後に保持できる額は、各プログラムの取り決めによって異なります。
こうした経費は、決済が承認された時点でなくなるわけではありません。購入に異議が申し立てられれば数週間後にチャージバックが発生することがあり、不正取引には調査が必要です。また、個々の購入から得られる収益で費用を賄えるかどうかにかかわらず、カスタマーサポートのコストはかかり続けます。
Wirexの共同創業者兼CEO、Pavel Matveev氏はCryptoSlateに、同社のインフラを使うプログラムでは、パートナーの取引を含め、月間2億ドル超の決済を処理していると語りました。
同社は、取引手数料と収益分配の内訳について求められた情報を提供していません。そのため、報告された処理額だけでは、そのうちWirexがどれだけを保持するのかは分かりません。
ステーブルコイン決済の資金は誰かが用意する必要がある
カード決済では、顧客が端末にカードをかざした時点では必ずしも決済が完了していない。オーソリによって加盟店は購入を受け付けられますが、関係する金融機関は後に互いの債務を清算しなければなりません。顧客の資金がシステム内を移動し終える前に、清算が行われる場合もあります。
ステーブルコインは24時間いつでも移転できますが、カードプログラムは清算債務の支払期限が来たときに資金を用意できなければなりません。そのため、取引の元手がデジタルドルであっても、短期融資の需要が生じます。
ステーブルコイン連動型カードのインフラ事業者であるRainは、Credit Coopのリボルビング信用枠を利用し、Visaに対する清算債務を履行しています。この取り決めでは、Rainは信用枠から資金を引き出して支払いに充て、その後、カード保有者から入金された資金をスマートコントラクト経由で送金し、借入金と利息の返済に充てます。
Credit Coopは、支払いから返済までの期間に資金を供給して収益を得ます。これによりRainは、すべての清算債務を自社資金だけで全額賄えるだけの現金を遊休状態で保有せずに、取引を支援できます。
年率10%で100万ドルを借りた場合、1日あたりの費用は約274ドル、6時間なら約68ドルです。これはRainが開示した借入条件ではありませんが、顧客の支出額を変えずに、清算の迅速化によって融資コストを抑えられる理由を示しています。
リボルビング信用を利用すれば、先行する融資が返済されるたびに同じ資本で次の支払い分を賄えるため、累計処理額はその時点での借入額を大幅に上回ることがあります。
Credit Coopの融資モデルにより、カード運営者は自社の現金を拘束せず、借り入れたステーブルコインでVisaに対する清算債務を賄えます。Visaによると、この取り決めによって一部の参加者の借入コストは最大30%削減されましたが、具体的な条件や信用リスクの分担は公表されていません。
カード運営者にとっては資金調達コストの削減が期待できますが、その節約分が手数料の引き下げを通じて顧客に還元されていることを示す証拠は、まだありません。
Visaは、参加金融機関間の$USDC決済にも対応している。これにより、加盟店がステーブルコインを受け取る必要なく、ステーブルコインを決済システム内でさらに移動させることができる。
顧客が支払う通貨、金融機関が決済に使う通貨、そして最終的に加盟店の口座に入金される資金は、それぞれ異なる場合がある。
ステーブルコインのキャッシュバックは採算が合わなければならない
報酬には別のコストがかかるうえ、その費用を賄える手数料収入は、広告されているキャッシュバック率を大きく下回ることがある。
英国の決済システム規制当局は、対象となる国内消費者向けデビット取引のインターチェンジ手数料に0.2%、対象となる消費者向けクレジット取引に0.3%の上限を設けている。条件を満たす100ポンドのデビットカード購入では、発行会社の運営費やカード提携先に支払う分を差し引く前のインターチェンジ手数料は、最大でも20ペンスとなる。
同じ購入に2%のキャッシュバックを提供すれば、費用は2ポンドとなり、1.80ポンドの不足分を別の収入源か販促予算で賄う必要がある。
英国の上限は、すべてのステーブルコインカードや国際取引に適用されるわけではないが、手厚い報酬を通常の決済手数料だけで賄えない場合がある理由を示している。プロバイダーは、サブスクリプション、両替手数料、他のサービスからの収入、または新規顧客獲得を目的とした補助金によって差額を賄うことができる。
こうした仕組みは、広告されるキャッシュバックを受ける条件として、所定のトークン残高の維持、有料プランへの加入、または最低利用額の達成が求められる場合、より重要になる。
Wirexカードでは、より高い暗号資産キャッシュバック率はサブスクリプションのティアとトークンのロックアップに連動しており、報酬は市場や顧客プランによって異なる。
顧客の実質的な還元額は、仕組み全体によって決まる。月額サブスクリプション料、両替スプレッド、海外取引手数料によってメリットが削られると、キャッシュバックの魅力は大きく薄れる。特に、上位プランにするほど利用額が多くない顧客にとってはそうだ。
事業者にとって、初回特典を受け取るために1回だけ購入する顧客と、毎月、食料品や旅行、請求書の支払いにカードを使う顧客とでは、収支の構造が異なる。
継続的な利用からの収入は、顧客の獲得やサポートにかかるコストを賄う助けになるが、それは報酬と提携先の手数料を差し引いた後に、プログラムがどれだけ収益を上げるかによる。
顧客が節約できるとは限らない
ステーブルコインカードの利点が最も大きいのは、すでにデジタルドルを受け取っている人や保有している人だ。
たとえば、ステーブルコインで報酬を受け取るフリーランサーは、仮想通貨取引所と現地の銀行を経由して何度も資金を移動させることなく収入を使えるため、資金を利用する際に必要な手続きや手数料の一部を避けられる。
その利便性が節約につながるかどうかは、顧客が利用できる他の選択肢と、取引にかかる総費用によって決まる。
ユーロを稼いで使う人の場合は、計算が異なる。ユーロをドル建てステーブルコインに両替し、会計時に再びユーロに戻すと、通常のユーロ建て銀行カードなら発生しない為替コストが生じる可能性があるためだ。
ステーブルコインで直接報酬を受け取る人でも、現地通貨で支払う際に適用される両替スプレッド、カード手数料、為替レートを考慮する必要がある。
ドル連動型トークンは、ドルに対して価値を安定させることを目指している。トークンがドルペッグを維持しているかどうかにかかわらず、ユーロ、ペソ、ポンドでの購買力は為替レートによって変動し得る。
こうした違いがあるため、カードでの支出総額だけから、典型的な顧客の節約額を見積もるのは難しい。Wirexは、報告した決済活動を個々の顧客の収支と結び付けるために必要な、取引ごとの手数料の数値や顧客維持率データを提供していない。また、公開されている支出ダッシュボードからは、各購入額のうちカード運営企業に残る金額も分からない。
ステーブルコインカードの利用額が急速に伸びているとはいえ、これらのサービスを通じて動く取引量だけでは、導入時の特典が終了した後も顧客が使い続けるか、あるいはプロバイダーが顧客へのサービス提供にかける費用を継続的に上回る収入を得ているかは分からない。
ステーブルコインカードによって、加盟店に決済の受け付け方を変えてもらうことなく、一般の店舗でデジタルドルを使いやすくなった。それを可能にしている企業は今や、何十年にもわたってカード決済を支えてきたのと同じサービスから収入を得ており、ブロックチェーンを使った決済によって一部のコストが削減される可能性もある。
ステーブルコインで支払う人にとって、メリットはあらゆる手数料、両替、報酬を考慮した後に残る金額で決まる。カードを支える企業にとっては、そのメリットを再び利用したいと思うだけの顧客が十分にいるかどうかで決まる。