
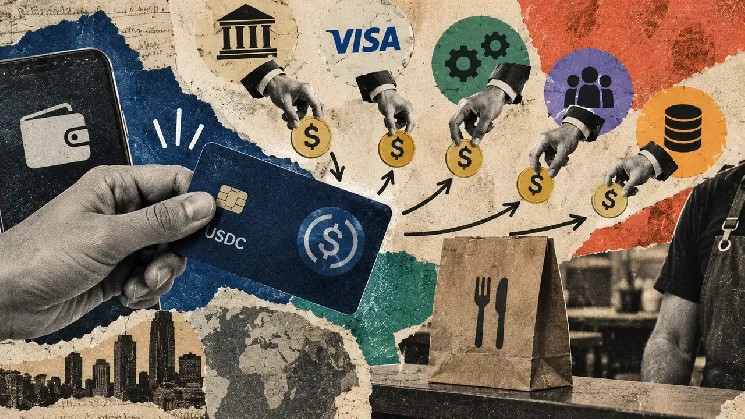
Bridge se encarga de la conversión, así que ni el restaurante ni su proveedor de pagos necesitan aceptar criptomonedas, lo que permite a los clientes gastar stablecoins sin tener que retirarlas primero a una cuenta bancaria.
El 1 de octubre, Visa informó de que había más de 160 programas de tarjetas vinculadas a stablecoins, con un volumen de pagos casi un 200% superior al del año anterior, lo que está creando un negocio en expansión para empresas como Bridge, Wirex y Rain, que proporcionan la infraestructura que sustenta esas tarjetas.
Buena parte de sus ingresos procede de las comisiones por pagos, con oportunidades adicionales en la conversión de divisas, la financiación de la liquidación y las suscripciones de clientes. La nueva fuente de financiación no ha eliminado los costes tradicionales de operar un programa de tarjetas, que siguen teniendo que cubrirse cada vez que alguien realiza una compra.
Las tarjetas siguen funcionando con comisiones conocidas
El nombre impreso en una tarjeta de stablecoins rara vez identifica a todas las empresas que participan en el procesamiento del pago.
La aplicación de consumo gestiona la relación con el cliente, el emisor regulado proporciona la tarjeta, la red de pagos conecta a las instituciones participantes y el proveedor del comerciante se encarga de aceptar los pagos. A veces, otra empresa presta los servicios de conversión o liquidación.
Esas responsabilidades pueden solaparse, pero financiar la compra con $USDC no las elimina, y cada participante necesita ingresos suficientes para cubrir su parte de la transacción.
Las empresas pueden desempeñar más de una función, y no necesariamente se cobran comisiones distintas por cada transacción.
La tasa de intercambio importa porque el banco o proveedor de pagos del comerciante se la paga al emisor de la tarjeta, normalmente como parte de las comisiones más amplias que pagan los comerciantes para aceptar tarjetas.
Visa obtiene ingresos de su red y de servicios relacionados, mientras que los acuerdos del emisor determinan cuántos ingresos puede compartir con la empresa que opera la tarjeta orientada al cliente.
Bridge, adquirida por Stripe en 2025, anuncia un producto de tarjetas que permite a los operadores de programas quedarse con el 100% de la tasa de intercambio y cobrar comisiones adicionales por transacción.
Esto ofrece a las billeteras de criptomonedas y a las aplicaciones financieras una forma de ganar dinero cuando los clientes gastan sus saldos, aunque el importe que conservan después de los costes de procesamiento, la prevención del fraude, el cumplimiento normativo y otros gastos depende de los acuerdos de cada programa.
Esos gastos no terminan cuando se aprueba un pago. Las compras impugnadas pueden dar lugar a contracargos semanas después, las transacciones fraudulentas requieren investigación y los costes de atención al cliente continúan, independientemente de que el proveedor gane suficiente con una compra concreta para cubrirlos.
Pavel Matveev, cofundador y director ejecutivo de Wirex, dijo a CryptoSlate que los programas que utilizan la infraestructura de la empresa procesan más de 200 millones de dólares en gastos mensuales, incluida la actividad de sus socios.
La empresa no ha proporcionado el desglose solicitado de las comisiones por transacción y el reparto de ingresos, por lo que el volumen de procesamiento que comunica no permite determinar cuánto retiene Wirex.
Alguien tiene que financiar el pago con stablecoins
Los pagos con tarjeta también generan obligaciones que no siempre se liquidan cuando el cliente acerca la tarjeta al terminal. La autorización permite al comerciante aceptar la compra, mientras que las instituciones financieras implicadas deben liquidar después lo que se deben entre sí, a veces antes de que los fondos del cliente hayan completado su recorrido por el sistema.
Las stablecoins pueden moverse las 24 horas del día, pero los programas de tarjetas siguen necesitando acceso a dinero cuando vencen las obligaciones de liquidación, lo que genera demanda de financiación a corto plazo incluso cuando la transacción subyacente comienza con dólares digitales.
Rain, proveedor de infraestructura para tarjetas vinculadas a stablecoins, utiliza una línea de crédito renovable de Credit Coop para cumplir sus obligaciones de liquidación con Visa. Según el acuerdo, Rain recurre a la línea para financiar los pagos y luego canaliza los ingresos recibidos de los titulares de las tarjetas mediante contratos inteligentes que ayudan a reembolsar el préstamo y los intereses.
Credit Coop obtiene ingresos por proporcionar dinero durante el intervalo entre el pago y el reembolso, lo que permite a Rain respaldar las transacciones sin mantener suficiente efectivo inactivo para cubrir por completo cada obligación de liquidación con recursos propios.
Pedir prestado 1 millón de dólares a una tasa anual del 10% costaría aproximadamente 274 dólares por un día, frente a unos 68 dólares por seis horas. Esas no son las condiciones de préstamo divulgadas por Rain, pero muestran por qué una liquidación más rápida puede reducir los costes de financiación sin cambiar cuánto gastan los clientes.
El crédito renovable también permite que el mismo capital financie sucesivas tandas de pagos a medida que se reembolsan los anticipos anteriores, de modo que el volumen de procesamiento acumulado puede superar ampliamente el importe prestado en un momento dado.
El modelo de financiación de Credit Coop permite a los operadores de tarjetas cubrir las obligaciones de liquidación con Visa con stablecoins prestadas, en lugar de inmovilizar su propio efectivo. Visa afirma que el acuerdo ha reducido los costes de préstamo hasta un 30% para algunos participantes, aunque las condiciones subyacentes y la asignación del riesgo crediticio siguen sin divulgarse.
El posible beneficio son menores costes de financiación para los operadores de tarjetas, pero todavía no hay pruebas de que esos ahorros se estén trasladando a los clientes mediante comisiones más bajas.
Visa también admite la liquidación en $USDC entre instituciones financieras participantes, lo que permite que las stablecoins circulen más por el sistema de pagos sin exigir que el comerciante las reciba.
La moneda que gasta un cliente, la que usan las instituciones para liquidar y el dinero que finalmente se deposita en la cuenta del comerciante pueden ser distintos.
El cashback en stablecoins tiene que cuadrar
Las recompensas introducen otro costo, y los ingresos por comisiones disponibles para cubrirlas pueden ser mucho menores que la tasa de cashback anunciada.
El Regulador de Sistemas de Pago del Reino Unido fija topes de intercambio del 0,2% para las transacciones nacionales de débito de consumidores cubiertas y del 0,3% para las transacciones de crédito de consumidores cubiertas. En una compra de débito de consumo cubierta por los topes, por 100 £, quedarían como máximo 20 peniques de intercambio antes de los gastos operativos del emisor o de cualquier parte pagada a un socio de tarjetas.
Ofrecer un 2% de cashback en esa misma compra costaría 2 £, lo que dejaría una diferencia de 1,80 £ que tendría que cubrirse con otra fuente de ingresos o con un presupuesto promocional.
Los topes del Reino Unido no se aplican a todas las tarjetas de stablecoins ni a todas las transacciones internacionales, pero muestran por qué las recompensas generosas no siempre pueden financiarse con las comisiones de pago habituales. Los proveedores pueden cubrir la diferencia mediante suscripciones, cargos por conversión, ingresos de otros servicios o subsidios diseñados para atraer nuevos clientes.
Estos acuerdos cobran más importancia cuando el cashback anunciado depende de mantener un saldo mínimo de tokens, suscribirse a un plan de pago o cumplir requisitos mínimos de gasto.
Con la tarjeta Wirex, las tasas más altas de cryptoback están vinculadas a niveles de suscripción y bloqueos de tokens, y las recompensas varían según el mercado y el plan del cliente.
El rendimiento para el cliente depende del acuerdo en su conjunto. El cashback pierde gran parte de su atractivo cuando una suscripción mensual, un diferencial de conversión o un cargo por transacción en el extranjero reduce el beneficio, especialmente para los clientes que no gastan lo suficiente como para justificar un plan superior.
Para el operador, la economía de un cliente que hace una compra para obtener un bono de bienvenida es distinta de la de alguien que usa la tarjeta para comprar alimentos, viajar y pagar facturas todos los meses.
Los ingresos de los gastos recurrentes pueden ayudar a cubrir el costo de captar y atender a los clientes, pero eso depende de cuánto gana el programa después de las recompensas y las comisiones de sus socios.
El cliente puede ahorrar dinero, pero no siempre
Las tarjetas de stablecoins ofrecen su mayor ventaja a quienes ya reciben o tienen dólares digitales.
Por ejemplo, los trabajadores autónomos a quienes se paga en stablecoins pueden gastar sus ingresos sin transferir dinero repetidamente a través de una plataforma de intercambio de criptomonedas y un banco local, evitando algunos de los pasos y cargos que implica acceder a esos fondos.
Que esa comodidad se traduzca en ahorros depende de las alternativas del cliente y del costo total de la transacción.
Para alguien que gana y gasta euros, el cálculo es distinto, porque convertir euros en stablecoins vinculadas al dólar y luego volver a convertirlos a euros al pagar puede generar costos cambiarios que no surgirían con una tarjeta bancaria normal denominada en euros.
Incluso alguien a quien se paga directamente en stablecoins debe tener en cuenta los diferenciales de conversión, las comisiones de la tarjeta y el tipo de cambio aplicado al gastar en moneda local.
Los tokens vinculados al dólar buscan mantener un valor estable frente al dólar. Su poder adquisitivo en euros, pesos o libras puede cambiar con los tipos de cambio, independientemente de que el token mantenga su paridad con el dólar.
Estas diferencias dificultan calcular los ahorros habituales de los clientes basándose únicamente en los totales de gasto con tarjeta. Wirex no ha proporcionado cifras de comisiones por transacción ni datos de retención que permitan relacionar la actividad de pago que reporta con la economía de cada cliente, mientras que los paneles públicos de gastos no muestran qué parte de cada compra queda en manos de las empresas que operan las tarjetas.
A pesar del rápido crecimiento del gasto con tarjetas de stablecoins, el volumen que circula a través de estos productos no demuestra si los clientes siguen usándolos una vez terminados los incentivos de bienvenida ni si los proveedores ganan sistemáticamente más de lo que gastan en atender a esos clientes.
Las tarjetas de stablecoins facilitaron el uso de dólares digitales en comercios habituales sin pedir a los comerciantes que cambiaran la forma en que aceptan pagos. Las empresas que lo hacen posible ahora obtienen ingresos de los mismos servicios que han sustentado los pagos con tarjeta durante décadas, y la liquidación basada en blockchain podría reducir algunos costos.
Para quienes pagan con stablecoins, el beneficio se reduce al dinero que queda después de contabilizar cada comisión, conversión y recompensa. Para las empresas detrás de las tarjetas, depende de si suficientes clientes consideran que vale la pena volver para obtener ese beneficio.