
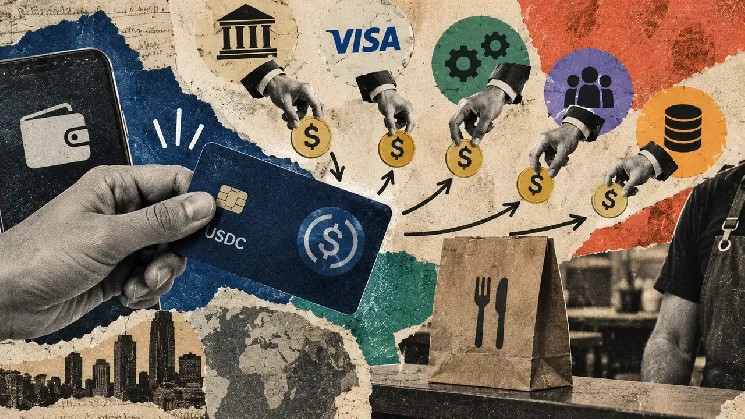
Bridge übernimmt die Umwandlung. Weder das Restaurant noch sein Zahlungsanbieter müssen daher Kryptowährungen akzeptieren, sodass Kunden Stablecoins ausgeben können, ohne sie vorher auf ein Bankkonto abzuheben.
Am 1. Oktober meldete Visa mehr als 160 mit Stablecoins verknüpfte Kartenprogramme. Das Zahlungsvolumen war gegenüber dem Vorjahr um fast 200 % gestiegen. Dadurch wächst das Geschäft für Unternehmen wie Bridge, Wirex und Rain, die die Infrastruktur hinter diesen Karten bereitstellen.
Ein großer Teil ihrer Einnahmen stammt aus Zahlungsgebühren, hinzu kommen weitere Möglichkeiten durch Währungsumtausch, Zwischenfinanzierung der Abwicklung und Kundenabonnements. Die neue Finanzierungsquelle hat die traditionellen Kosten für den Betrieb eines Kartenprogramms nicht beseitigt. Diese müssen weiterhin bei jedem Einkauf gedeckt werden.
Bei der Karte fallen weiterhin die üblichen Gebühren an
Der Name auf einer Stablecoin-Karte lässt nur selten erkennen, welche Unternehmen an der Zahlungsabwicklung beteiligt sind.
Die Verbraucher-App betreut die Kundenbeziehung, der regulierte Herausgeber stellt die Karte bereit, das Zahlungsnetzwerk verbindet die teilnehmenden Institutionen und der Anbieter des Händlers wickelt die Annahme ab. Umtausch- oder Abwicklungsdienste werden bisweilen von einem weiteren Unternehmen bereitgestellt.
Diese Aufgaben können sich überschneiden, aber die Finanzierung des Einkaufs mit $USDC beseitigt sie nicht. Jeder Beteiligte braucht genug Einnahmen, um seinen Anteil an der Transaktion zu decken.
Unternehmen können mehrere Aufgaben übernehmen, und diese Gebühren werden nicht unbedingt bei jeder Transaktion separat erhoben.
Interchange ist wichtig, weil die Bank oder der Zahlungsanbieter des Händlers sie an den Kartenherausgeber zahlt, üblicherweise als Teil der umfassenderen Gebühren, die Händler für die Kartenakzeptanz entrichten.
Visa verdient an seinem Netzwerk und damit verbundenen Diensten, während die Vereinbarungen des Herausgebers festlegen, wie viel Umsatz er mit dem Unternehmen teilen kann, das die kundenorientierte Karte betreibt.
Bridge, das Stripe 2025 übernommen hat, bewirbt ein Kartenprodukt, mit dem Programmbetreiber 100 % der Interchange-Einnahmen behalten und zusätzliche Transaktionsgebühren erheben können.
So können Krypto-Wallets und Finanz-Apps Geld verdienen, wenn Kunden ihre Guthaben ausgeben. Wie viel nach Abzug von Abwicklungskosten, Betrugsprävention, Compliance und anderen Ausgaben übrig bleibt, hängt jedoch von den Vereinbarungen des jeweiligen Programms ab.
Diese Kosten fallen auch nach der Genehmigung einer Zahlung weiterhin an. Bei strittigen Käufen kann es Wochen später zu Rückbuchungen kommen, betrügerische Transaktionen müssen untersucht werden und die Kosten für den Kundendienst laufen weiter, unabhängig davon, ob der Anbieter mit einem einzelnen Einkauf genug verdient, um diese zu decken.
Pavel Matveev, Mitgründer und CEO von Wirex, sagte gegenüber CryptoSlate, dass Programme, die die Infrastruktur des Unternehmens nutzen, monatliche Ausgaben von mehr als 200 Millionen US-Dollar abwickeln, darunter auch Aktivitäten von Partnern.
Das Unternehmen hat die angeforderte Aufschlüsselung der Transaktionsgebühren und der Umsatzbeteiligung nicht vorgelegt. Daher lässt sich anhand des gemeldeten Abwicklungsvolumens nicht feststellen, wie viel davon Wirex behält.
Jemand muss die Stablecoin-Zahlung finanzieren
Bei Kartenzahlungen entstehen auch Verpflichtungen, die nicht immer beglichen sind, wenn ein Kunde die Karte ans Terminal hält. Die Autorisierung ermöglicht es dem Händler, den Einkauf anzunehmen. Die beteiligten Finanzinstitute müssen später jedoch ihre gegenseitigen Forderungen begleichen, mitunter bevor die Gelder des Kunden das System vollständig durchlaufen haben.
Stablecoins können rund um die Uhr bewegt werden, doch Kartenprogramme müssen weiterhin auf Geld zugreifen können, wenn Abwicklungsverpflichtungen fällig werden. Dadurch entsteht ein Bedarf an kurzfristiger Finanzierung, selbst wenn die zugrunde liegende Transaktion mit digitalen Dollar beginnt.
Rain, ein Anbieter von Infrastruktur für mit Stablecoins verknüpfte Karten, nutzt eine revolvierende Kreditlinie von Credit Coop, um seinen Abwicklungsverpflichtungen gegenüber Visa nachzukommen. Im Rahmen der Vereinbarung greift Rain auf die Kreditlinie zurück, um Zahlungen zu finanzieren. Anschließend leitet das Unternehmen die eingehenden Erlöse der Karteninhaber durch Smart Contracts, die zur Rückzahlung des Kredits und der Zinsen beitragen.
Credit Coop erzielt Einnahmen, indem es im Zeitraum zwischen Zahlung und Rückzahlung Geld bereitstellt. So kann Rain Transaktionen unterstützen, ohne genügend ungenutzte Barmittel vorzuhalten, um sämtliche Abwicklungsverpflichtungen vollständig aus eigenen Mitteln zu decken.
Ein Kredit von 1 Million US-Dollar zu einem jährlichen Zinssatz von 10 % würde für einen Tag etwa 274 US-Dollar kosten, verglichen mit rund 68 US-Dollar für sechs Stunden. Das sind keine offengelegten Kreditkonditionen von Rain, aber sie veranschaulichen, warum eine schnellere Abwicklung die Finanzierungskosten senken kann, ohne den Betrag zu verändern, den Kunden ausgeben.
Mit revolvierendem Kredit kann dasselbe Kapital auch aufeinanderfolgende Zahlungstranchen finanzieren, während frühere Vorschüsse zurückgezahlt werden. Dadurch kann das kumulierte Abwicklungsvolumen den zu einem bestimmten Zeitpunkt geliehenen Betrag weit übersteigen.
Das Finanzierungsmodell von Credit Coop ermöglicht Kartenbetreibern, ihren Abwicklungsverpflichtungen gegenüber Visa mit geliehenen Stablecoins nachzukommen, statt eigenes Bargeld zu binden. Visa zufolge hat die Vereinbarung die Kreditkosten für einige Teilnehmer um bis zu 30 % gesenkt. Die zugrunde liegenden Konditionen und die Verteilung des Kreditrisikos sind jedoch weiterhin nicht offengelegt.
Der mögliche Vorteil sind geringere Finanzierungskosten für Kartenbetreiber. Bislang gibt es jedoch keine Belege dafür, dass diese Einsparungen durch niedrigere Gebühren an Kunden weitergegeben werden.
Visa unterstützt außerdem die Abwicklung von $USDC zwischen teilnehmenden Finanzinstituten. Dadurch können Stablecoins weiter durch das Zahlungssystem fließen, ohne dass der Händler sie erhalten muss.
Die Währung, die ein Kunde ausgibt, die Währung, in der Institute abrechnen, und das Geld, das letztlich auf dem Konto des Händlers eingeht, können unterschiedlich sein.
Stablecoin-Cashback muss sich rechnerisch tragen
Prämien verursachen zusätzliche Kosten, und die Gebührenerträge, mit denen sie gedeckt werden können, können deutlich niedriger sein als die beworbene Cashback-Rate.
Die britische Payment Systems Regulator legt für erfasste inländische Verbraucher-Lastschrifttransaktionen eine Interchange-Gebührenobergrenze von 0,2 % und für erfasste Verbraucher-Kredittransaktionen von 0,3 % fest. Bei einem qualifizierenden Lastschriftkauf über £100 bleiben höchstens 20 Pence an Interchange-Gebühren, bevor die Betriebskosten des Herausgebers oder ein an einen Kartenpartner gezahlter Anteil abgezogen werden.
Ein Cashback von 2 % auf denselben Kauf würde £2 kosten und eine Lücke von £1,80 hinterlassen, die aus einer anderen Einnahmequelle oder einem Werbebudget gedeckt werden müsste.
Die britischen Obergrenzen gelten nicht für jede Stablecoin-Karte oder internationale Transaktion, zeigen aber, warum großzügige Prämien nicht immer aus gewöhnlichen Zahlungsgebühren finanziert werden können. Anbieter können die Differenz durch Abonnements, Umtauschgebühren, Einnahmen aus anderen Dienstleistungen oder Zuschüsse ausgleichen, die darauf abzielen, neue Kunden zu gewinnen.
Solche Vereinbarungen werden wichtiger, wenn das beworbene Cashback davon abhängt, einen qualifizierenden Token-Bestand zu halten, einem kostenpflichtigen Tarif beizutreten oder Mindestausgaben zu erfüllen.
Bei der Wirex-Karte sind höhere Cryptoback-Raten an Abonnementstufen und Token-Sperrfristen gebunden, und die Prämien variieren je nach Markt und Kundenplan.
Die Rendite für den Kunden hängt von der gesamten Vereinbarung ab. Cashback verliert viel von seinem Reiz, wenn ein monatliches Abonnement, ein Umtauschaufschlag oder eine Gebühr für Auslandstransaktionen den Vorteil schmälert, insbesondere bei Kunden, die nicht genug ausgeben, um einen höheren Tarif zu rechtfertigen.
Für den Betreiber unterscheidet sich die Wirtschaftlichkeit eines Kunden, der einen Kauf tätigt, um einen Einführungsbonus zu erhalten, von der eines Kunden, der jeden Monat mit der Karte Lebensmittel, Reisen und Rechnungen bezahlt.
Einnahmen aus wiederholten Ausgaben können dazu beitragen, die Kosten für die Kundengewinnung und -betreuung zu decken. Das hängt jedoch davon ab, wie viel das Programm nach Prämien und den Gebühren seiner Partner einbringt.
Der Kunde kann Geld sparen, aber nicht immer
Stablecoin-Karten bieten den größten Vorteil für Menschen, die bereits digitale Dollar erhalten oder halten.
Freiberufler, die beispielsweise in Stablecoins bezahlt werden, können ihre Einkünfte ausgeben, ohne Geld wiederholt über eine Kryptobörse und eine lokale Bank zu überweisen. So vermeiden sie einige der Schritte und Gebühren, die mit dem Zugriff auf diese Mittel verbunden sind.
Ob dieser Komfort tatsächlich zu Einsparungen führt, hängt von den Alternativen des Kunden und den Gesamtkosten der Transaktion ab.
Wer Euro verdient und ausgibt, muss anders rechnen, denn beim Umtausch von Euro in Dollar-Stablecoins und anschließend zurück in Euro beim Bezahlen können Währungskosten entstehen, die bei einer gewöhnlichen, auf Euro lautenden Bankkarte nicht anfielen.
Auch wer direkt in Stablecoins bezahlt wird, muss Umtauschaufschläge, Kartengebühren und den bei Ausgaben in der lokalen Währung angewandten Wechselkurs berücksichtigen.
An den Dollar gekoppelte Token sollen gegenüber dem Dollar einen stabilen Wert halten. Ihre Kaufkraft in Euro, Pesos oder Pfund kann sich mit den Wechselkursen ändern, unabhängig davon, ob der Token seine Dollar-Bindung aufrechterhält.
Aufgrund dieser Unterschiede lassen sich typische Kundeneinsparungen anhand der Kartenausgaben allein nur schwer abschätzen. Wirex hat keine gebührenbezogenen Transaktionsdaten oder Daten zur Kundenbindung vorgelegt, anhand derer sich die gemeldete Zahlungsaktivität mit der Wirtschaftlichkeit für einzelne Kunden verknüpfen ließe. Öffentliche Ausgaben-Dashboards zeigen zudem nicht, welcher Anteil jedes Kaufs bei den Unternehmen verbleibt, die die Karten betreiben.
Trotz des rasanten Wachstums der Ausgaben mit Stablecoin-Karten lässt sich aus dem über diese Produkte fließenden Volumen nicht ableiten, ob Kunden sie nach dem Ende der Einführungsanreize weiter nutzen oder ob Anbieter dauerhaft mehr einnehmen, als sie für die Betreuung dieser Kunden ausgeben.
Stablecoin-Karten machten digitale Dollar bei gewöhnlichen Geschäften einfacher nutzbar, ohne dass Händler ihre Art der Zahlungsannahme ändern mussten. Die Unternehmen, die dies ermöglichen, verdienen nun mit denselben Dienstleistungen Geld, die den Kartenverkehr seit Jahrzehnten unterstützen, wobei die Blockchain-basierte Abwicklung möglicherweise einige Kosten senkt.
Für Menschen, die mit Stablecoins bezahlen, bemisst sich der Vorteil daran, wie viel nach Abzug aller Gebühren, Umtauschkosten und Prämien übrig bleibt. Für die Unternehmen hinter den Karten hängt es davon ab, ob genügend Kunden diesen Vorteil lohnend genug finden, um wiederzukommen.