
分散型取引所では、仲介者を介さずに資産を交換できる。500億ドルという数字は世界の現物DEX取引高の約9%に相当し、第2四半期の約1%から上昇した。
現物DEXの全体的な取引高は上昇傾向にあった。13%増加して5710億ドルに達し、これが12カ月ぶりの四半期増加となった。分散型取引所と中央集権型取引所の現物取引高の比率も、20.3%から23.3%に戻った。
トークン化株式取引の主要な取引先は$BNB Chain(約165億ドル)とRobinhood Chain(約137億ドル)だった。最も多く取引された銘柄は、約31億ドルのNVIDIA(NVDA)と約25億ドルのSPDR S&P 500 ETF Trust(SPY)だった。
Robinhood Chainは、消費者向け証券会社がいかに短期間でネットワークを立ち上げられるかを示す明確な例として際立った。第1四半期には、同チェーンのDEX取引高は約650億ドル、ネットワーク収益は約5100万ドルとなり、$BNB Chainとほぼ同水準だった。
パーペチュアル取引ではポジション数が減り、規模が拡大
パーペチュアル先物DEXは76%増加して240億ドルに達した一方、取引高は16%減少した。また、分散型先物の割合は11.7%に低下した。
$ARKによると、この傾向の背景には、HyperliquidとそのHIP-3市場を中心に、ポジション数は少ないものの規模が大きく、保有期間も長くなったことが考えられる。
供給量が減るなか、ステーブルコインとRWAは上昇
ステーブルコインの取引量は増加し、調整後取引高は四半期ごとに16%増えて約7810億ドルとなった。月間アクティブアドレス数の平均は7300万に達し、前回の数値から39%増加した。
しかし、ステーブルコインの総供給量は減少傾向を示した。3%減少して約3090億ドルとなったが、市場の大半を占めるUSDTとイーサリアムは従来の水準を維持した。
別のレポートも減少傾向を確認した。同レポートによると、ステーブルコイン決済は45%増加して4820億ドルに達した。これは9月までの期間に起きた。
一方、供給量はわずかに0.4%増加した。
この傾向は、送金の頻度が高まる一方で、規模が小さくなっていることによる。
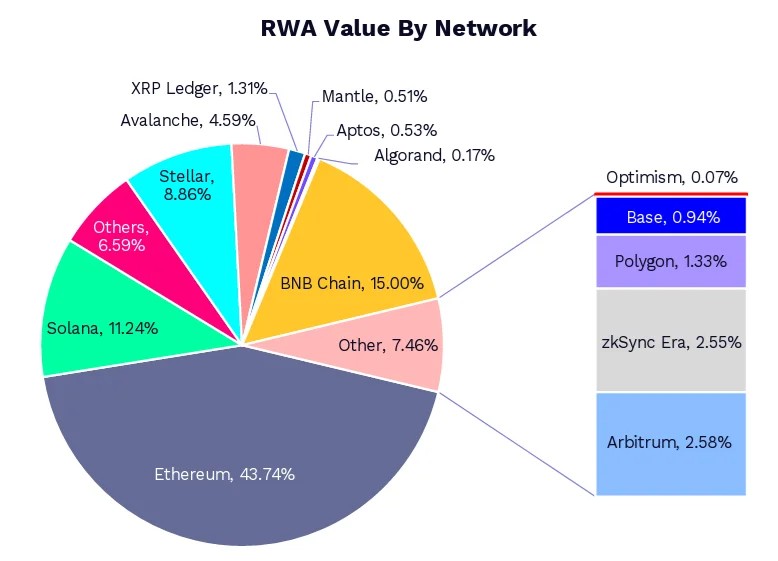
$ARKのデータにおける実世界資産の価値は19%増加し、約390億ドルとなった。融資プロトコルへの預け入れ額は51%増加して810億ドルとなり、Morphoの預け入れシェアは19%に達した。一方、アクティブローンは約41%増えて290億ドルとなった。
イーサリアムの利回りは新規発行に支えられる
Cryptopolitanは、イーサリアムの供給量が過去最高水準に達し、第3四半期末までに約4380万がステーキングされたと報じた。ただし、平均年率利回りが2.81%から2.61%に低下する悪い知らせもあった。報酬がはるかに大きなプールに分配されているためだ。利回りのほぼ全ては新規発行によるもので、MEVと優先手数料によるものは約3%だった。
イーサリアムのネットワーク収益は減少し、第3四半期のETH収益は6300万ドルから約4060万ドルに落ち込んだ。
Solanaも独自のステーキング記録を更新し、4億4050万SOLに達した。これは供給量の約69%にあたり、新規発行トークンがリターンの約90%を占めた。両チェーンとも、ステーカーに支払われる報酬の大部分はインフレによるもので、実需に基づく手数料ではない。