
Cela ajoute un nouveau cas d'usage de crédit pour $XRP, mais introduit aussi des dépendances liées au pont, à la garantie et au rachat, que les emprunteurs ne supportent pas lorsqu'ils détiennent directement le $XRP natif.
Trois emprunteurs dominent le marché de crédit émergent de $XRP
L'activité d'emprunt initiale est fortement concentrée entre un petit nombre de participants.
Les trois plus grandes adresses représentent 93 % des environ 7,2 millions de dollars de dette en cours, ce qui donne à quelques positions une influence disproportionnée sur la taille du marché. Un remboursement important pourrait réduire fortement les emprunts, tandis qu'un nouveau prêt provenant des mêmes portefeuilles pourrait faire grimper le total sans attirer beaucoup de nouveaux utilisateurs.
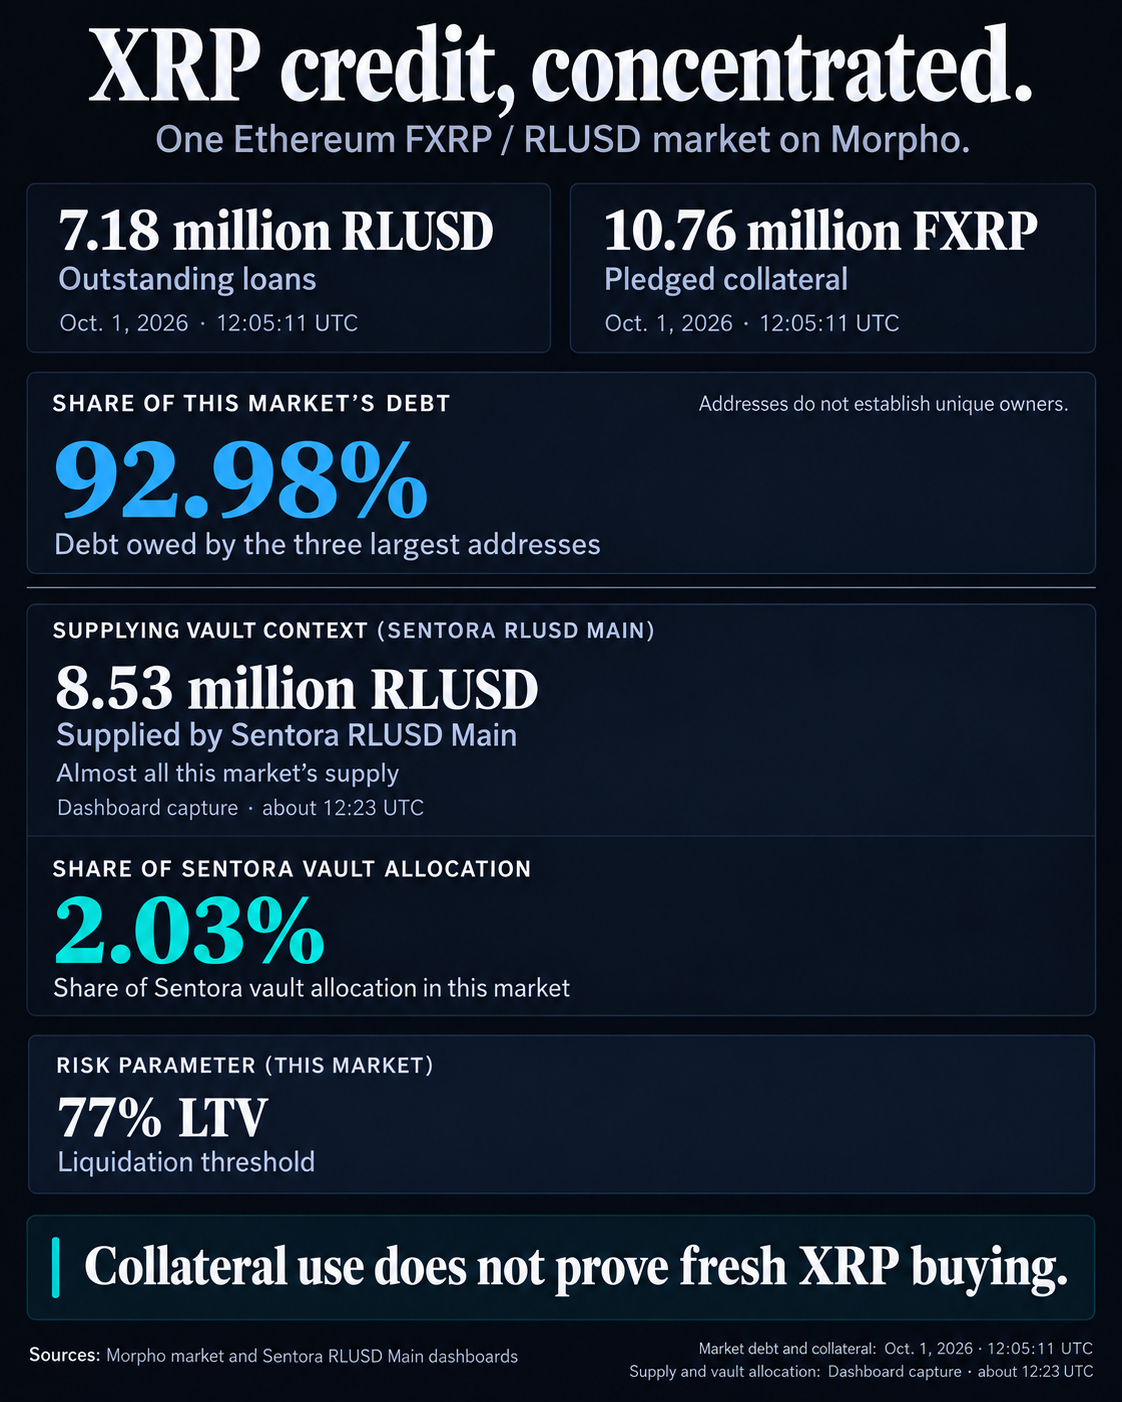
La concentration pourrait être encore plus forte que ne le suggère le nombre d'adresses. Les registres de la chaîne identifient des portefeuilles et non leurs propriétaires, si bien que plusieurs adresses pourraient appartenir au même investisseur ou à la même institution.
Le financement est tout aussi concentré. Sentora $RLUSD Main a fourni environ 8,53 millions de $RLUSD, fournissant presque toute la liquidité disponible pour les emprunteurs au moment observé. Malgré cela, le marché FXRP ne représente qu'environ 2,03 % des allocations plus larges des coffres de Sentora, ce qui laisse de la marge pour engager davantage de capitaux si la demande augmente.
Sentora peut fournir jusqu'à 10 millions de $RLUSD selon la limite actuelle. Cela laisse aux emprunteurs la possibilité de s'endetter davantage, mais cette capacité excédentaire dit peu de chose sur la question de savoir si un groupe plus large de détenteurs de $XRP l'utilisera réellement.
Cette même concentration pourrait devenir plus importante si le prix de $XRP s'affaiblit.
Morpho permet aux prêteurs de liquider une position dès que la valeur de sa dette dépasse 77 % de la garantie qui la soutient. Les trois plus gros emprunteurs restent bien en deçà de ce seuil. Sur la base de leur dette et de leur garantie actuelles, la plus grande position pourrait supporter une baisse d'environ 45 % du ratio FXRP/$RLUSD, tandis que les deux suivantes disposent de marges d'environ 38 %.
Certains petits emprunteurs ont moins de marge. Une position comportant environ 121 000 $RLUSD de dette pour 133 000 FXRP pourrait atteindre son seuil de liquidation après une baisse d'environ 21 %, en supposant que la position reste par ailleurs inchangée.
Le marché a enregistré quelques liquidations en septembre, mais n'affichait aucune mauvaise dette réalisée ou latente au 1er octobre. Un mouvement plus brutal constituerait un test plus significatif, car un liquidateur reprenant l'une des plus grandes positions devrait soudainement absorber une quantité importante de FXRP.
Cela ne signifierait pas forcément que le $XRP sous-jacent serait immédiatement vendu. Un liquidateur pourrait conserver le FXRP, le vendre, le renvoyer vers Flare ou le racheter contre du $XRP natif.
Pour l'instant, le problème le plus important tient à la rapidité avec laquelle quelques gros portefeuilles peuvent remodeler le marché. De nouveaux emprunteurs répartissant la dette sur davantage d'adresses rendraient le total de 7,2 millions de dollars plus représentatif de la demande globale. Si l'activité reste concentrée, un seul gros remboursement, un nouveau prêt ou une liquidation pourrait modifier sensiblement le marché presque du jour au lendemain.
Le prêt natif pourrait élargir le crédit adossé au $XRP sans créer de nouveaux acheteurs
La concentration observée sur Morpho pourrait s'avérer temporaire, les développeurs préparant l'arrivée des prêts directement sur le réseau $XRP Ledger.
L'architecture de prêt proposée pour XRPL, actuellement en cours d'examens de sécurité, permettrait d'émettre des crédits à terme fixe directement sur le réseau, au lieu d'obliger les détenteurs de $XRP à frapper du FXRP, à le faire passer par un pont vers Ethereum et à emprunter via Morpho.
Supprimer ces étapes pourrait rendre le crédit adossé au $XRP plus accessible et offrir aux institutions une autre façon d'utiliser les actifs XRPL pour le financement et la gestion de liquidités. Cela introduirait aussi un modèle de crédit différent de celui des prêts surcollatéralisés de Morpho, l'analyse du risque étant effectuée avant la création des prêts à terme fixe.
Davantage de prêts ne se traduirait toutefois pas forcément par une demande nouvelle pour $XRP. Les détenteurs existants pourraient simplement déployer le $XRP qu'ils possèdent déjà, tandis que les institutions pourraient recycler leurs soldes existants via les marchés de prêt. La dette en cours pourrait donc augmenter fortement sans hausse correspondante du nombre de détenteurs de $XRP ni du montant de capitaux neufs entrant dans le jeton.
La composition des emprunteurs importe donc autant que le volume des prêts. Un marché qui croît parce que les mêmes gros détenteurs augmentent leurs emprunts approfondirait l'utilité du $XRP sans démontrer une adoption plus large. Une croissance répartie entre de nouveaux emprunteurs, des pools de prêt plus importants et une activité durable après les remboursements fournirait une preuve plus solide que le crédit élargit l'usage économique de l'actif.
Le prêt natif sera la prochaine épreuve. Si les amendements passent leurs revues de sécurité et obtiennent l'approbation des validateurs, les détenteurs de $XRP disposeraient d'une voie de prêt directe sur XRPL, en parallèle du marché Morpho existant basé sur Ethereum.
La comparaison montrera si la réduction des frictions entre chaînes attire une base d'emprunteurs plus large, ou donne simplement aux détenteurs actuels de $XRP un autre moyen d'utiliser le même capital.