
Это добавляет новый кредитный сценарий для $XRP, но также создаёт зависимости от мостов, залога и погашения, с которыми заёмщики не сталкиваются при прямом владении нативным $XRP.
Три заёмщика доминируют на формирующемся кредитном рынке $XRP
Ранняя кредитная активность сильно сконцентрирована у небольшого числа участников.
На три крупнейших адреса приходится 93% примерно 7,2 млн долларов непогашенного долга, что даёт нескольким позициям непропорционально большое влияние на размер рынка. Крупное погашение может резко сократить объём заимствований, а новый кредит с тех же кошельков может увеличить общую сумму, не привлекая при этом много новых пользователей.
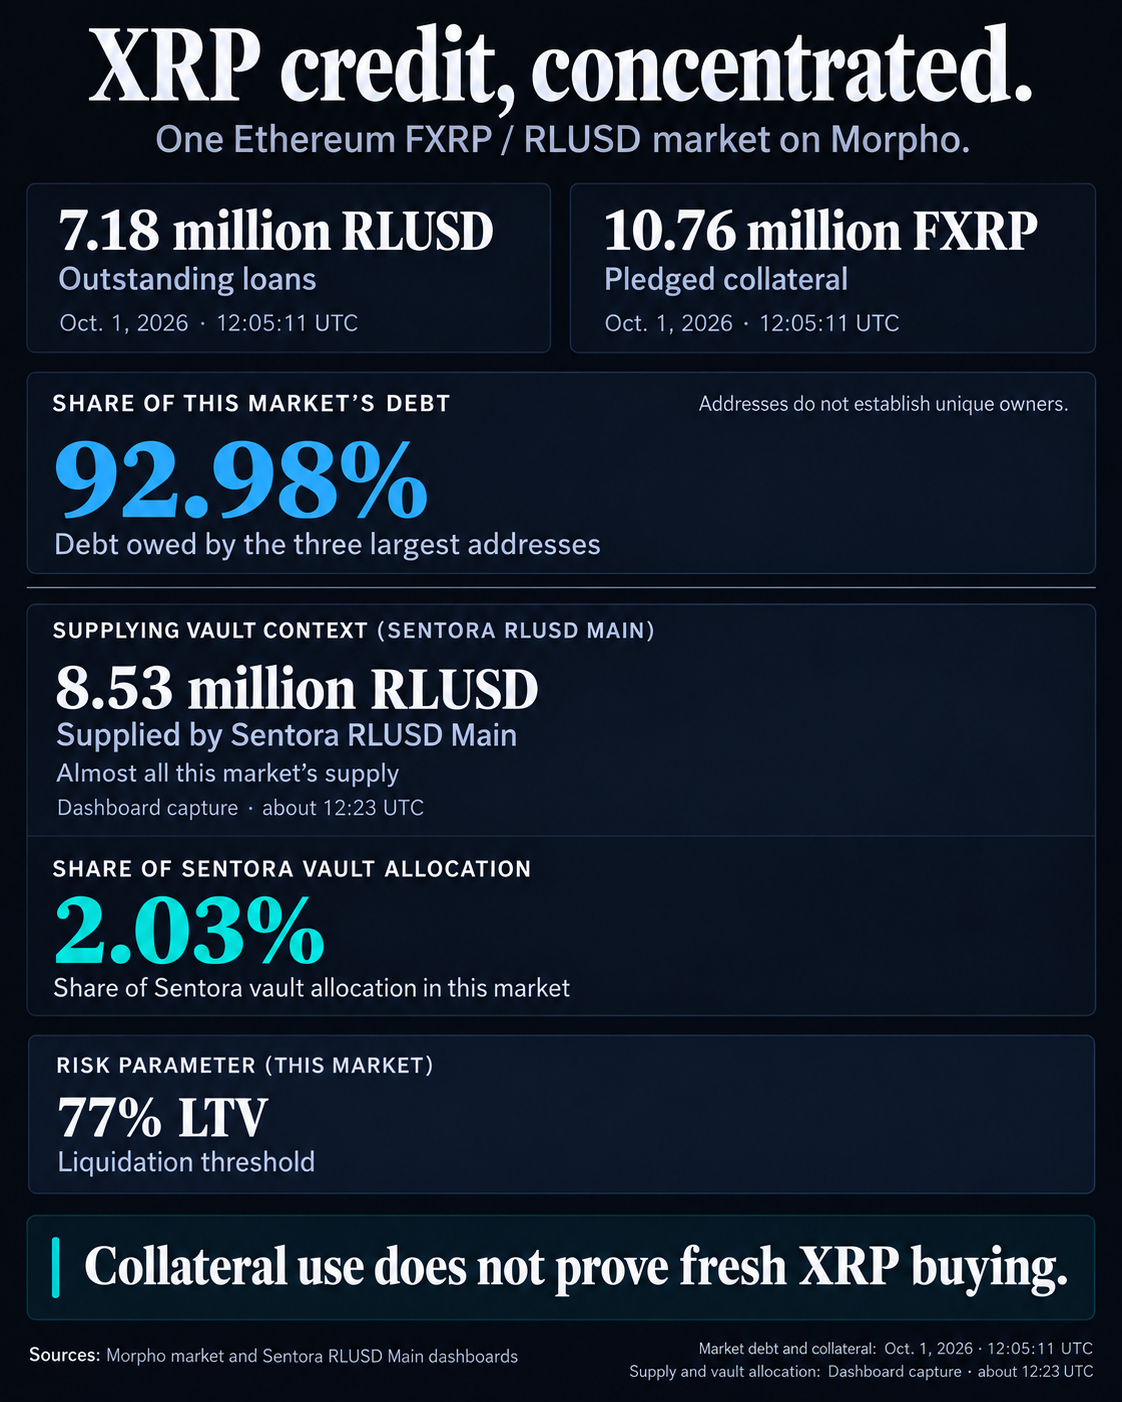
Концентрация может быть даже выше, чем подсказывает число адресов. Данные в блокчейне идентифицируют кошельки, а не их владельцев, поэтому несколько адресов могут принадлежать одному инвестору или одной организации.
Финансирование распределено так же неравномерно. Sentora $RLUSD Main предоставил около 8,53 млн $RLUSD, обеспечив почти всю ликвидность, доступную заёмщикам на момент наблюдения. Тем не менее рынок FXRP составляет лишь около 2,03% от более широких распределений средств хранилищ Sentora, что оставляет пространство для выделения большего капитала при росте спроса.
Sentora может предоставить до 10 млн $RLUSD при действующем лимите. Это даёт заёмщикам возможность взять больше долга, хотя наличие свободного объёма мало говорит о том, будет ли им пользоваться более широкий круг держателей $XRP.
Та же концентрация может стать более важной, если цена $XRP ослабнет.
Morpho позволяет кредиторам ликвидировать позицию, как только стоимость её долга превышает 77% стоимости обеспечивающего её залога. Три крупнейших заёмщика по-прежнему далеко от этого порога. По их текущему долгу и залогу самая крупная позиция может выдержать падение соотношения FXRP к $RLUSD примерно на 45%, а у следующих двух запас прочности составляет около 38%.
У некоторых мелких заёмщиков запас меньше. Одна позиция с долгом около 121 000 $RLUSD при залоге 133 000 FXRP может достичь порога ликвидации после снижения примерно на 21%, если позиция в остальном не меняется.
В сентябре на рынке были зафиксированы некоторые ликвидации, но по состоянию на 1 октября реализованных или нереализованных безнадёжных долгов не выявлено. Более резкое движение стало бы более содержательной проверкой, поскольку ликвидатору, принявшему одну из крупнейших позиций, внезапно пришлось бы взять на себя значительный объём FXRP.
Это не обязательно означает, что лежащий в основе $XRP сразу будет продан. Ликвидатор может удерживать FXRP, продать его, вернуть во Flare или погасить на нативный $XRP.
Пока более серьёзная проблема в том, как быстро несколько крупных кошельков могут изменить рынок. Если новые заёмщики распределят долг по большему числу адресов, общая сумма в 7,2 млн долларов станет точнее отражать более широкий спрос. Если же активность останется сконцентрированной, одно крупное погашение, новый кредит или ликвидация могут почти за ночь существенно изменить рынок.
Нативное кредитование может расширить кредитование под $XRP, не создавая новых покупателей
Концентрация в Morpho может оказаться временной, поскольку разработчики готовят перенос кредитования непосредственно в реестр $XRP.
Предложенная архитектура кредитования XRPL, которая сейчас проходит проверку безопасности, позволит оформлять кредиты с фиксированным сроком в самой сети, вместо того чтобы держателям $XRP нужно было чеканить FXRP, переводить его в Ethereum и брать займы через Morpho.
Устранение этих шагов может сделать кредитование под $XRP более доступным и дать институциональным участникам ещё один способ использовать активы XRPL для финансирования и управления ликвидностью. Это также означало бы иную кредитную модель, чем сверхзалоговые кредиты Morpho, с андеррайтингом, выполняемым до создания займов с фиксированным сроком.
Однако расширение кредитования не обязательно приведёт к притоку нового спроса на $XRP. Существующие держатели могут просто задействовать уже имеющийся $XRP, а институциональные участники могут перераспределять текущие остатки через кредитные рынки. Непогашенный долг, таким образом, может существенно вырасти без соответствующего увеличения числа владельцев $XRP или объёма нового капитала, поступающего в токен.
Поэтому состав заёмщиков так же важен, как и объём кредитов. Рынок, который растёт потому, что одни и те же крупные держатели наращивают заимствования, углубит полезность $XRP, но не продемонстрирует более широкого принятия. Более убедительным доказательством того, что кредитование расширяет экономическое использование актива, станет рост, распределённый между новыми заёмщиками, более крупными кредитными пулами и устойчивой активностью после погашений.
Нативное кредитование станет следующим серьёзным испытанием. Если поправки пройдут проверку безопасности и получат одобрение валидаторов, владельцы $XRP смогут напрямую кредитоваться в XRPL, наряду с существующим рынком Morpho на базе Ethereum.
Сравнение покажет, привлечёт ли снижение трансграничных трений более широкую базу заёмщиков или же просто даст нынешним владельцам $XRP ещё один способ использовать тот же капитал.