
Eso añade un nuevo caso de uso crediticio para $XRP, pero también introduce dependencias de puente, colateral y redención que los prestatarios no enfrentan cuando mantienen $XRP nativo directamente.
Tres prestatarios dominan el mercado crediticio emergente de $XRP
La actividad de endeudamiento temprana está muy concentrada en un pequeño número de participantes.
Las tres direcciones más grandes representan el 93 % de unos 7.2 millones de dólares en deuda pendiente, lo que da a un puñado de posiciones una influencia desproporcionada sobre el tamaño del mercado. Un pago grande podría reducir drásticamente el endeudamiento, mientras que otro préstamo de las mismas billeteras podría elevar el total sin atraer a muchos usuarios nuevos.
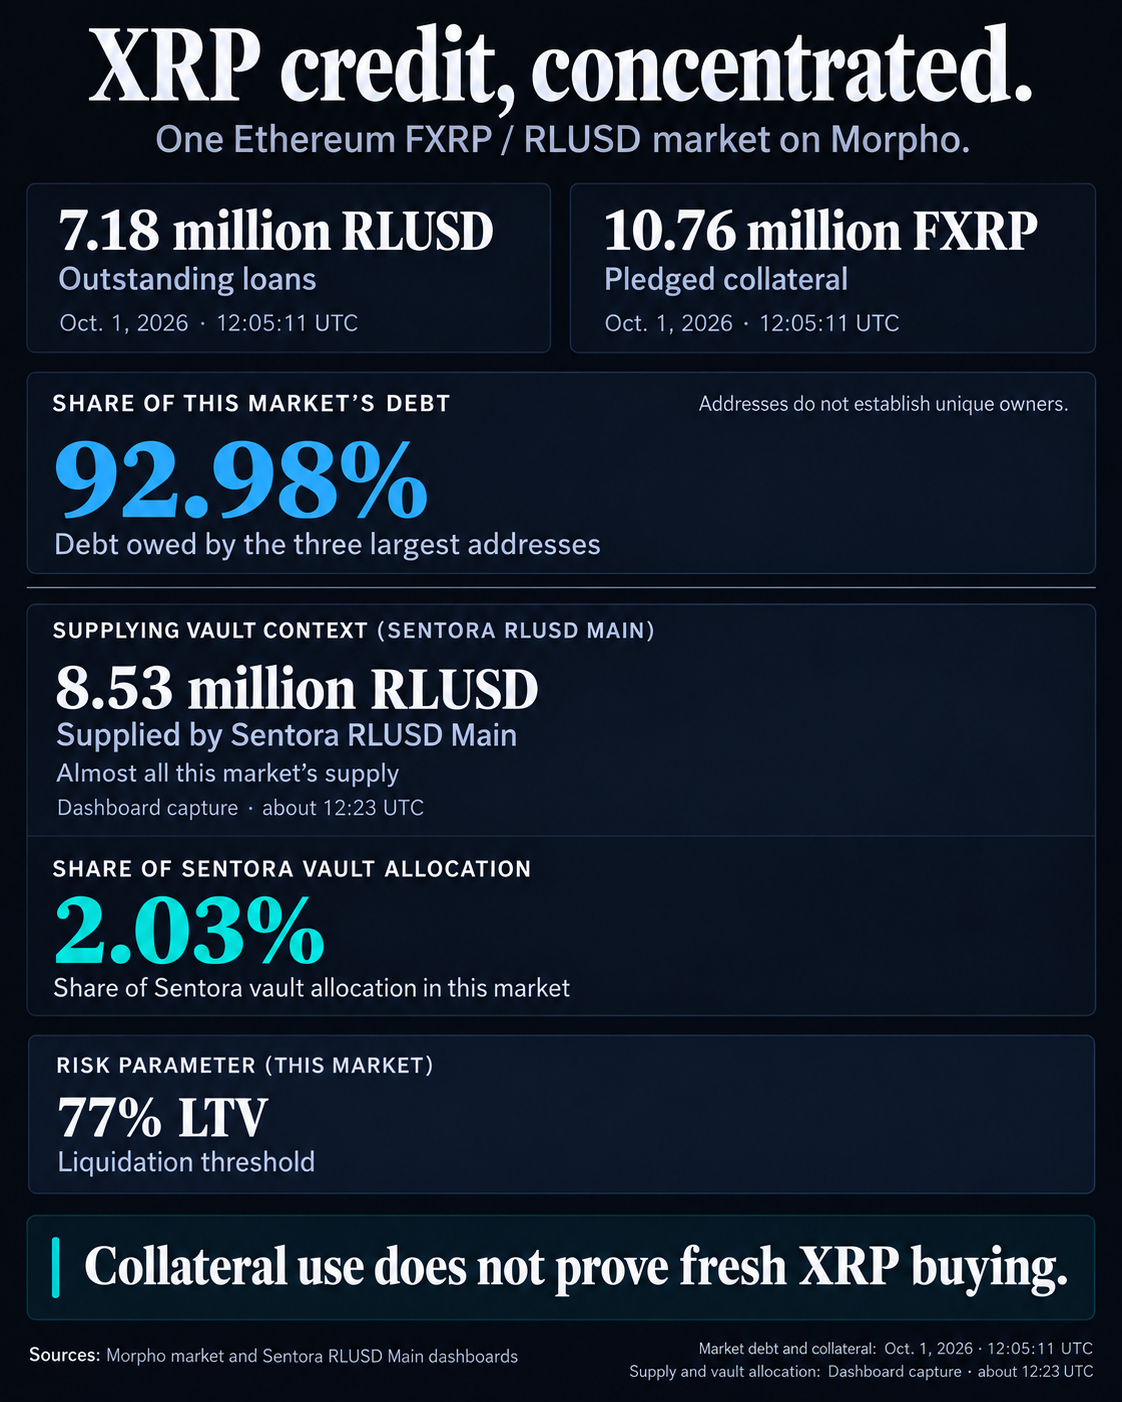
La concentración podría ser aún mayor de lo que sugiere el número de direcciones. Los registros en cadena identifican billeteras, no a sus propietarios, por lo que varias direcciones podrían pertenecer al mismo inversor o institución.
La financiación está igualmente concentrada. Sentora $RLUSD Main aportó unos 8.53 millones de $RLUSD, proporcionando casi toda la liquidez disponible para los prestatarios en el momento observado. Aun así, el mercado de FXRP representa solo alrededor del 2.03 % de las asignaciones de las bóvedas más amplias de Sentora, lo que deja margen para comprometer más capital si aumenta la demanda.
Sentora puede suministrar hasta 10 millones de $RLUSD con el límite actual. Eso da a los prestatarios espacio para asumir más deuda, aunque la capacidad sobrante dice poco sobre si un grupo más amplio de tenedores de $XRP la utilizará realmente.
Esa misma concentración podría cobrar más importancia si el precio de $XRP se debilita.
Morpho permite a los prestamistas liquidar una posición una vez que el valor de su deuda supera el 77 % del colateral que la respalda. Los tres mayores prestatarios siguen muy lejos de ese punto. Según su deuda y colateral actuales, la posición más grande podría soportar una caída de alrededor del 45 % en la relación FXRP-$RLUSD, mientras que las dos siguientes tienen márgenes de unos 38 %.
Algunos prestatarios más pequeños tienen menos margen. Una posición con unos 121000 $RLUSD de deuda frente a 133000 FXRP podría alcanzar su umbral de liquidación tras una caída de alrededor del 21 %, suponiendo que la posición no cambie de otro modo.
El mercado registró algunas liquidaciones en septiembre, pero no mostró mala deuda realizada ni no realizada al 1 de octubre. Un movimiento más brusco proporcionaría una prueba más significativa, porque un liquidador que asumiera una de las posiciones más grandes tendría de pronto que absorber una cantidad considerable de FXRP.
Eso no significaría necesariamente que el $XRP subyacente se venda de inmediato. Un liquidador podría conservar el FXRP, venderlo, trasladarlo de vuelta a Flare o redimirlo por $XRP nativo.
Por ahora, el problema mayor es la rapidez con la que unas pocas billeteras grandes pueden reconfigurar el mercado. Que nuevos prestatarios repartan la deuda entre más direcciones haría que el total de 7.2 millones de dólares fuera más representativo de la demanda general. Si la actividad sigue concentrada, un único pago grande, un nuevo préstamo o una liquidación podrían cambiar el mercado de forma material casi de la noche a la mañana.
El préstamo nativo podría ampliar el crédito de $XRP sin crear nuevos compradores
La concentración en Morpho podría resultar temporal, a medida que los desarrolladores preparan llevar el préstamo directamente al Ledger de $XRP.
La arquitectura de préstamos propuesta para XRPL, que actualmente se encuentra en revisiones de seguridad, permitiría originar crédito a plazo fijo en la red, en lugar de exigir a los tenedores de $XRP que acuñen FXRP, lo pasen a Ethereum y tomen préstamos a través de Morpho.
Eliminar esos pasos podría facilitar el acceso al crédito respaldado por $XRP y dar a las instituciones otra vía para usar activos de XRPL en financiamiento y gestión de liquidez. También introduciría un modelo crediticio distinto de los préstamos sobrecolateralizados de Morpho, con la suscripción de riesgo gestionada antes de crear los préstamos a plazo fijo.
Sin embargo, más préstamos no se traducirían necesariamente en demanda nueva de $XRP. Los tenedores actuales podrían simplemente desplegar el $XRP que ya poseen, mientras que las instituciones podrían reutilizar saldos existentes a través de mercados de préstamo. La deuda pendiente podría, por tanto, aumentar sustancialmente sin un incremento correspondiente en el número de propietarios de $XRP ni en la cantidad de capital nuevo que entra en el token.
Eso hace que la composición de los prestatarios sea tan importante como el volumen de préstamos. Un mercado que crece porque los mismos grandes tenedores aumentan su endeudamiento profundizaría la utilidad de $XRP sin demostrar una adopción más amplia. El crecimiento repartido entre nuevos prestatarios, mayores fondos de préstamo y actividad sostenida tras los pagos ofrecería una evidencia más sólida de que el crédito está ampliando el uso económico del activo.
El préstamo nativo será la próxima prueba. Si las enmiendas superan sus revisiones de seguridad y obtienen la aprobación de los validadores, los tenedores de $XRP tendrían una vía directa de préstamo en XRPL, junto al mercado existente de Morpho basado en Ethereum.
La comparación mostrará si reducir la fricción entre cadenas atrae a una base más amplia de prestatarios o simplemente da a los tenedores actuales de $XRP otra forma de apalancar el mismo capital.