
Les plateformes d'échange peuvent proposer des récompenses variables aux clients admissibles, ajoutant ainsi un autre prix à la concurrence pour les soldes. Cela rend la répartition historique entre les émetteurs utile pour les prévisions d'adoption, tout en laissant à établir la comparaison actuelle entre les banques et les plateformes.
Comparaison des estimations par émetteur
La mesure des taux de dépôt utilisée dans l'article correspond à la moyenne de six séries nationales sur les comptes d'épargne et les comptes de dépôt du marché monétaire. Elle est distincte du taux directeur de la Réserve fédérale et du taux offert par un compte particulier à rendement élevé.
Les estimations ponctuelles MCO sur dix semaines distinguent les deux émetteurs :
Les moindres carrés ordinaires (MCO) constituent le modèle statistique de référence, tandis que les estimations négatives indiquent une croissance plus lente par rapport à la trajectoire de comparaison du modèle.
Les auteurs estiment que la réaction plus marquée de $USDC concorde avec ses liens plus étroits avec les utilisateurs institutionnels et de la finance décentralisée aux États-Unis. Ces détenteurs ont peut-être davantage de raisons de comparer les dépôts bancaires aux soldes en stablecoins. Les auteurs associent la réaction plus faible de $USDT à ses usages à l'étranger et dans les économies en développement.
Les données ne permettent pas d'identifier quels détenteurs ont changé d'actif ni quels comptes bancaires étaient concernés. L'explication par émetteur proposée par les auteurs est donc une interprétation de la tendance observée.
Pour les prévisions d'adoption, cela signifie qu'appliquer la même hypothèse de taux de dépôt à tous les stablecoins peut masquer des pressions concurrentielles différentes. Les estimations ponctuelles suggèrent que, dans cet échantillon, les prix des dépôts américains sont plus étroitement liés à $USDC, sans établir une réaction fixe pour l'un ou l'autre jeton dans toutes les conditions de marché.
Pour l'ensemble des stablecoins, l'estimation de référence sur dix semaines indique une croissance cumulée inférieure d'environ 2,8 % par point de base de révision des taux de dépôt. Un second modèle, qui utilise une approche par variables instrumentales destinée à isoler la révision des taux de dépôt, aboutit à une estimation plus élevée, d'une croissance inférieure d'environ 9,1 %.
Cette approche exploite le fait que les banques répercutent davantage les variations des taux directeurs lorsque le point médian de la fourchette cible des fonds fédéraux, quatre semaines plus tôt, était d'au moins 3,125 %. Elle repose sur l'hypothèse que la variation qui en résulte influe sur la demande de stablecoins par le biais de la révision des taux de dépôt, après prise en compte des autres variables de contrôle.
Les variables de contrôle couvrent les taux directeurs et les taux des bons du Trésor, les prix du Bitcoin, l'indice du dollar et la volatilité des marchés. Elles aident à distinguer la concurrence liée aux taux de dépôt des conditions d'investissement plus générales, sans prouver l'hypothèse d'identification.
Les auteurs signalent la faiblesse de l'instrument : la statistique F de première étape est de 9,78, sous le seuil conventionnel de 10 qu'ils citent. Comme l'échantillon ne comprend qu'un seul épisode de taux élevés, les éléments étayant l'application de cette estimation plus élevée à un autre cycle de taux sont limités.
Dans les graphiques de l'article fondés sur des variables instrumentales, l'intervalle de confiance à 95 % sur dix semaines de $USDC reste sous zéro, tandis que celui de $USDT inclut zéro.
Une comparaison distincte par catégorie de dépôt va également dans le sens de cette relation. Elle s'appuie sur les différences entre les banques dans la révision des taux des comptes du marché monétaire et des comptes d'épargne privilégiés.
Les vérifications portant sur l'épisode de Silicon Valley Bank, les événements liés aux cryptomonnaies, le volume de transactions et les rendements de la DeFi conservent des relations négatives. Les réponses des soldes déposés dans des protocoles de prêt restent imprécises. Les données étayent l'existence d'une concurrence, mais son ampleur dépend du modèle et de l'échantillon.
Les récompenses modifient les éléments comparés par les détenteurs
Le rendement d'un solde en stablecoins dépend aussi de la plateforme sur laquelle il est détenu. Dans une étude publiée le 19 juin, la BRI a distingué deux modèles économiques pour les versements des plateformes d'échange aux détenteurs de stablecoins.
Dans le cadre d'une rémunération fondée sur les réserves, une plateforme d'échange reverse aux détenteurs une partie des revenus générés par les actifs de réserve de l'émetteur. Dans le cadre d'une rémunération fondée sur l'activité, les versements sont liés aux prêts, aux transactions et à d'autres activités de marché.
Le bulletin cite respectivement Coinbase et Binance comme exemples, tout en reconnaissant que la distinction entre les deux modèles n'est pas parfaite.
Dans les données historiques sur les rendements proposés par les plateformes d'échange, le rendement des avoirs en $USDC chez Coinbase suivait de plus près les taux directeurs et les rendements des réserves, tandis que les rendements proposés par Binance étaient davantage exposés à l'activité des cryptomonnaies. Il s'agit de deux façons différentes de financer le rendement des soldes, et les raisons pour lesquelles ce rendement évolue diffèrent.
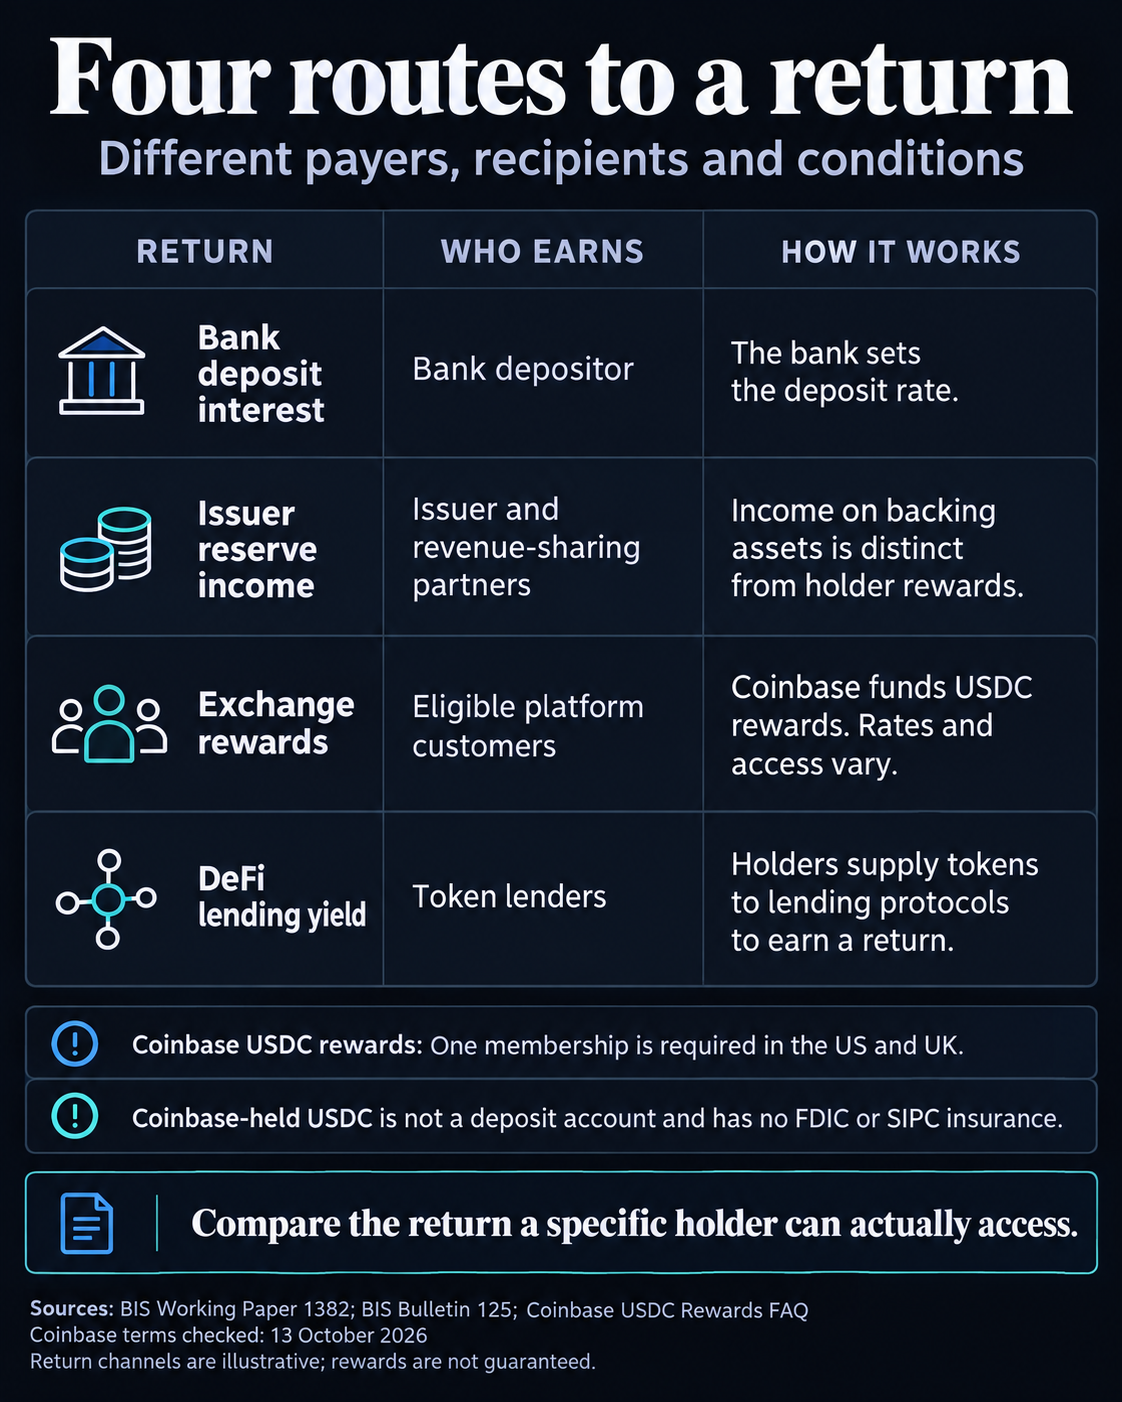
Les conditions actuelles du programme de récompenses de Coinbase indiquent que le programme $USDC Rewards est un programme de fidélité financé par la plateforme, qui n'utilise ni ne prête les $USDC d'un client sans instruction de sa part.
Coinbase exige également que les clients se trouvent dans une région admissible, soient autorisés à effectuer des transactions et détiennent au moins 1 $ en $USDC. Sa FAQ exige aussi un abonnement à Coinbase One dans plusieurs régions, notamment aux États-Unis et au Royaume-Uni.
Les taux varient selon le pays, le type de compte et les expérimentations en cours, et Coinbase peut les modifier ou mettre fin au programme. La FAQ publique renvoie les utilisateurs aux taux propres à leur compte et n'établit pas un taux annuel en pourcentage (APY) unique actuellement proposé à tous les détenteurs de $USDC.
Ces conditions compliquent la comparaison avec un compte bancaire. Le rendement pertinent dépend du client et de l’offre concernés, ainsi que des frais d’adhésion éventuels et des différences de risque. Coinbase indique que les soldes $USDC détenus sur ses comptes ne sont pas des dépôts bancaires et ne bénéficient pas de l’assurance de la FDIC ou de la SIPC.
Des récompenses proposées par les plateformes d’échange existaient déjà pendant une partie de la période étudiée, et le document de travail reconnaît l’existence de rendements proposés par des tiers et inclut un contrôle du rendement de la DeFi dans son analyse de robustesse.
Ce contrôle n’estime pas les exigences actuelles d’adhésion à Coinbase ni l’écart de récompense propre au compte de chaque plateforme d’échange. Les intérêts versés directement par l’émetteur, les récompenses financées par les plateformes d’échange et les rendements issus du prêt de jetons restent des mécanismes distincts.
La concurrence pour la demande ne tranche pas la question du crédit
Les auteurs du document de travail expliquent que les fonds en stablecoins sont finalement réinvestis, ce qui pourrait redistribuer les dépôts entre les établissements et les catégories de déposants, selon les contreparties de l’émetteur.
L’acheminement des réserves et la composition des déposants pourraient influer sur les coûts de financement des banques. Les estimations actuelles de la demande portent sur une autre partie de cette chaîne : la réaction des soldes en stablecoins à ce que les banques proposent aux déposants.
Une réaction plus forte pour $USDC ne peut pas être directement convertie en un chiffre de la baisse des prêts bancaires. Il faudrait également disposer de données sur la destination des réserves, la manière dont les banques remplacent leurs sources de financement et leurs ajustements de l’offre de crédit.
L’étude estime les réactions aux variations des taux des dépôts, mais ses coefficients ne peuvent pas être directement appliqués à une variation des taux de la Réserve fédérale, car la révision des taux par les banques et le rendement proposé sur chaque plateforme sont des paramètres distincts.
Une prévision utile distinguerait les émetteurs, la localisation et les préférences de leurs détenteurs, la révision des taux par les banques et l’accès aux récompenses des plateformes d’échange. Des données actualisées reliant la croissance des émetteurs aux rendements bancaires et à ceux des plateformes réellement accessibles à des utilisateurs comparables permettraient de déterminer jusqu’où la relation historique se prolonge dans la prochaine phase d’adoption.