
Los exchanges pueden ofrecer recompensas variables a los clientes que cumplan los requisitos, lo que añade otro factor de precio a la competencia por los saldos. Esto hace que la división histórica entre emisores sea útil para los pronósticos de adopción, aunque todavía queda por establecer la comparación actual entre bancos y plataformas.
Comparación de las estimaciones por emisor
La medida de las tasas de depósito del estudio promedia seis series nacionales de cuentas de ahorro y cuentas de depósito del mercado monetario. Es distinta de la tasa de política monetaria de la Reserva Federal y de la tasa de cualquier cuenta específica con una rentabilidad elevada.
Las estimaciones puntuales de mínimos cuadrados ordinarios (OLS) para diez semanas distinguen entre los dos emisores:
Los mínimos cuadrados ordinarios (OLS) son el modelo estadístico de referencia, mientras que las estimaciones negativas describen un crecimiento más lento respecto de la trayectoria de comparación del modelo.
Los autores interpretan la mayor respuesta de $USDC como coherente con sus vínculos más estrechos con usuarios institucionales y de las finanzas descentralizadas de EE. UU. Esos tenedores quizá tengan más motivos para comparar los depósitos bancarios con los saldos en stablecoins, y los autores atribuyen la menor respuesta de $USDT a sus usos en mercados extraterritoriales y economías en desarrollo.
Los datos no permiten identificar qué tenedores individuales cambiaron de opción ni qué cuentas bancarias estuvieron implicadas, por lo que la explicación de los emisores es una interpretación del patrón.
Para los pronósticos de adopción, esto implica que aplicar a todas las stablecoins una misma hipótesis sobre las tasas de depósito puede ocultar distintas presiones competitivas. Las estimaciones puntuales sugieren una relación más marcada entre los precios de los depósitos en EE. UU. y $USDC en esta muestra, sin establecer una respuesta fija para ninguno de los dos tokens en todas las condiciones de mercado.
Para las stablecoins en conjunto, la estimación de referencia a diez semanas indica un crecimiento acumulado aproximadamente un 2,8 % menor por cada punto básico de reajuste de las tasas de depósito. Un segundo modelo, que utiliza un enfoque de variables instrumentales destinado a aislar el reajuste de las tasas de depósito, arroja una estimación mayor: un crecimiento aproximadamente un 9,1 % menor.
Ese enfoque aprovecha la mayor transmisión de los cambios de la tasa de política monetaria por parte de los bancos cuando el punto medio del rango objetivo de los fondos federales cuatro semanas antes era de al menos el 3,125 %. Depende de que la variación resultante afecte a la demanda de stablecoins mediante el reajuste de las tasas de depósito, una vez considerados los demás controles.
Los controles abarcan las tasas de política monetaria y de los bonos del Tesoro, los precios de Bitcoin, el índice del dólar y la volatilidad del mercado. Esto ayuda a distinguir la competencia en torno a los precios de los depósitos de las condiciones de inversión generales, sin demostrar el supuesto de identificación.
Los autores señalan la debilidad del instrumento: el estadístico F de la primera etapa es 9,78, por debajo del umbral convencional de 10 que citan. Como la muestra solo contiene un episodio de tasas elevadas, hay pruebas limitadas que respalden la aplicación de la estimación mayor a un ciclo de tasas distinto.
En los gráficos del estudio basados en variables instrumentales, la banda de confianza del 95 % a diez semanas para $USDC se mantiene por debajo de cero, mientras que la de $USDT incluye cero.
Una comparación aparte por niveles de depósitos también respalda la dirección de la relación y utiliza las diferencias en la forma en que los bancos reajustan las tasas de las cuentas preferentes del mercado monetario y de ahorro.
Las comprobaciones sobre el episodio de Silicon Valley Bank, los eventos cripto, el volumen de operaciones y los rendimientos de DeFi mantienen las relaciones negativas. Las respuestas entre los saldos aportados a protocolos de préstamo siguen siendo imprecisas. Las pruebas respaldan la existencia de competencia, pero su magnitud depende del modelo y de la muestra.
Las recompensas cambian lo que comparan los tenedores
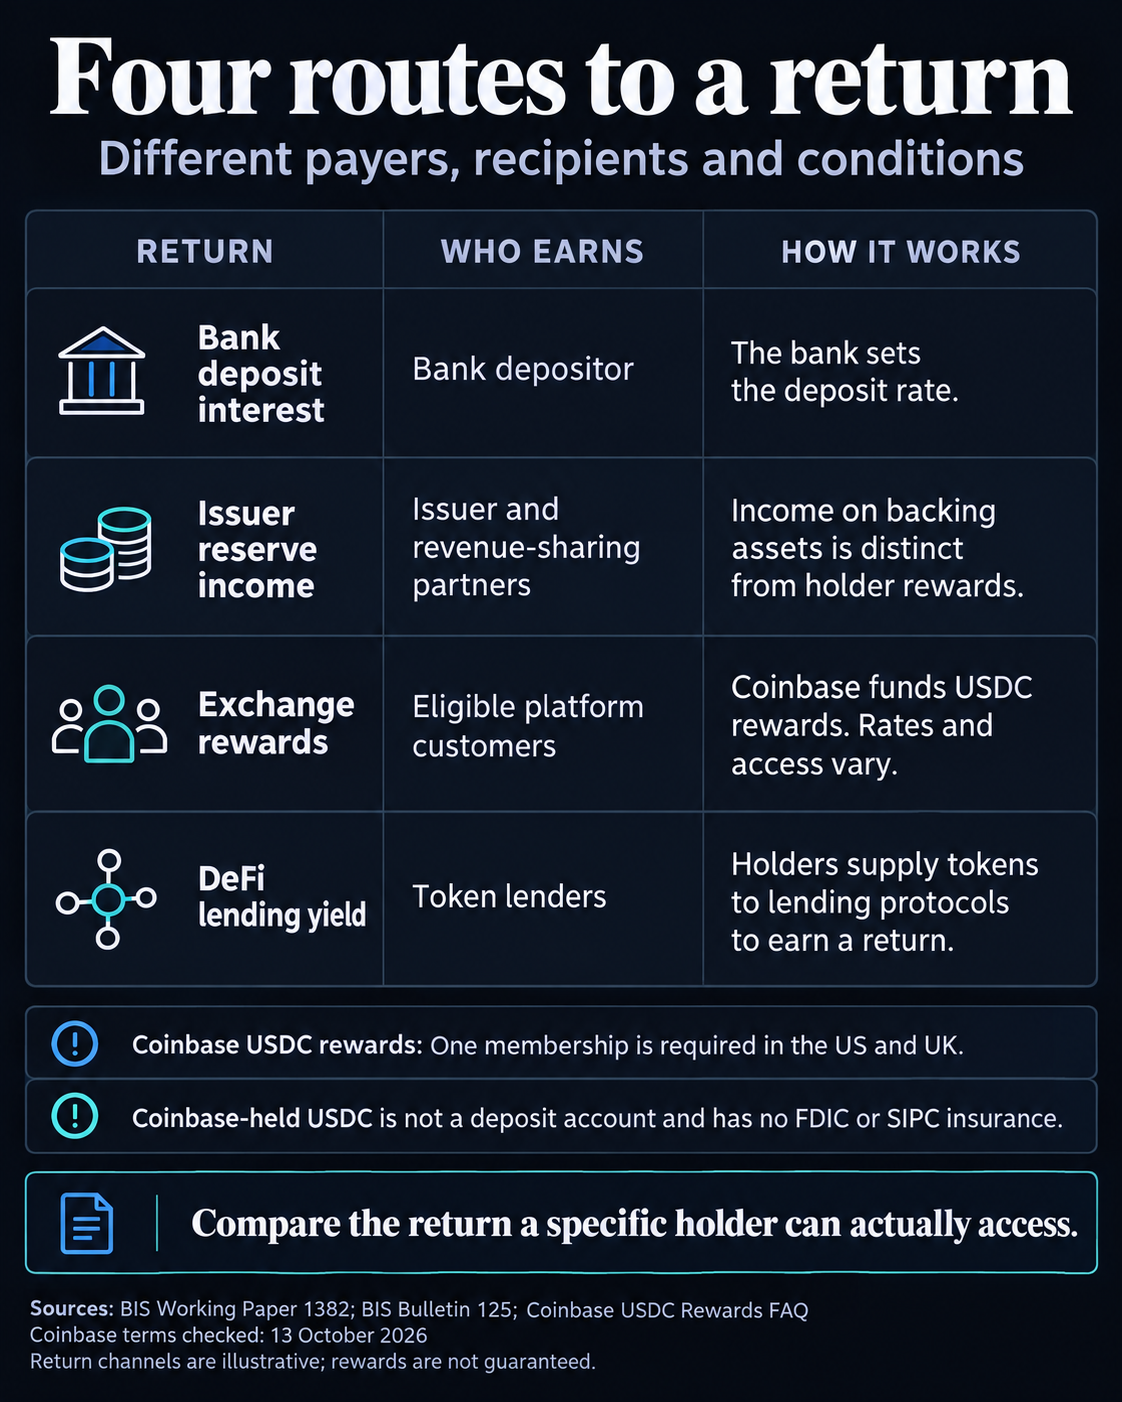
El rendimiento de un saldo en stablecoins también depende de la plataforma donde se mantiene. En una investigación publicada el 19 de junio, el BPI distinguió dos modelos económicos de pagos de los exchanges a los tenedores de stablecoins.
En la remuneración basada en reservas, un exchange transfiere a los tenedores parte de los ingresos generados por los activos de reserva del emisor. En la remuneración basada en la actividad, los pagos están vinculados a los préstamos, las operaciones y otras actividades de mercado.
El boletín utiliza Coinbase y Binance como ejemplos respectivos, aunque reconoce que los límites entre ambos modelos no son precisos.
En sus datos históricos sobre los rendimientos ofrecidos por los exchanges, el rendimiento de las tenencias de $USDC en Coinbase seguía más de cerca la política monetaria y los rendimientos de las reservas, mientras que los rendimientos de Binance estaban más expuestos a la actividad cripto. Son distintas formas de financiar los rendimientos de los saldos, y los motivos por los que esos rendimientos cambian también son distintos.
Las condiciones actuales de recompensas de Coinbase describen $USDC Rewards como un programa de fidelización financiado por el exchange, sin utilizar ni prestar los $USDC de un cliente sin instrucciones.
Coinbase también exige que los clientes se encuentren en una región elegible, puedan operar y mantengan al menos 1 $ de $USDC. Sus preguntas frecuentes también exigen una membresía de Coinbase One en varias regiones, incluidos EE. UU. y el Reino Unido.
Las tasas varían según el país, el tipo de cuenta y las pruebas que se realicen en cada momento, y Coinbase puede modificarlas o cancelar el programa. Las preguntas frecuentes públicas remiten a los usuarios a las tasas específicas de su cuenta y no establecen un único rendimiento porcentual anual (APY) vigente y disponible para todos los tenedores de $USDC.
Estas condiciones complican la comparación con una cuenta bancaria. El rendimiento pertinente depende del cliente y de la oferta concretos, además de los posibles costos de membresía y las diferencias de riesgo. Coinbase afirma que los saldos de $USDC en sus cuentas no son depósitos bancarios y no cuentan con seguro de la FDIC ni de la SIPC.
Las recompensas de los exchanges ya existían durante parte del período de la muestra del estudio, y el documento de trabajo reconoce los rendimientos ofrecidos por terceros e incluye un control para los rendimientos de DeFi en su análisis de robustez.
Ese control no estima los requisitos actuales de membresía de Coinbase ni el diferencial de recompensas específico de las cuentas de todos los exchanges. Los intereses pagados directamente por el emisor, las recompensas financiadas por los exchanges y los rendimientos obtenidos al prestar tokens siguen siendo mecanismos distintos.
La competencia por la demanda deja abierta la cuestión de los préstamos
Los autores del documento de trabajo explican que los fondos de las stablecoins se reinvierten en última instancia, lo que podría redistribuir los depósitos entre instituciones y tipos de depositantes, según las contrapartes del emisor.
La asignación de las reservas y la composición de los depositantes podrían afectar los costos de financiación bancaria. Las estimaciones actuales de la demanda abordan otra parte de esa cadena: cómo responden los saldos de stablecoins a lo que los bancos ofrecen a los depositantes.
Una respuesta mayor para $USDC no puede convertirse directamente en una cifra de los préstamos bancarios perdidos. Eso también requeriría pruebas sobre adónde van las reservas, cómo sustituyen los bancos la financiación y cómo ajustan la concesión de crédito.
El estudio estima las respuestas a los cambios en las tasas de depósito, pero sus coeficientes no pueden aplicarse directamente a un cambio en las tasas de la Reserva Federal, porque el reajuste de tasas de los bancos y el rendimiento disponible en cada plataforma son factores distintos.
Un pronóstico útil distinguiría entre emisores, la ubicación y las preferencias de sus titulares, el reajuste de tasas de los bancos y el acceso a las recompensas de los exchanges. Nuevas pruebas que vinculen el crecimiento de los emisores con los rendimientos reales disponibles para usuarios comparables en bancos y plataformas ayudarían a determinar hasta qué punto la relación histórica se prolonga en la próxima fase de adopción.