
Börsen können berechtigten Kunden variable Prämien anbieten und damit den Wettbewerb um Guthaben um einen weiteren Zinssatz ergänzen. Dadurch ist die historische Aufteilung nach Emittenten für Prognosen zur Verbreitung nützlich, während der heutige Vergleich zwischen Banken und Plattformen noch belegt werden muss.
Vergleich der Schätzungen nach Emittent
Die Einlagenzinskennzahl der Studie bildet den Durchschnitt aus 6 nationalen Reihen zu Spar- und Geldmarkteinlagenkonten. Sie unterscheidet sich vom Leitzins der Federal Reserve und vom Zinssatz eines bestimmten Kontos mit hoher Verzinsung.
Die OLS-Punktschätzungen über 10 Wochen unterscheiden die beiden Emittenten:
Die gewöhnliche Methode der kleinsten Quadrate (OLS) ist das statistische Basismodell, während die negativen Schätzungen ein langsameres Wachstum im Vergleich zum Vergleichspfad des Modells beschreiben.
Die Autoren interpretieren die stärkere Reaktion von $USDC als vereinbar mit den engeren Verbindungen zu US-amerikanischen Nutzern aus Institutionen und dem Bereich der dezentralen Finanzwirtschaft. Diese Inhaber haben möglicherweise mehr Anlass, Bankeinlagen mit Stablecoin-Guthaben zu vergleichen. Die Autoren bringen die schwächere Reaktion von $USDT mit dessen Verwendung im Ausland und in Entwicklungsländern in Verbindung.
Anhand der Daten lässt sich nicht feststellen, welche einzelnen Inhaber gewechselt haben oder um welche Bankkonten es sich handelte. Die Erklärung der Emittenten ist daher eine Interpretation des Musters.
Für Prognosen zur Verbreitung bedeutet das, dass eine Einlagenzinsannahme, die auf alle Stablecoins angewendet wird, unterschiedliche Wettbewerbsbedingungen verschleiern kann. Die Punktschätzungen deuten in dieser Stichprobe auf einen stärkeren Zusammenhang zwischen US-Einlagenzinsen und $USDC hin, ohne eine feste Reaktion eines der beiden Token in jeder Marktphase nachzuweisen.
Für Stablecoins insgesamt liegt die Schätzung des Basismodells über 10 Wochen bei etwa 2,8 % weniger kumuliertem Wachstum je Basispunkt der Einlagenzinsanpassung. Ein zweites Modell mit einem Instrumentvariablenansatz, der die Einlagenzinsanpassung isolieren soll, ergibt eine höhere Schätzung von etwa 9,1 % weniger Wachstum.
Dieser Ansatz nutzt aus, dass Banken Änderungen des Leitzinses stärker weitergeben, wenn der Zielwertmittelpunkt für den Federal Funds Rate 4 Wochen zuvor mindestens 3,125 % betragen hatte. Er setzt voraus, dass die dadurch entstehende Variation die Nachfrage nach Stablecoins über die Anpassung der Einlagenzinsen beeinflusst, nachdem die übrigen Kontrollvariablen berücksichtigt wurden.
Die Kontrollvariablen umfassen Leitzinsen und Treasury-Zinsen, Bitcoin-Kurse, den Dollarindex und die Marktvolatilität. So lässt sich der Wettbewerb über Einlagenzinsen von den allgemeinen Anlagebedingungen abgrenzen, ohne damit die Identifikationsannahme zu beweisen.
Die Autoren weisen auf die Schwäche des Instruments hin: Die F-Statistik der ersten Stufe beträgt 9,78 und liegt damit unter dem von ihnen genannten konventionellen Schwellenwert von 10. Da die Stichprobe nur eine Phase hoher Zinsen umfasst, gibt es nur begrenzte Belege dafür, die höhere Schätzung auf einen anderen Zinszyklus anzuwenden.
In den Instrumentvariablen-Diagrammen der Studie liegt das 95-%-Konfidenzband für $USDC über 10 Wochen vollständig unter null, während das für $USDT null einschließt.
Ein separater Vergleich nach Einlagenstufen stützt ebenfalls die Richtung des Zusammenhangs. Dabei werden Unterschiede darin herangezogen, wie Banken bevorzugte Geldmarkt- und Sparkonten neu verzinsen.
Prüfungen im Zusammenhang mit dem Fall der Silicon Valley Bank, Kryptoereignissen, Handelsvolumen und DeFi-Renditen ergeben weiterhin negative Zusammenhänge. Die Reaktionen bei Guthaben, die in Kreditprotokollen bereitgestellt werden, sind weiterhin unpräzise geschätzt. Die Belege sprechen für Wettbewerb, doch dessen Ausmaß hängt vom Modell und der Stichprobe ab.
Prämien verändern die Vergleiche der Inhaber
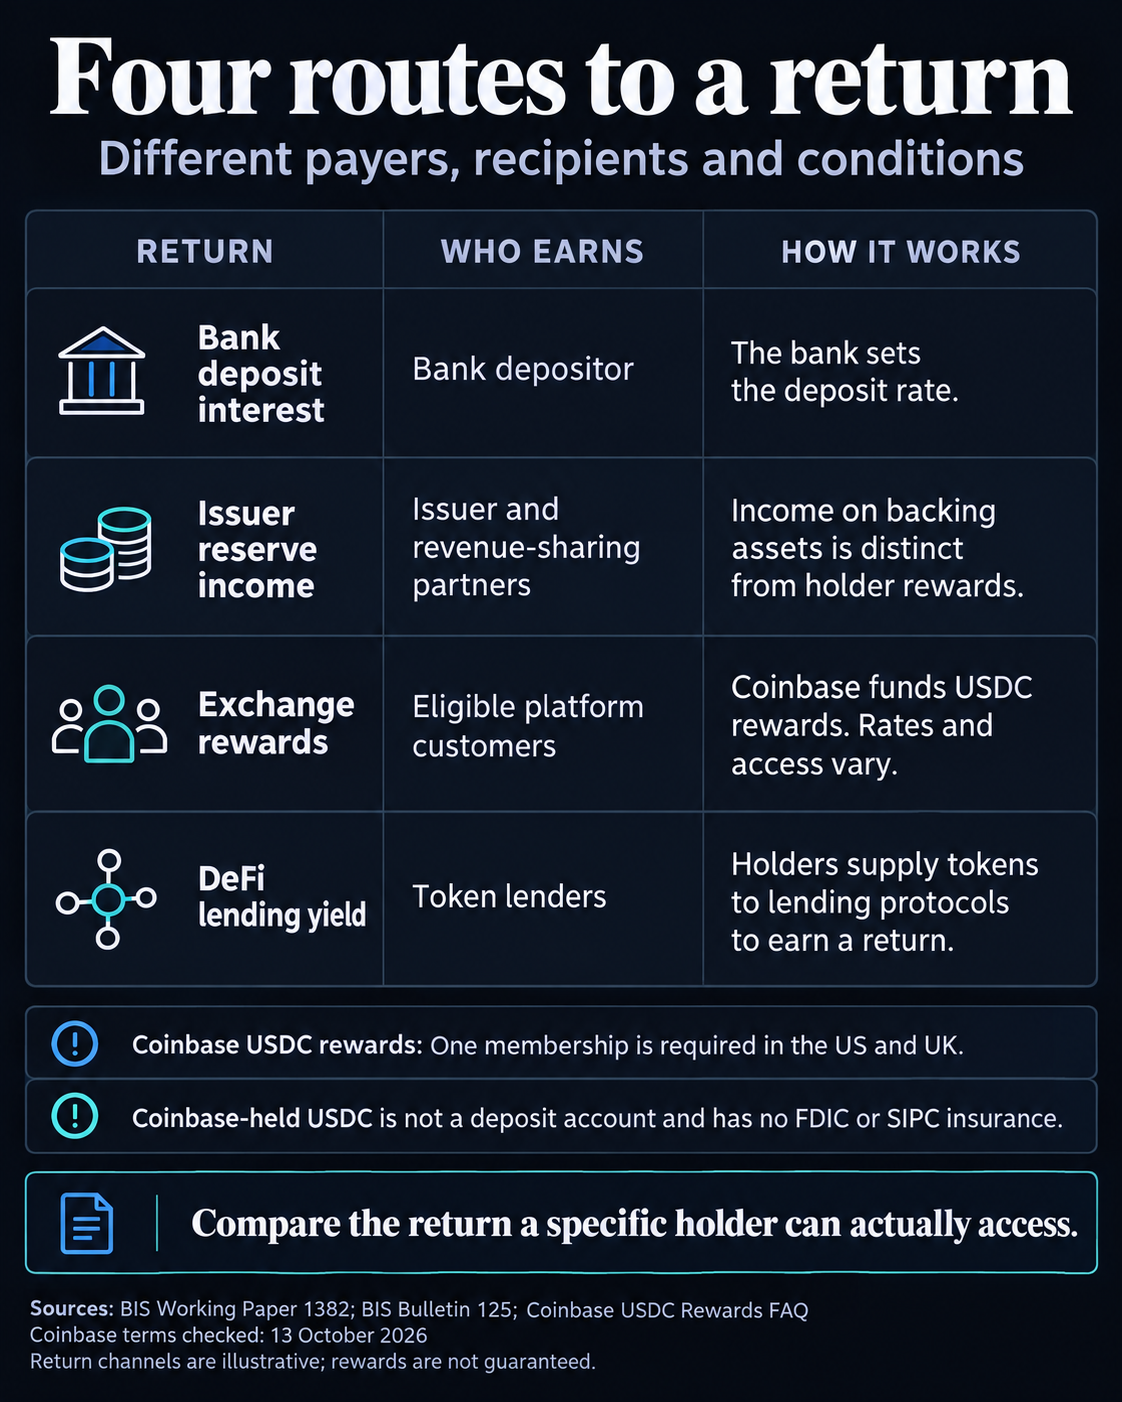
Die Rendite eines Stablecoin-Guthabens hängt auch davon ab, auf welcher Plattform es liegt. In einer am 19. Juni veröffentlichten Studie unterschied die BIZ zwei Wirtschaftsmodelle für Zahlungen von Börsen an Stablecoin-Inhaber.
Bei einer Vergütung aus Reserven leitet eine Börse einen Teil der Erträge aus den Reserveanlagen des Emittenten an die Inhaber weiter. Bei einer Vergütung aus Aktivitäten sind die Zahlungen an Kreditvergabe, Handel und andere Marktaktivitäten gebunden.
Das Bulletin nennt Coinbase und Binance als Beispiele für die jeweiligen Modelle und räumt zugleich ein, dass die Grenzen zwischen ihnen unscharf sind.
In den historischen Daten zu Renditen auf Börsen folgte die Rendite auf $USDC bei Coinbase den Leitzinsen und den Renditen auf Reserven stärker, während die Renditen bei Binance stärker von Kryptoaktivitäten beeinflusst wurden. Dabei handelt es sich um unterschiedliche Arten, Renditen auf Guthaben zu finanzieren, und es gibt unterschiedliche Gründe dafür, dass sich diese Renditen ändern.
In den aktuellen Prämienbedingungen beschreibt Coinbase $USDC Rewards als Treueprogramm, das von der Börse finanziert wird, ohne $USDC eines Kunden ohne dessen Anweisung zu verwenden oder zu verleihen.
Coinbase verlangt außerdem, dass Kunden sich in einer berechtigten Region befinden, zum Handel berechtigt sind und mindestens 1 $ in $USDC halten. Laut den FAQ ist in mehreren Regionen, darunter den USA und dem Vereinigten Königreich, außerdem eine Coinbase-One-Mitgliedschaft erforderlich.
Die Zinssätze variieren je nach Land, Kontotyp und laufenden Experimenten. Coinbase kann sie ändern oder das Programm einstellen. Die öffentlichen FAQ verweisen auf kontospezifische Zinssätze und legen keine einheitliche aktuelle jährliche prozentuale Rendite (APY) fest, die für alle $USDC-Inhaber verfügbar wäre.
Diese Bedingungen erschweren einen Vergleich mit Bankkonten. Die relevante Rendite hängt vom konkreten Kunden und Angebot ab, ebenso von etwaigen Mitgliedschaftskosten und Risikounterschieden. Coinbase erklärt, dass $USDC-Guthaben auf seinen Konten keine Einlagenkonten sind und weder durch die FDIC noch durch die SIPC versichert sind.
Börsenprämien gab es bereits während eines Teils des Untersuchungszeitraums, und das Arbeitspapier räumt Renditen von Drittanbietern ein und berücksichtigt in seiner Robustheitsanalyse eine Kontrollvariable für DeFi-Renditen.
Diese Kontrollvariable schätzt weder die heutigen Mitgliedschaftsanforderungen von Coinbase noch den kontospezifischen Prämienspread jeder Börse. Vom Emittenten gezahlte Zinsen, von Börsen finanzierte Prämien und Renditen aus der Kreditvergabe von Token bleiben unterschiedliche Mechanismen.
Der Wettbewerb um die Nachfrage lässt die Frage der Kreditvergabe offen
Die Autoren des Arbeitspapiers erklären, dass Stablecoin-Mittel letztlich wieder angelegt werden, wodurch Einlagen je nach Gegenparteien des Emittenten möglicherweise zwischen Instituten und Einlegertypen umverteilt werden.
Die Weiterleitung von Reserven und die Zusammensetzung der Einleger könnten sich auf die Finanzierungskosten der Banken auswirken. Die aktuellen Nachfrageschätzungen betreffen einen anderen Teil dieser Kette: wie Stablecoin-Guthaben auf das reagieren, was Banken Einlegern bieten.
Eine stärkere Reaktion bei $USDC lässt sich nicht unmittelbar in eine Zahl für entgangene Bankkredite umrechnen. Dafür wären außerdem Erkenntnisse darüber nötig, wohin Reserven fließen, wie Banken ihre Finanzierung ersetzen und wie sie ihre Kreditvergabe anpassen.
Die Studie schätzt Reaktionen auf Änderungen der Einlagenzinsen, doch ihre Koeffizienten lassen sich nicht unmittelbar auf eine Zinsänderung der Federal Reserve anwenden, da die Anpassung der Bankzinsen und die auf jeder Plattform verfügbare Rendite getrennte Einflussgrößen sind.
Eine aussagekräftige Prognose würde zwischen Emittenten, dem Standort und den Präferenzen ihrer Inhaber, der Zinsanpassung durch Banken und dem Zugang zu Börsenprämien unterscheiden. Aktualisierte Erkenntnisse, die das Wachstum der Emittenten mit den tatsächlichen Bank- und Plattformrenditen für vergleichbare Nutzer verknüpfen, würden dabei helfen festzustellen, wie weit der historische Zusammenhang in die nächste Phase der Akzeptanz hineinreicht.