
L’ordonnance du 17 septembre accorde une dispense temporaire et conditionnelle de la définition d’une bourse aux plateformes proposant des pools de teneurs de marché automatisés à accès autorisé pour les actions admissibles du National Market System (NMS). Ces pools utilisent des logiciels pour permettre aux participants autorisés de négocier contre des actifs engagés. L’ordonnance prévoit également une dispense distincte de la définition de courtier pour certains fournisseurs de liquidité qui utilisent leurs propres capitaux.
Sa portée est plus étroite que ne le laisse entendre l’appellation « action tokenisée ». Les titres de tiers offrant une exposition synthétique, y compris les titres liés tokenisés et les swaps sur titres, sont exclus, tout comme les droits et les bons de souscription. L’admissibilité dépend du titre défini et du respect de l’ordonnance par la plateforme.
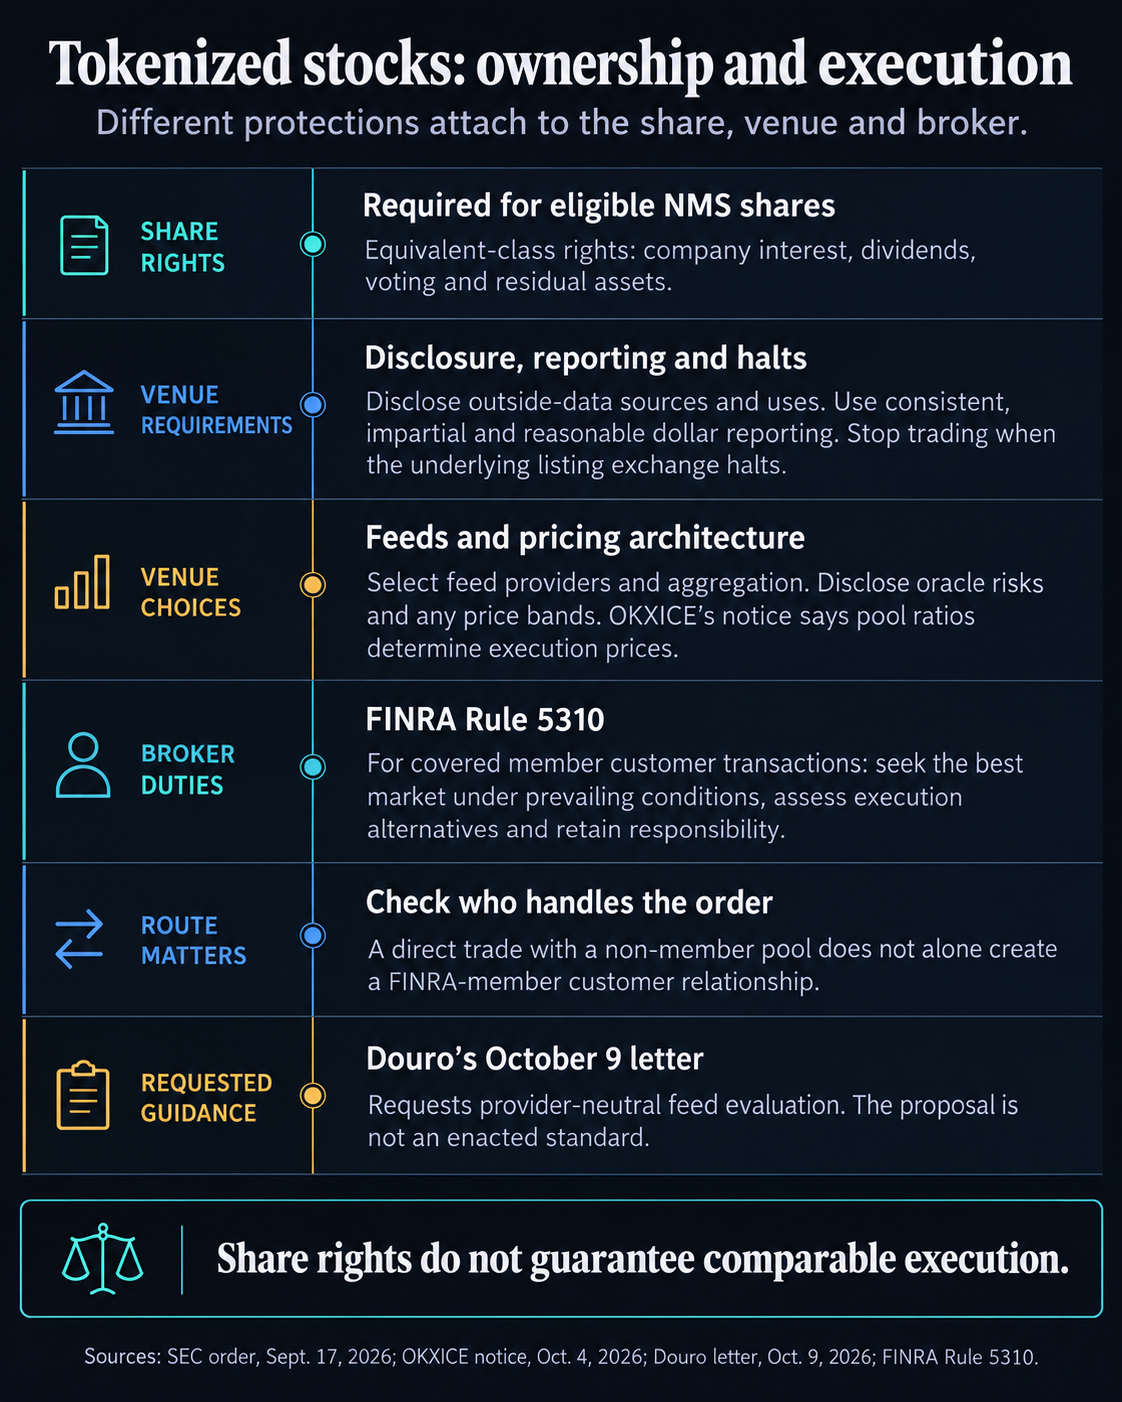
Pour les actions admissibles, la plateforme doit vérifier qu’elles confèrent les mêmes droits et privilèges que les actions traditionnelles d’une classe équivalente. Ces droits comprennent une participation dans l’entreprise, des dividendes, des droits de vote et une part des actifs résiduels en cas de liquidation. La revendication de ces droits concerne ce que l’investisseur possède; l’exécution concerne les conditions auxquelles l’investisseur l’achète ou le vend.
Une plateforme qui satisfait aux conditions de la dispense échappe au cadre applicable aux bourses, aux systèmes de négociation alternatifs et aux centres de négociation pour les règles pertinentes de la Regulation NMS. Cela comprend la règle 611, qui protège contre les transactions sur une plateforme à des prix moins favorables que certaines cotations protégées ailleurs. Ces protections et l’obligation d’exécution au mieux d’un courtier sont toutefois distinctes, et l’ordonnance maintient l’application des lois pertinentes contre la fraude et la manipulation, ainsi que les obligations réglementaires distinctes des participants.
Actions tokenisées : quelles données de prix externes font autorité
La disposition de l’ordonnance sur les données de marché exige qu’une plateforme explique si et comment elle utilise des données externes ou des oracles, les services qui acheminent des informations externes vers des applications blockchain. Son avis public doit identifier les fournisseurs et les sources, expliquer les finalités des données et décrire l’utilisation des oracles. D’autres éléments portent sur les risques importants connus, notamment la manipulation des oracles, ainsi que sur les fourchettes de prix de référence ou autres contrôles des risques, le cas échéant.
L’ordonnance exige également des arrêts simultanés lorsque l’action sous-jacente est suspendue sur sa bourse de cotation principale, l’envoi d’avis aux participants, la résolution des incidents opérationnels, la conservation de registres accessibles, des limites de négociation et des restrictions sur le crédit accordé par la plateforme.
L’ordonnance ne prescrit pas de fournisseur unique, de nombre minimal de contributeurs, de méthode d’agrégation commune, de seuil de confiance ni de réponse uniforme aux prix obsolètes.
Douro souhaite que le personnel fournisse un cadre pour évaluer ces choix. Les critères qu’elle propose mettent l’accent sur des contributeurs indépendants participant à la formation des prix, une agrégation conçue pour résister à la manipulation, la publication de l’identité des contributeurs et des méthodes de calcul, ainsi que la comparaison avec des références de marché externes. La lettre propose également de communiquer des informations sur le niveau de confiance, l’obsolescence des données et les réponses à apporter lorsque celles-ci deviennent incertaines ou indisponibles.
Des conditions contraignantes existent déjà en matière de communication des données. Les plateformes doivent publier gratuitement des données en dollars lisibles par machine couvrant les transactions des 30 jours précédents, et les mettre à jour dans les 10 minutes suivant chaque transaction. La conversion doit s’appuyer sur des méthodes cohérentes, impartiales et raisonnables, couramment appliquées par les participants au marché. Les registres des intérêts de négociation et des transactions doivent également indiquer les prix en dollars.
Une FAQ existante du personnel de la SEC emploie une formulation similaire sur la conversion en dollars pour les paires négociées sur des bourses et des systèmes de négociation alternatifs. La demande de Douro porte sur une autre question : la façon dont les plateformes devraient évaluer la qualité des flux de données.
Comment les avis des plateformes décrivent les différents rôles des flux de données
L’avis du 4 octobre d’OKXICE montre pourquoi identifier un fournisseur externe n’est qu’un point de départ. Il décrit des prix d’exécution par AMM déterminés par les ratios d’actifs des pools, tandis que les données de prix externes servent à d’autres fins : afficher la valeur des actions, détecter les suspensions de négociation sur le marché sous-jacent et déclarer en dollars les transactions appariées à des stablecoins.
L’avis identifie Massive.com comme source des prix des actions et des données sur les suspensions de négociation, et OKX INC, une société affiliée, comme source des indices de prix des stablecoins. Il indique également qu’OKXICE n’applique pas de coupe-circuits supplémentaires ni de fourchettes de prix de référence au-delà des arrêts qu’il décrit.
L’avis cite l’USDC, stablecoin arrimé au dollar émis par Circle, parmi ses actifs de paiement. Une donnée de prix du stablecoin convertit la transaction en dollars aux fins de déclaration; les ratios des pools déterminent le prix d’exécution.
L’avis décrit séparément des données de volume externes transmises aux contrats intelligents de la plateforme pour vérifier le respect des limites de négociation. Les données de prix et les données de volume déterminent donc des aspects différents de la transaction.
L’avis du 23 septembre de TSV LLC présente un autre type de divulgation. Il indique que les activités n’avaient pas commencé à la date de cet avis, décrit les utilisations envisagées des données externes, notamment la détection des suspensions et la surveillance des divergences de prix, et précise qu’aucun fournisseur de données de marché pour la production n’avait encore été sélectionné. À la date de cet avis, les fonctions décrites sont prospectives.
L’exécution au mieux pour les actions tokenisées reste une obligation du courtier
Pour un membre de la FINRA qui traite une transaction client visée, la règle 5310 exige une diligence raisonnable afin de trouver le meilleur marché et d’obtenir le prix le plus favorable possible dans les conditions du moment. Elle s’applique lorsque la société agit comme mandataire et lorsqu’elle négocie pour son propre compte.
L’évaluation tient compte de la nature du marché, du montant et du type de transaction, des marchés vérifiés, de l’accessibilité des cotations et des conditions de l’ordre du client. L’examen de l’exécution prévu par la règle tient également compte de la rapidité, de la probabilité d’exécution des ordres à cours limité, des coûts et des besoins du client. Il va au-delà de la simple vérification de la concordance entre le prix d’un pool et une référence externe.
Un membre ne peut pas transférer cette obligation à une autre personne. Les routeurs d’ordres automatisés et non discrétionnaires ainsi que les internalisateurs qui effectuent des examens réguliers et rigoureux au lieu d’examiner chaque ordre individuellement doivent mener les examens requis au moins chaque trimestre, par titre et par type d’ordre, et comparer les modalités actuelles aux marchés concurrents. Toute différence importante dans la qualité d’exécution exige des changements d’acheminement ou une justification du maintien de celui-ci.
Le peu d’informations sur les prix exige une diligence particulière, des procédures écrites et une conformité documentée en vertu de la règle 5310.
La personne qui traite l’ordre du client compte
Les instructions du client et le rôle de l’entreprise comptent. Une instruction non sollicitée visant à acheminer un ordre vers un marché particulier limite la détermination de la meilleure exécution au-delà de cette instruction, tandis que le traitement rapide de l’ordre et le respect de ses conditions restent obligatoires. Cette obligation couvre également les ordres de clients concernés acheminés par un autre courtier pour traitement et exécution. Le simple fait de remplir l’ordre d’un client d’un autre courtier au cours affiché par le membre ne relève pas de cette obligation relative aux ordres acheminés.
Les investisseurs qui effectuent directement des transactions sur un pool non membre doivent déterminer si un membre de la FINRA traite une transaction client couverte avant de se fier aux protections applicables aux courtiers. Les conditions d’exemption de la plateforme et les protections applicables contre la fraude restent pertinentes dans les deux cas.
L’avis réglementaire 26-15 de la FINRA sollicitait des commentaires sur la modernisation des orientations dans le cadre de la norme existante fondée sur des principes. La distinction qu’il établit entre la meilleure exécution et la protection contre les transactions à un prix inférieur au meilleur cours explique pourquoi l’exemption accordée à une plateforme et les obligations d’un membre envers ses clients s’appliquent séparément.
Ce que les investisseurs en actions tokenisées peuvent comparer
Les investisseurs peuvent consulter l’avis d’une plateforme au-delà du nom du fournisseur. Les données externes déterminent-elles le prix d’exécution, étayent-elles une valorisation affichée, servent-elles à convertir une transaction aux fins de déclaration ou déclenchent-elles une suspension des transactions ? Une fourchette de prix divulguée limite-t-elle réellement les transactions, et que se passe-t-il si sa référence devient obsolète ou indisponible ? Lorsqu’un courtier traite l’ordre, comment compare-t-il l’exécution aux autres possibilités ?
La demande de Douro du 9 octobre fournit au personnel de la SEC un cadre concret à examiner. Pour les investisseurs qui comparent des actions tokenisées, le critère pratique consiste à déterminer si les données de la plateforme, ses contrôles de prix et l’examen de l’exécution effectué par un éventuel courtier appuient la transaction à laquelle ils s’attendent.