
Приказ от 17 сентября предоставляет временное условное освобождение от определения биржи площадкам, которые предлагают разрешенные пулы автоматического маркет-мейкера для соответствующих акций Национальной рыночной системы (NMS). В этих пулах программное обеспечение позволяет одобренным участникам торговать против внесенных активов. Приказ также отдельно освобождает от определения дилера некоторых поставщиков ликвидности, использующих собственный капитал.
Его сфера действия уже, чем предполагает понятие «токенизированные акции». Исключены ценные бумаги третьих лиц, дающие синтетическую экспозицию, включая токенизированные связанные ценные бумаги и свопы на ценные бумаги, а также права и варранты. Соответствие требованиям зависит от того, относится ли ценная бумага к установленной категории, и от соблюдения площадкой условий приказа.
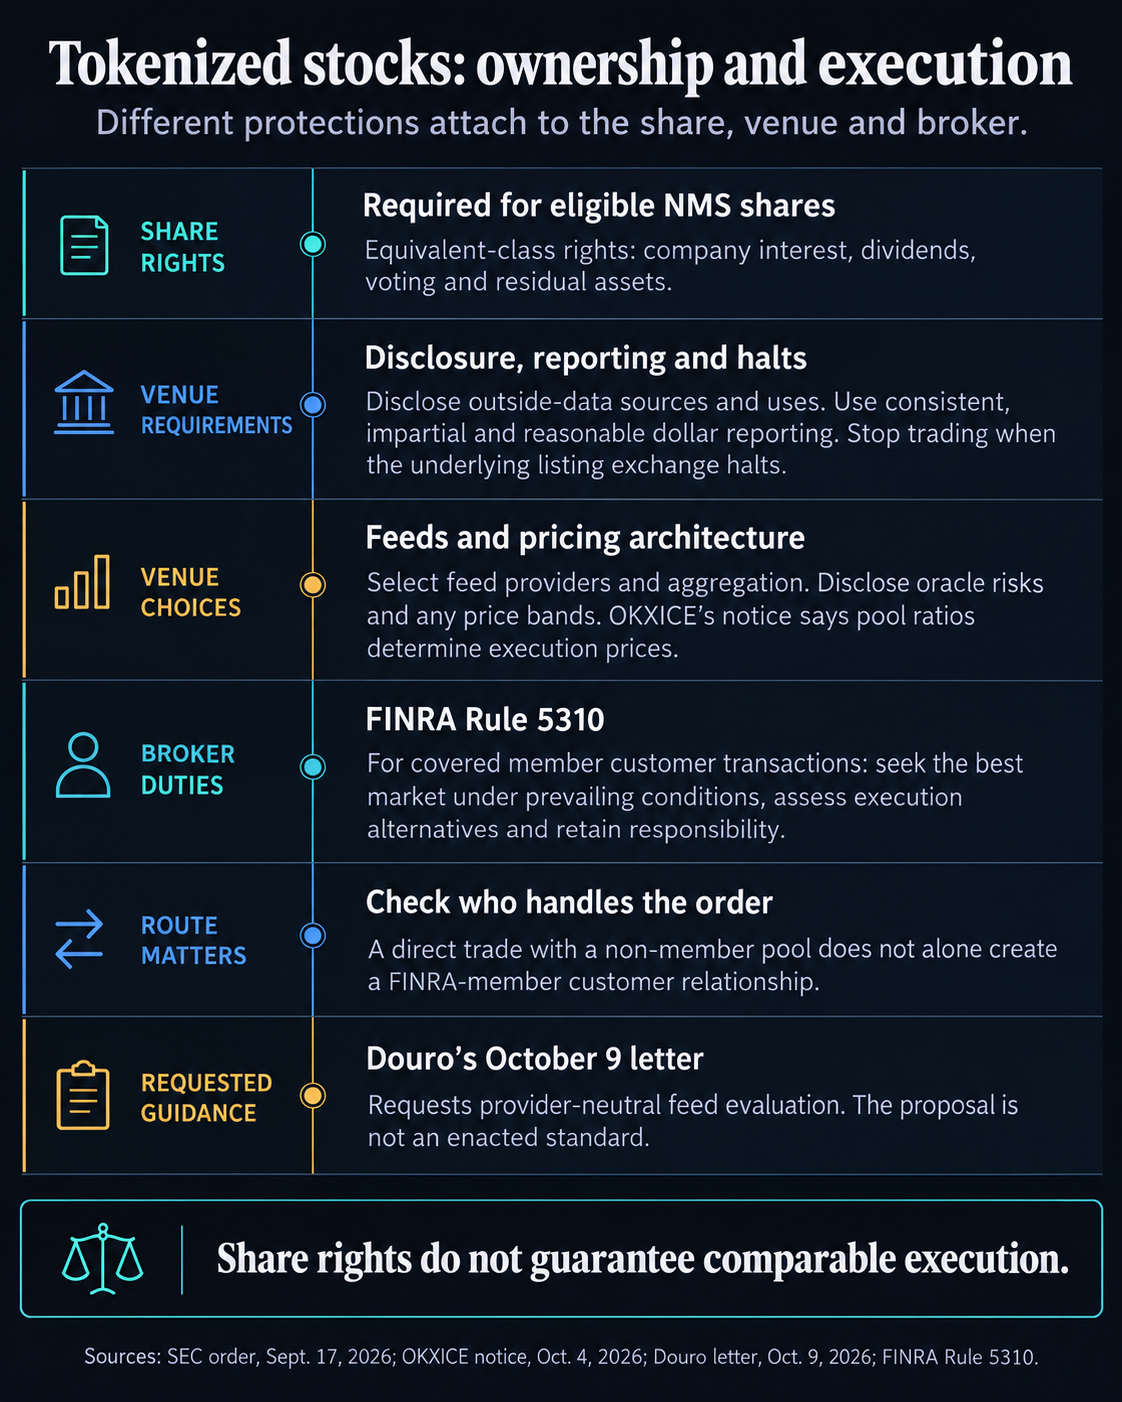
Для соответствующих акций площадка должна подтвердить наличие тех же прав и привилегий, что и у традиционных акций эквивалентного класса. К ним относятся доля в компании, дивиденды, право голоса и доля в остаточных активах при ликвидации. Притязание на эти права касается того, чем владеет инвестор; исполнение сделки касается условий, на которых инвестор покупает или продает актив.
Площадка, соблюдающая условия исключения, не подпадает под действие положений о биржах, альтернативных торговых системах и торговых центрах в соответствующих правилах Regulation NMS. Это включает Правило 611, защищающее от сделок на площадке по ценам хуже некоторых защищенных котировок на других площадках. Однако эта защита и обязанность брокера добиваться наилучшего исполнения являются отдельными требованиями, а приказ сохраняет действие применимых законов о борьбе с мошенничеством и манипулированием рынком, а также отдельные регуляторные обязательства участников.
Токенизированные акции: какие внешние ценовые данные определяют цену
Положение приказа о рыночных данных требует, чтобы площадка объясняла, использует ли она внешние данные или оракулы и как именно. Оракулы представляют собой сервисы, передающие внешнюю информацию блокчейн-приложениям. В публичном уведомлении площадка должна указать поставщиков и источники, объяснить назначение данных и описать использование оракулов. Другие требования касаются известных существенных рисков, включая манипулирование оракулами, а также любых ценовых диапазонов, привязанных к эталонной цене, или иных мер контроля рисков.
Приказ также требует одновременной приостановки торгов, когда торги базовой акцией приостанавливаются на бирже ее первичного листинга, уведомления участников, устранения последствий операционных сбоев, доступности записей, лимитов на торговлю и ограничений на кредитование со стороны площадки.
Приказ не предписывает единственного поставщика, минимального числа участников, общего метода агрегирования, порога достоверности или единого порядка действий при устаревании цен.
Douro просит сотрудников регулятора предоставить основу для оценки таких решений. Предложенные критерии делают акцент на независимых участниках, задействованных в формировании цены, агрегировании, устойчивом к манипулированию, публичном раскрытии личности участников и методов расчета, а также на сравнении с внешними рыночными ориентирами. В письме также предлагается раскрывать сведения о достоверности данных, их устаревании и действиях в случаях, когда данные становятся ненадежными или недоступными.
В отношении отчетности уже действуют обязательные требования. Площадки должны бесплатно публиковать машиночитаемые данные в долларах по сделкам за предыдущие 30 дней, обновляя их в течение 10 минут после каждой сделки. Для пересчета необходимо применять последовательные, беспристрастные и разумные методы, обычно используемые участниками рынка. В записях об интересе к торговле и сделках также должны указываться цены в долларах.
В существующем FAQ сотрудников SEC используется похожая формулировка о пересчете в доллары для парных торгов на биржах и альтернативных торговых системах. Запрос Douro касается другого вопроса: как площадкам следует оценивать качество потоков данных.
Как в уведомлениях площадок описываются разные функции потоков данных
Уведомление OKXICE от 4 октября показывает, почему указать внешнего поставщика данных недостаточно. В нем говорится, что цены исполнения AMM определяются соотношением активов в пуле, тогда как внешние ценовые данные используются для других целей: отображения стоимости акций, выявления приостановок торгов базовой акцией и представления в долларах данных о сделках в паре со стейблкоином.
В уведомлении названа Massive.com, предоставляющая данные о ценах акций и приостановках торгов, а также аффилированная компания OKX INC, предоставляющая индексы цен стейблкоинов. Там также говорится, что OKXICE не применяет дополнительных автоматических ограничителей торгов или ценовых диапазонов, привязанных к эталонной цене, помимо описанных в уведомлении приостановок.
В уведомлении среди платежных активов указана привязанная к доллару USDC от Circle. Ценовой показатель стейблкоина позволяет пересчитать сделку в доллары для отчетности; цену исполнения определяет соотношение активов в пуле.
В уведомлении отдельно описаны данные об объеме торгов, поступающие извне и передаваемые смарт-контрактам площадки для проверки торговых лимитов. Таким образом, ценовые данные и показатели объема влияют на разные составляющие сделки.
В уведомлении TSV LLC от 23 сентября раскрывается информация иного рода. В нем говорится, что на дату уведомления деятельность еще не началась, излагаются планируемые способы использования внешних данных, включая выявление приостановок торгов и мониторинг расхождений цен, а также отмечается, что поставщик рыночных данных для производственной среды еще не выбран. На дату уведомления описанные функции планировались к использованию в будущем.
Наилучшее исполнение сделок с токенизированными акциями остается обязанностью брокера
Для члена FINRA, обслуживающего охватываемую правилом сделку с клиентом, Правило 5310 требует проявлять разумную осмотрительность, чтобы найти наилучший рынок и получить максимально выгодную цену с учетом преобладающих условий. Оно применяется как когда фирма выступает агентом, так и когда торгует за собственный счет.
При оценке учитываются характер рынка, размер и тип сделки, проверенные рынки, доступность котировок и условия клиентского поручения. При проверке исполнения по правилу также учитываются скорость, вероятность исполнения лимитных поручений, расходы и потребности клиента. Это более широкий подход, чем проверка того, совпадает ли цена в пуле с одним внешним ориентиром.
Участник не может передать эту обязанность другому лицу. Автоматизированные маршрутизаторы поручений, действующие без права усмотрения, и внутренние исполнители, которые проводят регулярную и тщательную проверку вместо проверки каждого отдельного поручения, должны проводить соответствующие проверки не реже одного раза в квартал, отдельно по каждой ценной бумаге и типу поручения, и сравнивать действующие механизмы с конкурирующими рынками. Существенные различия в качестве исполнения требуют изменить маршрутизацию или обосновать, почему ее следует сохранить.
При скудной информации о ценах требуются особая тщательность, письменные процедуры и документально подтвержденное соблюдение Правила 5310.
Важно, кто обрабатывает клиентское поручение
Имеют значение инструкции клиента и роль фирмы. Если клиент без запроса поручает направить сделку на конкретный рынок, обязанность определить наилучшее исполнение не распространяется на выбор за пределами этой инструкции, однако поручение по-прежнему необходимо обработать своевременно и в соответствии с его условиями. Эта обязанность также распространяется на применимые клиентские поручения, направленные другим брокером для обработки и исполнения. Простое исполнение клиентского поручения другого брокера за счет котировки участника не подпадает под эту обязанность в отношении направленного поручения.
Инвесторам, напрямую взаимодействующим с пулом, участник которого не состоит в FINRA, следует выяснить, обрабатывает ли участник FINRA охватываемую сделку клиента, прежде чем полагаться на предусмотренную для таких брокеров защиту. В обоих случаях по-прежнему важны условия освобождения площадки от требований и применимые меры защиты от мошенничества.
В Регуляторном уведомлении FINRA 26-15 запрашивались комментарии по поводу модернизации рекомендаций в рамках действующего принципиального стандарта. Разграничение между наилучшим исполнением и защитой от исполнения по ценам хуже рыночных помогает понять, почему освобождение площадки от требований и обязанности участника перед клиентом действуют отдельно.
Что инвесторы в токенизированные акции могут сравнить
Инвесторы могут изучить уведомление площадки, а не ограничиваться названием поставщика. Определяют ли внешние данные цену исполнения, служат ли они основанием для отображаемой оценки, используются ли для пересчета сделки при отчетности или запускают ли приостановку торгов? Действительно ли раскрытый ценовой диапазон ограничивает торги и что происходит, если его ориентир устаревает или становится недоступным? Если поручение обрабатывает брокер, как он сравнивает исполнение с альтернативными вариантами?
Запрос Douro от 9 октября предлагает сотрудникам SEC конкретную основу для рассмотрения. Для инвесторов, сравнивающих токенизированные акции, практический вопрос заключается в том, поддерживают ли данные площадки, механизмы контроля цен и проверка исполнения со стороны брокера, если она проводится, ожидаемую ими сделку.