
La orden del 17 de septiembre concede una exención temporal y condicional de la definición de bolsa a las plataformas que ofrecen fondos de creador de mercado automatizado con permisos para acciones elegibles del Sistema Nacional de Mercado (NMS). Estos fondos utilizan software para permitir que participantes aprobados negocien contra activos comprometidos. La orden también concede una exención independiente de la definición de intermediario a determinados proveedores de liquidez que utilizan su propio capital.
Su alcance es más limitado que el rótulo de acciones tokenizadas. Se excluyen los valores de terceros que ofrecen exposición sintética, incluidos los valores vinculados tokenizados y los swaps basados en valores, así como los derechos y los warrants. La elegibilidad depende del valor definido y del cumplimiento de la orden por parte de la plataforma.
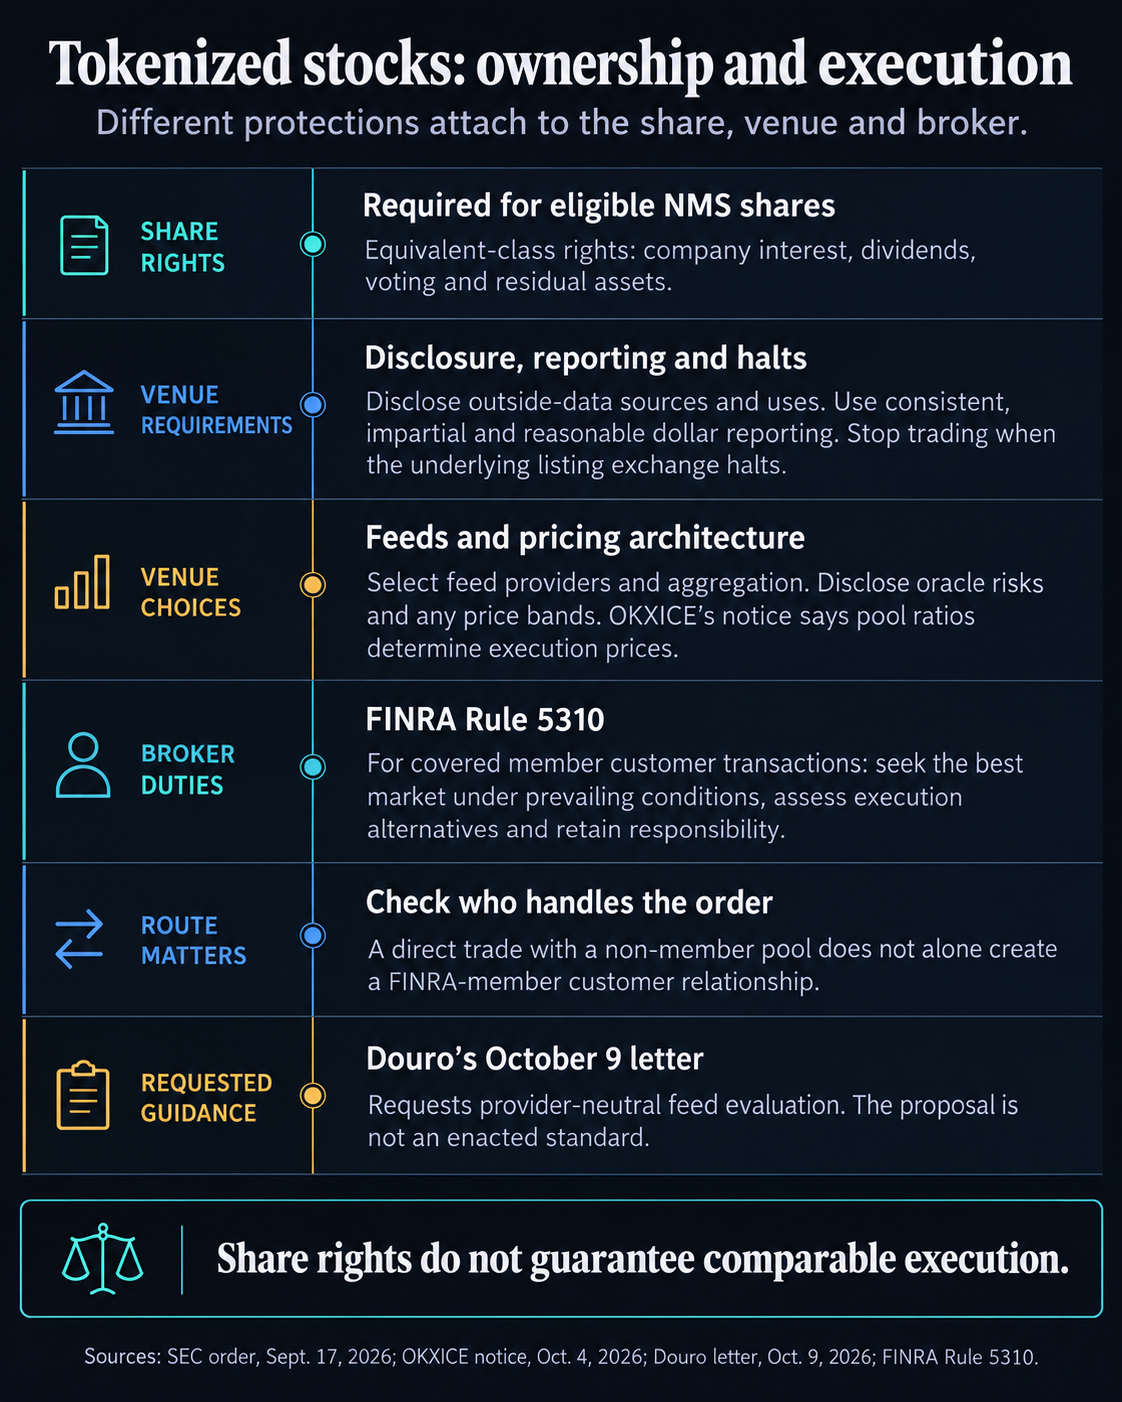
En el caso de las acciones elegibles, la plataforma debe verificar que confieren los mismos derechos y privilegios que las acciones tradicionales de una clase equivalente. Estos incluyen una participación en la empresa, dividendos, derechos de voto y una parte de los activos residuales en caso de liquidación. Un derecho sobre esos beneficios se refiere a lo que posee el inversor; la ejecución se refiere a las condiciones en las que el inversor lo compra o lo vende.
Una plataforma que cumpla las condiciones de la exención queda fuera del marco de bolsas, sistemas alternativos de negociación y centros de negociación para las normas pertinentes de la Regulación NMS. Esto incluye la Regla 611, que protege contra operaciones de la plataforma a precios peores que ciertas cotizaciones protegidas de otros lugares. Sin embargo, esas protecciones y el deber de mejor ejecución de un corredor son independientes, y la orden mantiene vigentes las leyes aplicables contra el fraude y la manipulación, así como las obligaciones regulatorias independientes de los participantes.
Acciones tokenizadas: ¿qué datos de precios externos las controlan?
La disposición de la orden sobre datos de mercado exige que la plataforma explique si utiliza datos externos u oráculos, y cómo lo hace. Los oráculos son servicios que llevan información externa a las aplicaciones de cadena de bloques. El aviso público debe identificar a los proveedores y las fuentes, explicar los fines de los datos y describir el uso de oráculos. Otros elementos abarcan los riesgos materiales conocidos, incluida la manipulación de oráculos, y cualquier banda de precios de referencia u otros controles de riesgo.
La orden también exige interrupciones simultáneas cuando se suspende la negociación de la acción subyacente en su bolsa de cotización principal, notificaciones a los participantes, medidas correctivas ante incidentes operativos, registros accesibles, límites de negociación y restricciones al crédito de la plataforma.
La orden no prescribe un único proveedor, un número mínimo de colaboradores, un método de agregación común, un umbral de confianza ni una respuesta uniforme a precios desactualizados.
Douro quiere que el personal proporcione un marco para evaluar esas opciones. Los criterios propuestos destacan la participación de colaboradores independientes en la formación de precios, una agregación diseñada para resistir la manipulación, la divulgación pública de las identidades de los colaboradores y los métodos de cálculo, y la comparación con indicadores de referencia del mercado externo. La carta también propone divulgar información sobre la confianza, la desactualización y las respuestas ante datos inciertos o no disponibles.
Ya existen condiciones vinculantes en materia de informes. Las plataformas deben publicar gratuitamente datos denominados en dólares y legibles por máquina que cubran las transacciones de los 30 días anteriores, actualizados en un plazo de diez minutos después de cada transacción. La conversión debe utilizar métodos coherentes, imparciales y razonables de uso habitual entre los participantes del mercado. Los registros de intereses de negociación y de transacciones también deben indicar precios en dólares.
Una pregunta frecuente existente del personal de la SEC utiliza un lenguaje similar sobre la conversión a dólares para los pares negociados en bolsas y sistemas alternativos de negociación. La solicitud de Douro aborda otra cuestión: cómo deberían evaluar las plataformas la calidad de los flujos de datos.
Cómo describen los avisos de las plataformas las distintas funciones de los flujos de datos
El aviso de OKXICE del 4 de octubre ilustra por qué identificar a un proveedor externo es solo el comienzo. Describe precios de ejecución de AMM determinados por las proporciones de activos del fondo, mientras que los datos de precios externos tienen otras funciones: mostrar los valores de las acciones, detectar suspensiones de negociación en el mercado subyacente e informar en dólares las transacciones emparejadas con stablecoins.
El aviso identifica a Massive.com como proveedor de precios de acciones y datos sobre suspensiones de negociación, y a OKX INC, una entidad afiliada, como proveedor de índices de precios de stablecoins. También indica que OKXICE no aplica interruptores automáticos ni bandas de precios de referencia adicionales, más allá de las interrupciones que describe.
El aviso incluye entre sus activos de pago a USDC de Circle, vinculado al dólar. Un dato de precio de la stablecoin convierte la operación a dólares para su reporte; las proporciones del fondo determinan el precio de ejecución.
El aviso describe por separado los datos externos de volumen que se envían a los contratos inteligentes de la plataforma para comprobar los límites de negociación. Por lo tanto, la información de precios y los datos de volumen controlan partes distintas de la operación.
El aviso de TSV LLC del 23 de septiembre ofrece otro tipo de información. Indica que las operaciones aún no habían comenzado a la fecha de ese aviso, expone los usos previstos de los datos externos, entre ellos la detección de suspensiones y el seguimiento de divergencias de precios, y señala que todavía no se había seleccionado un proveedor de datos de mercado para producción. Las funciones divulgadas eran prospectivas a la fecha de ese aviso.
La mejor ejecución de acciones tokenizadas sigue siendo una obligación del corredor
Para un miembro de FINRA que gestiona una transacción de cliente cubierta, la Regla 5310 exige diligencia razonable para encontrar el mejor mercado y obtener un precio lo más favorable posible dadas las condiciones imperantes. Se aplica tanto cuando la empresa actúa como agente como cuando negocia por cuenta propia.
La evaluación considera las características del mercado, el tamaño y el tipo de transacción, los mercados consultados, la accesibilidad de las cotizaciones y las condiciones de la orden del cliente. La revisión de ejecución que exige la norma también considera la rapidez, la probabilidad de ejecutar órdenes limitadas, los costos y las necesidades del cliente. Va más allá de comprobar si el precio de un fondo de liquidez coincide con una referencia externa.
Un miembro no puede transferir esa obligación a otra persona. Los sistemas automatizados de enrutamiento de órdenes no discrecionales y los internalizadores que realizan revisiones periódicas y rigurosas en lugar de revisiones individuales de cada orden deben efectuar las revisiones pertinentes al menos trimestralmente, por valor y tipo de orden, y comparar los acuerdos actuales con los mercados competidores. Las diferencias sustanciales en la calidad de ejecución exigen cambios en el enrutamiento o una justificación para mantenerlo.
La escasez de información sobre precios exige una diligencia especial, procedimientos escritos y cumplimiento documentado conforme a la Regla 5310.
Quién gestiona la orden del cliente importa
Las instrucciones del cliente y la función de la empresa importan. Una instrucción no solicitada de enrutar una orden a un mercado específico limita la determinación de mejor ejecución más allá de esa instrucción, pero siguen siendo obligatorios el procesamiento rápido y el cumplimiento de las condiciones de la orden. La obligación también abarca las órdenes de clientes aplicables que otro corredor enruta para su gestión y ejecución. El simple hecho de completar la orden de un cliente de otro corredor contra la cotización del miembro queda fuera de esa obligación relativa a las órdenes enrutadas.
Los inversores que operan directamente con un fondo de liquidez que no es miembro deben determinar si un miembro de FINRA gestiona una transacción de cliente sujeta a estas protecciones antes de confiar en las protecciones para corredores. Las condiciones de exención del centro de negociación y las protecciones contra el fraude que resulten aplicables siguen siendo importantes en cualquiera de las dos vías.
El Aviso Regulatorio 26-15 de FINRA solicitó comentarios sobre la modernización de las directrices en virtud de la norma actual, basada en principios. Su distinción entre la mejor ejecución y la protección contra operaciones a precios inferiores a las cotizaciones protegidas ayuda a explicar por qué la exención del centro de negociación y las obligaciones de un miembro con sus clientes funcionan por separado.
Qué pueden comparar los inversores en acciones tokenizadas
Los inversores pueden consultar un aviso del centro de negociación para obtener más información que el nombre de un proveedor. ¿Los datos externos determinan el precio de ejecución, respaldan una valoración mostrada, convierten una transacción a efectos de los informes o activan una suspensión? ¿Un rango de precios divulgado realmente limita la negociación, y qué ocurre si su referencia queda obsoleta o deja de estar disponible? Cuando un corredor gestiona la orden, ¿cómo compara la ejecución con las alternativas?
La solicitud de Douro del 9 de octubre ofrece al personal de la SEC un marco concreto para considerar. Para los inversores que comparan acciones tokenizadas, la prueba práctica consiste en determinar si los datos del centro de negociación, los controles de precios y la revisión de ejecución de cualquier corredor respaldan la operación que esperan.