
La limite de 15 % s'applique à l'ensemble des avoirs par ailleurs non éligibles. Les produits dérivés peuvent aussi épuiser rapidement cette allocation, car la règle prend en compte leur exposition sous-jacente totale, appelée valeur notionnelle brute, plutôt que le seul prix d'une option ou la trésorerie initialement engagée.
La SEC a illustré cette contrainte avec un trust détenant 100 millions de dollars de Bitcoin et 5000 options d'achat de gré à gré sur un fonds négocié en bourse adossé au Bitcoin. Ces options représentent 40 millions de dollars d'exposition supplémentaire au regard de la règle. Le trust présente donc 140 millions de dollars d'exposition totale pour le test, mais seuls les 100 millions de dollars en Bitcoin sont comptabilisés pour l'exigence de 85 %.
La part qualifiante tombe donc à 71,42 %, nettement en deçà du seuil requis de 85 %. Cet exemple montre qu'un portefeuille majoritairement investi en Bitcoin peut échouer au test lorsque sa position en options devient suffisamment importante.
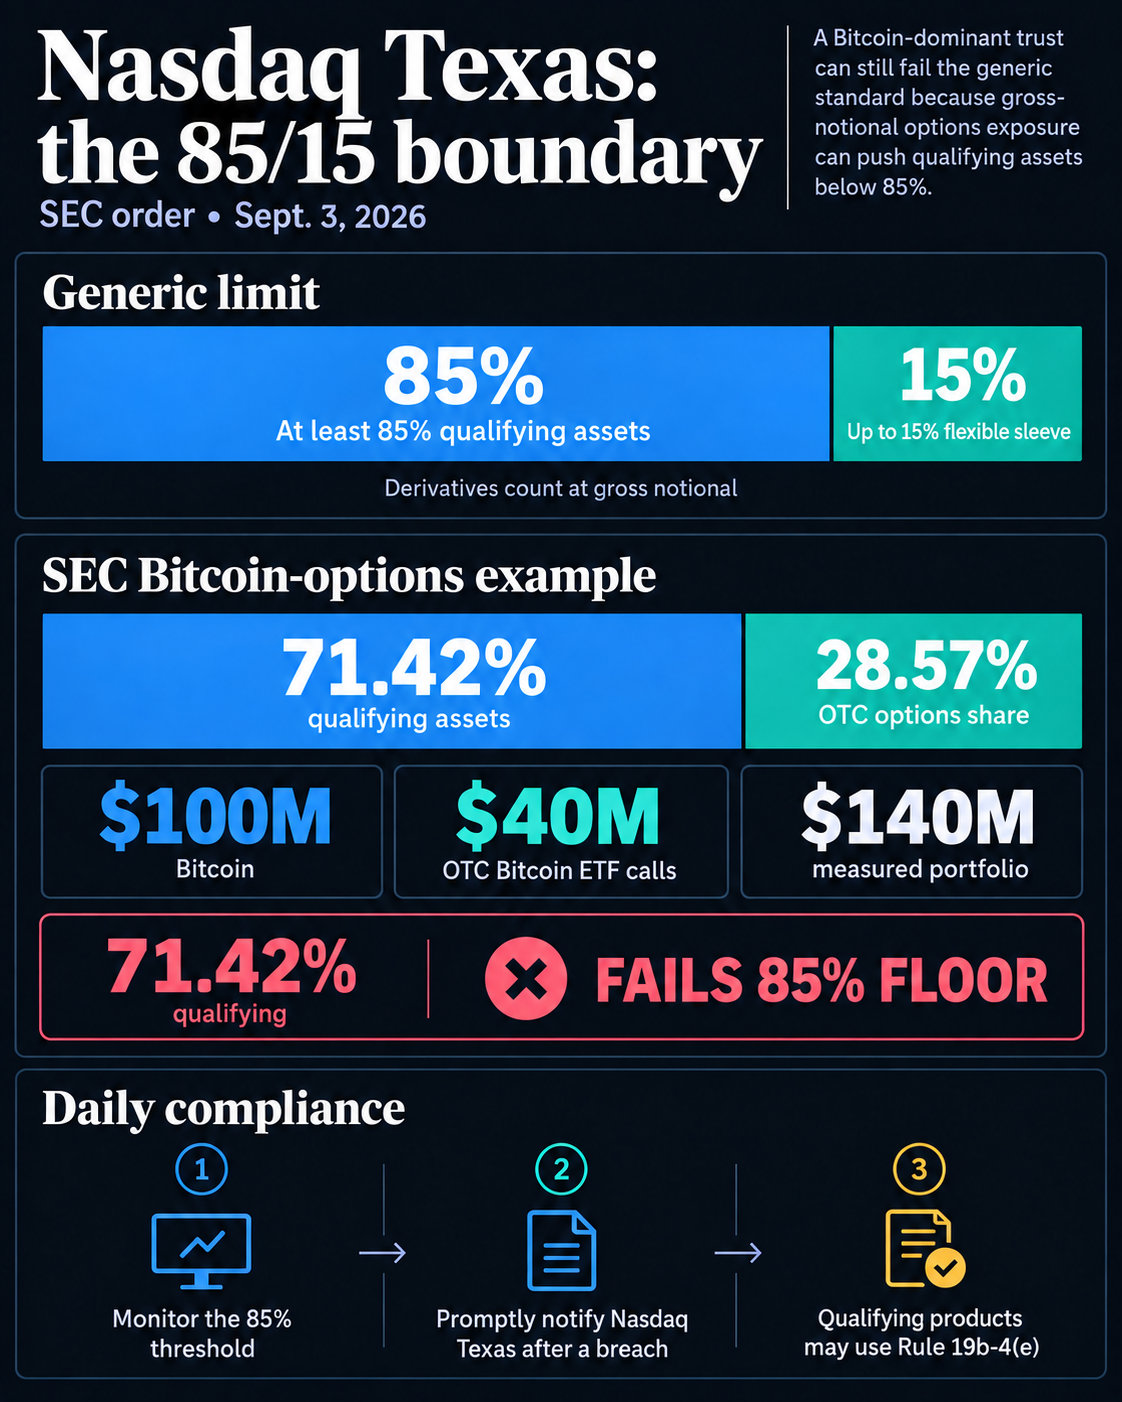
Un promoteur doit vérifier chaque jour le respect du seuil de 85 % et notifier rapidement Nasdaq Texas en cas de dépassement. Le dépôt auprès de la bourse limite en outre les matières premières pouvant occuper la part non qualifiante : elles doivent être des matières premières numériques au sens de la définition de la règle.
Le principal avantage pour les promoteurs de fonds est un processus de cotation plus rapide. Une fois que la SEC a approuvé les règles d'une bourse et les normes de cotation génériques pour un type de produit, la règle 19b-4(e) permet à un produit satisfaisant ces normes de commencer à être négocié sans passer par une procédure d'approbation distincte de la SEC pour ce produit particulier. Un produit ne remplissant pas ces normes peut toutefois demander une approbation par un dépôt individuel.
Nasdaq Texas indique que ses modifications sont matériellement identiques aux changements que la SEC a approuvés pour Nasdaq en juillet. L'ordonnance texane cite également des approbations comparables pour NYSE Arca et Cboe BZX, ce qui relève d'un alignement des règles des bourses plutôt que d'une politique nationale inédite.
Les modifications permettent aussi aux parts de trusts adossés à des matières premières (Commodity-Based Trust Shares) de recourir à des stratégies de gestion active dans le cadre des normes génériques. Auparavant, la règle ne prévoyait que des stratégies passives.
La gestion active ne donne pas aux gérants de fonds un contrôle sans restriction sur le portefeuille. Les trusts doivent publier leurs avoirs sur un site web public gratuit avant l'ouverture des négociations régulières, en indiquant les quantités et les pondérations en pourcentage. La bourse doit suspendre les négociations si les informations requises sur le portefeuille ne sont pas mises à la disposition de tous les intervenants du marché au même moment, et les personnes ayant accès à des informations non publiques sur le portefeuille doivent appliquer des procédures destinées à prévenir leur utilisation abusive.
Cette ordonnance fait suite à des travaux réglementaires antérieurs sur les structures actives adossées au Bitcoin, notamment la stratégie de revenus fondée sur les options décrite dans la couverture de CryptoSlate de juin.
Pour les promoteurs de fonds, la nouvelle règle élargit le champ des produits pouvant bénéficier du processus de cotation simplifié de Nasdaq Texas, sans supprimer ses limites de portefeuille. Au moins 85 % doivent toujours satisfaire aux tests d'éligibilité de la bourse, tandis que tout ce qui se situe en dehors de ces tests doit tenir dans les 15 % restants.