
HSP-029, une proposition du 7 octobre dans le système de gouvernance House of Stake de $NEAR, réduirait l’émission annuelle maximale de 2,5 % à 1,6 %. Une dilution plus lente s’accompagne de moins de nouvelles récompenses émises, mais l’effet sur le prix dépend de la demande et de la valorisation.
Ce que changerait la réduction proposée
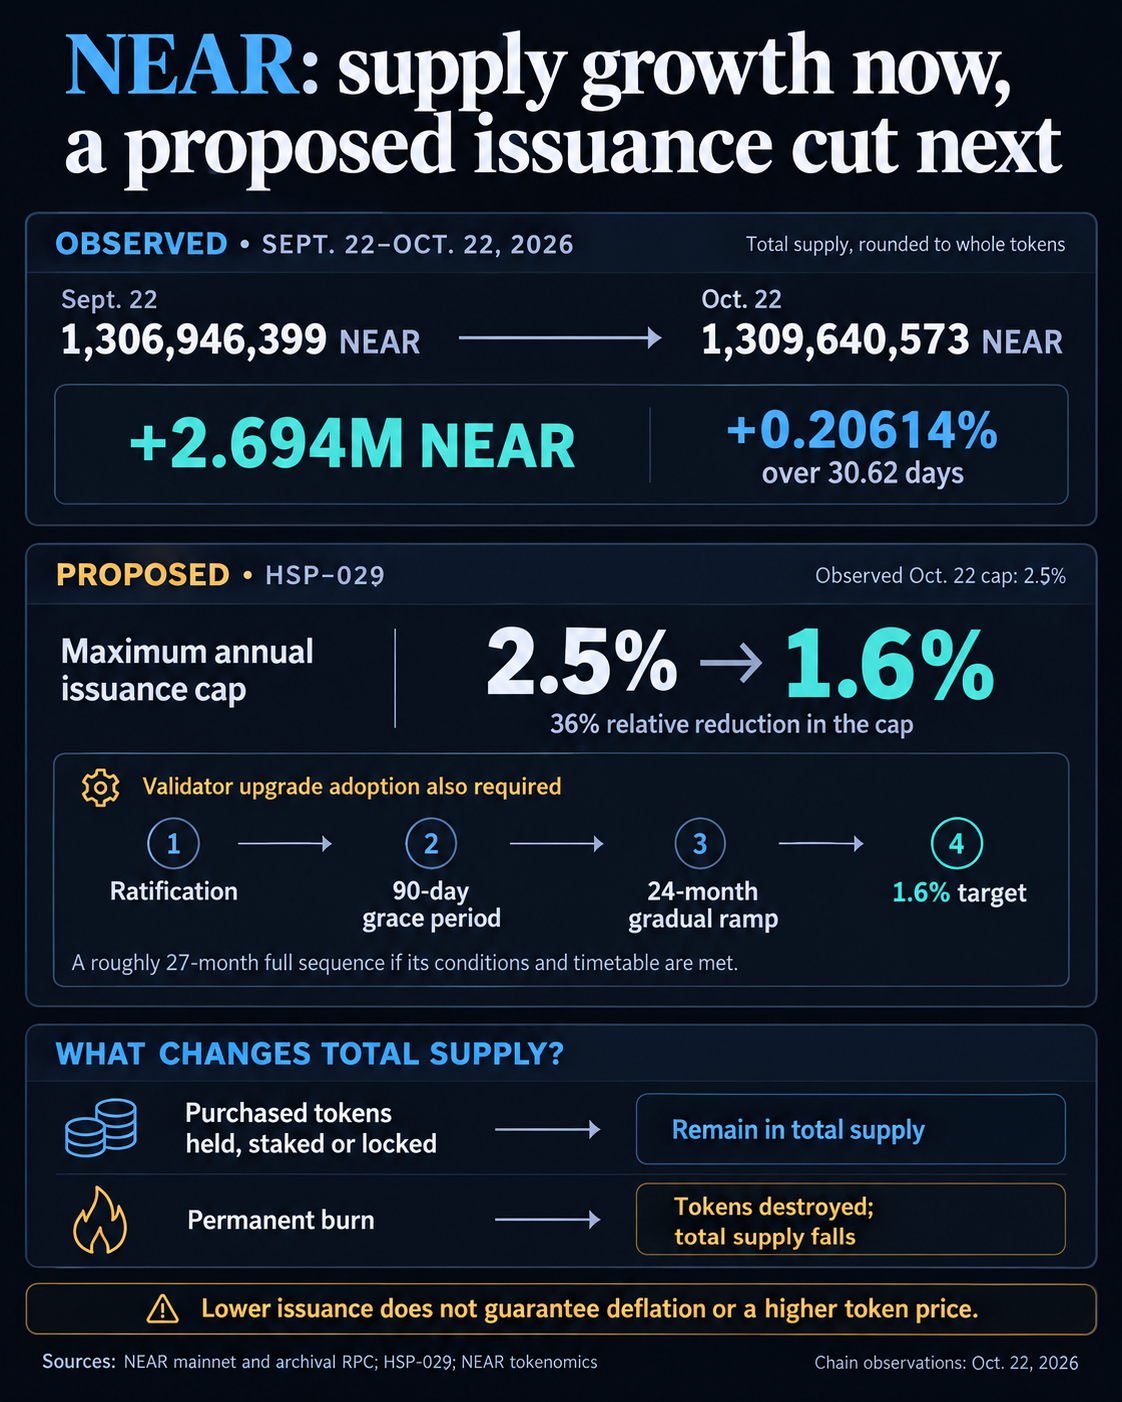
Au 22 octobre, la configuration du protocole de $NEAR indiquait toujours un taux d’émission annuel maximal de 2,5 % dans la version 86. Le paramètre observé restait supérieur à la cible proposée de 1,6 %.
HSP-029 conserverait la répartition indiquée, soit 90 % de l’émission aux participants au staking et 10 % à la trésorerie. La proposition prévoit une période de grâce de 90 jours après sa ratification, suivie d’une transition progressive sur 24 mois, le plafond étant ajusté à chaque époque.
Le passage de 2,5 % à 1,6 % représente une réduction de 36 % du plafond initial. L’offre totale dépendrait toujours de l’équilibre entre les jetons nouvellement émis et ceux détruits de façon permanente.
La ratification déclencherait la période de grâce proposée de 90 jours, et l’activation de la transition nécessiterait également que les validateurs adoptent une mise à niveau du protocole. Si ces étapes suivaient le calendrier prévu, la cible serait atteinte environ 27 mois après la ratification.
Cela fait suite à un débat antérieur sur l’émission, portant sur une réduction proposée de 5 % à 2,5 % en juin 2025. HSP-029 concerne une nouvelle réduction par rapport au plafond de 2,5 % observé en octobre.
L’explication de la tokenomique de $NEAR publiée le 24 février décrit un ensemble d’options contrôlées par la gouvernance pour les revenus des produits, notamment les achats, le staking, le verrouillage et le redéploiement. Sa définition de « rachat et earn » précise expressément que les jetons acquis restent dans l’offre totale.
Acheter des $NEAR change qui les détient, tandis que le staking ou le verrouillage peut limiter leur disponibilité pour les échanges. Une destruction permanente brûle les jetons et réduit l’offre totale. Ces actions ont un effet sur des mesures différentes. Les regrouper sous une même étiquette de déflation peut donc masquer ce que les détenteurs possèdent réellement.
Les définitions des frais du tableau de bord des revenus distinguent les frais bruts des revenus conservés après les versements aux partenaires d’intégration, aux solveurs et aux applications. Les frais bruts des produits ne peuvent pas être simplement comptabilisés comme de l’argent dépensé pour acheter des $NEAR.
La ventilation historique des portefeuilles du tableau de bord, au 22 octobre, attribuait 1 543 672,9 $NEAR à buybacks.multisignature.near. Au bloc 221112441, le compte détenait lui-même environ 2 048 151,46 $NEAR dans son solde.
Pour établir quelle quantité a été détruite de façon permanente, il faut retracer la destination de ces achats. Soustraire l’un ou l’autre des montants des portefeuilles de la hausse de l’offre entre septembre et octobre reviendrait à mélanger ces mesures.
En termes d’offre totale, $NEAR est resté inflationniste pendant la période mesurée. Les rachats pourraient néanmoins influer sur la demande ou la circulation liquide, tandis que le nombre de jetons augmentait.
Ce que signifie une émission réduite pour un staker
Le relevé de staking du 22 octobre comptait environ 592,87 millions de $NEAR mis en staking, pour une offre totale simultanée d’environ 1 309,67 millions, soit un taux de participation d’environ 45,27 %. On comptait 395 validateurs actifs, et les totaux arrondis du staking et des validateurs figuraient également sur l’explorateur de validateurs.
Les calculs de CryptoSlate utilisent la répartition de 90 % de l’émission aux stakers prévue par la proposition et maintiennent la participation à 45,27 %. Cela donne un taux de récompense annuel simple d’environ 4,97 % avec un plafond d’émission de 2,5 %, et de 3,18 % à la cible finale de 1,6 %.
Avec une commission de pool supposée de 5 %, les taux correspondants pour les délégants sont d’environ 4,72 % et 3,02 %. Le tableau compare les conditions annualisées aux deux échéances, avant capitalisation, en maintenant identiques la participation et la répartition des récompenses.
L’APY réalisé et les revenus pendant la transition dépendraient de l’évolution progressive du plafond, de la participation, des frais et du rendement des récompenses. Si la participation change, le dénominateur change aussi.
Une simulation distincte avec capitalisation mensuelle illustre la transition vers ces échéances, en réinvestissant les récompenses chaque mois. En partant de 1 000 $NEAR, en maintenant la participation à 45,27 %, en attribuant 90 % de l’émission aux stakers et en supposant une commission de 5 %, on obtient environ 1 111,86 $NEAR après 27 mois si le plafond de 2,5 % reste inchangé.
En assimilant la période de grâce de 90 jours à trois mois, puis en appliquant la transition linéaire sur 24 mois, on obtient environ 1 093,18 $NEAR.
Pour égaliser la valeur finale des deux placements, le prix du jeton dans le scénario à émission réduite devrait être supérieur d’environ 1,71 % à celui du scénario où le plafond reste inchangé. Cette différence de 1,71 % est une condition pour obtenir la même valeur finale entre les deux trajectoires hypothétiques. Les prix futurs restent incertains.
Le modèle approxime la montée en puissance par époque au moyen de taux mensuels calculés aux points médians et maintient la participation constante. Il exclut également les taxes, les variations de disponibilité et les ajustements de destruction. Ces hypothèses montrent le calendrier du compromis sur les récompenses, sans trancher la question de la demande du marché ni celle des prix futurs.
Les opérateurs sont également confrontés à une décision concernant leurs revenus
Pour un opérateur sans mise personnelle, avec une quantité déléguée inchangée de 100000 $NEAR et une commission de 5 %, le plafond cible réduit le revenu annuel simple de commission, qui passe d’environ 248,52 $NEAR à 159,05 $NEAR, avant les frais d’exploitation.
Avec une valeur indicative de 5 $ par $NEAR, cette commission sur les récompenses d’émission modélisées représente environ 103,55 $ et 66,27 $ par mois. Dans les deux cas, elle est inférieure à une facture mensuelle hypothétique de 200 $ pour les frais d’exploitation.
La quantité déléguée, la mise personnelle, les taux de commission, les autres revenus et les coûts varient d’un opérateur à l’autre. Pour un détenteur qui ne fait pas de staking, le compromis est différent : recevoir moins de nouveaux jetons ralentit la dilution de sa part de propriété, sans qu’il ait de flux de récompenses de staking à perdre.
Sal Ternullo se présente comme le PDG de SVRN et déclare détenir environ 55 millions de $NEAR, dont plus de 90 % sont mis en staking, ainsi que des infrastructures de validateurs et une participation rémunérée dans un nœud MPC.
Pour les détenteurs qui évaluent la prochaine étape, les signaux décisifs sont le résultat de la ratification, l’adoption par les validateurs et un paramètre d’émission conforme au calendrier proposé.
Pour la stratégie de rachat, la comparaison pertinente porte sur les revenus conservés, les achats exécutés et les destructions permanentes sur la même période. La décision concernant l’émission détermine le budget futur des récompenses.
La déflation dépend également de la destruction permanente de jetons, tandis que le prix dépend de ce que les acheteurs sont disposés à payer.